











「65歳」を含むコラム・事例
714件が該当しました
714件中 401~450件目


65歳以上が40%も
厚労省によると50年後の日本は人口が今より4000万人減り、一方65歳以上が人口の40%を占めると予想されています。50年後の日本は人口も減り、おじいちゃんおばあちゃんばかりになるのですね。 このままだと社会保障が成り立たなくなります。年金医療保険制度はどうなるのでしょうか?消費税は20%になるのでしょうか? 今からなら、将来の対策が取れますから、50年後に対する対策をしっかりと取りたいと思います...(続きを読む)

- 岡崎 謙二
- (ファイナンシャルプランナー)

超少子高齢化 : お試し婚(期限付き結婚)が必要な日本!!
 「お試し婚」させないと危ない日本。。
こんにちは!
フランス婚(事実婚)アドバイザーの山本です。
本日、厚生労働省より長期的な日本の人口動向を予測した
「将来推計人口」が公表されました。
・2060年の日本の人口は8674万人(10年比32%・4132万人減少)
・65歳以上が「5人に2人」を占める
・生涯未婚の比率が「5人に1人」に高まる
等、「超少子高齢化」が加速するとの予想。
も...(続きを読む)

- 山本 高臣
- (婚活アドバイザー)
年金所得者の申告不要制度と還付申告
 平成23年分の所得税から、1.公的年金等の収入金額が400万円以下で、かつ、2.それ以外の所得金額が20万円以下である方は、確定申告が不要となりました(所法121③)。ですので、仮に源泉徴収税額よりも実際に納付すべき税額が多かったとしても、上記の要件に該当するのであれば、わざわざ確定申告して不足税額を納付する必要はありません。もっとも、税金が還付されるのであれば還付申告することはできます。そもそも...(続きを読む)

- 菅原 茂夫
- (税理士)
医療保険、終身払い・短期払いどっちにする?
医療保険は、多くの方が加入していると思います。その支払い方はどうされていますか。保険料の支払い方には、月払い、半年払い、年払いなどのほかに保険料をいつまで支払うかを決めないとなりません。医療保険で一生涯の保障期間の保険に加入する時には、このいつまでに支払うかが悩むところなのです。 大きく分けると短期払いと終身払いに分けられます。短期払いは60歳や65歳までに支払って保障期間を一生涯買う方法で...(続きを読む)

- 辻畑 憲男
- (ファイナンシャルプランナー)
がんを経験した人でも入れるがん保険
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 医療技術の進歩や治療法の変化に合わせて、新しいタイプのがん保険や特約が発売されています。 がん体験者で、再発や転移に備えて、今からでも保険に入っておきたいと考える人...(続きを読む)

- 森 久美子
- (ファイナンシャルプランナー)
マーケティング SWOT分析時の質問
マーケティング戦略について 先日商工会の経営指導を受けてきました。 どんなことをやって貰えるのか???ドキドキ! マーケティングとはどんなことなのか? 仮説を立てて実行したあと分析検証を行い、次のアクションを起こしましょう。 ターゲットを定めて攻めましょう。・・・・・・と言う事でした。 そんなことは、どこでもやっている。(とても一生懸命だ!) 心の叫びは『聴きたいのはどこに向か...(続きを読む)

- 阿江 忠司
- (ビジネスコーチ)
国家経営資源からみた公務員・政治家削減の重要性
会社の病気を治すホリコンです。 消費税率を引き上げる目的が増収にあるとしたら、その読みは間違ってます。 そもそも何故金が必要か? 政治家や官僚が無駄遣いするからではないですか? 増税前にまずすべきことは、無駄遣いを減らす。そして人員、人件費を削減すべき。 国家経営は、経済成長を支える労働力人口が基幹であり、労働者人口を増やすには、短期と長期戦略があります。 長期戦略とはズバリ少子化対策...(続きを読む)

- ドクトル・ホリコン 堀内智彦
- (経営コンサルタント)
国内ロングステイ 二地域居住のお勧め
ご承知とは思いますが、高齢者でも75歳までは健康年齢(自立して活動が出来る)とされています。 もし、60歳で退職されますと15年間の自由時間、65歳で退かれても10年間のご自分らしい暮し方が出来る時間が持てます。また、環境によってはその後も快適な過ごし方が可能になります。退職後のプランニングとして、都会と田舎暮らしをお考えになられては如何でしょう。 退職後に生活費以外に何にお金を使いたいのかの調...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)
国民年金保険料のさかのぼり納付
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 年の瀬も押し詰まってきましたね。 さて、今年の8月に「年金確保支援法」が成立し、国民年金、確定拠出年金、確定給付企業年金、厚生年金基金の改正が決まりました。 ...(続きを読む)
- 森 久美子
- (ファイナンシャルプランナー)
消費税は2段階で10%へ
昨夜というか、今朝未明というか、民主党において、 党税制調査会、社会保障と税の一体改革調査会合同会議が開かれ、 消費税率を平成14年4月より8%、翌15年10月より10%に 2段階で上げる案が了承された。 この案には次の点が盛り込まれたという。 ・政治家が議員定数削減や公務員総人件費削減など自ら身を切る改革を 実施したうえで税制抜本改革による消費税引き上げを実施すべきである。 ...(続きを読む)

- 平 仁
- (税理士)
自分で作る年金に活用できる公的な制度<小規模共済>
事業主の方には既にご承知のことと思いますが、これから起業される方、未活用の方はご検討ください。 小規模共済とは、小規模な企業の個人事業主が事業をお辞めになる場合や会社等の役員が退職する場合に備えて、積み立てを行い、その掛け金に応じた共済金を受け取るという、事業主等の退職金制度とお考えください。 ○掛金は全額所得控除が受けられます 毎月の掛金(1,000円~70,000円の範囲内500円単位)...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
後で取り返すことはできない
●後で取り返すことはできない こんにちは お金を増やすマネードクター浅見です。 昨日のブログでも記事にしましたが、変化を怖がっていては チャンスを逃します。 つくづくそう感じます。 毎日のように報道されている公的年金の問題。 支給年齢が65歳から68~70歳へ引き上げられるかもしれません。 実際に何も対策をしないで65歳を迎えたときに 公開しても遅い...(続きを読む)

- 浅見 浩
- (ファイナンシャルプランナー)
平成24年度税制改正(住宅取得等資金贈与の拡大延長について)
24年の税制改正大綱により、住宅取得資金贈与は4つに分けられることになりました。わかりやすくまとめてみました。追記:平成24年3月30日に税制改正法案が成立し、4月1日付で施行されました。住宅取得等資金贈与については24年1月1日に遡って適用となります。 1.東日本大震災による被災者以外の方が住宅を取得した場合 (1)省エネ・耐震住宅を取得した方 省エネルギー性・耐震性を備えた良質な住宅用...(続きを読む)

- 佐藤 昭一
- (税理士)

「新しい建設許可票と一級建築士事務所登録票」
 建設許可は一般から特定へ、一級建築士事務所登録は以前から神坂取締役が管理建築士で登録してしていましたが、建設業登録の変更と同時に銘板を新しいものに替えました。
建設業許可は、請負い金額や協力業者へ支払う額に応じて一般と特定に分かれますが、比較的大きな改修工事を受注するケースもありますので、今後の展開を睨んで変更手続きをしました。
さて、昨日からパーツ販売の盧(の)と伊藤が韓国に出張してし...(続きを読む)

- 清水 康弘
- (工務店)
今ドキのキャリアステップですね、、、
今ドキのキャリアステップですね、、、 インターネット大手がスマートフォン技術者を大量採用 サイバーエージェント700名、DeNA600名 ヤフー300名 新卒・中途の採用予定 中途といえど、この新分野 我々おじさんチームが 行くことは ほとんどないので 若者の独壇場。 若者が活躍できる場。いいね! 優秀な人は新卒で1500万円ぐらいもらえる...(続きを読む)

- 萩原 貞幸
- (経営コンサルタント)
老後 高齢者の約80%は要介護・要支援の受給者ではありません。
 老後の設計で心配に為るのは、介護サービスです。厚労省平成22年度介護給付費実態調査の概況によれば、平成22年11月審査によれば、合計で4 135.9千人の方達が給付を受けていらっしゃいます。内、65歳以上の高齢者は3,997.2千人ですから、介護サービスの使用者の96.6%が高齢者ということになります。
男性が1,203.7千人で女性が2,932.2千人です。介護サービスを利用している約7割は女性...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者の人口と家計&貯蓄額総務省統計局HP
 総務省統計局から、高齢者の人口が発表されました。
高齢者人口(平成23年9月15日現在推計)は2980万人で、総人口に占める割合は23.3%となっています。これを前年(2956万人、23.1%)と比べると、24万人、0.2ポイント増と、人口、割合共に過去最高となりました。
また、65歳以上の人口分布を5歳毎にグラフの色付けをしています。これだけの高齢者の多くが年金を得ており、給付額の過半は税です...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者で生きがいを感じていない方の割合
 昨日は困った時に頼れる人の有無を載せました。
今回は夫々の高齢者の生きがいはどのようになっているのかを高齢化社会白書H23で見てみました。
、一人暮らしの方の34.9%程度が生きがいを感じていらっしゃいませんし、会話の頻度が2~3日に1回以下の方達も26.8%の方が生きがいを感じていません。
また、近所付き合いが殆どない方の39.0%もやはり生きがいを感じていません。
社会や家族との関わりが...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者で働いている方はどの位いらっしゃるのか
 高齢夫婦無職世帯の家計収支と60歳以上単身無職世帯の家計収支をご紹介しました。。全国の平均的な家計については、ご理解頂けたのではと思います。次に考えて頂きたいのは、生活の張り合いについてです。
日本の高齢者は、世界でも就労意識の高い方達です。また、家に閉じこもっていては、気も重くなりますし、健康にも影響します。高齢就業者の就業理由は様々です(高齢化白書H21より)
高齢者と一般的に認識される6...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 お一人様の家計収支 平成22年家計調査より
 昨日は高齢夫婦無職世帯の家計収支から、65歳時点での必要貯蓄額をご紹介しました。
今回は、お一人様の家計収支をご紹介します。
平成22年の総務省統計局家計調査、60歳以上単身無職世帯の家計収支は
実収入は社会保険給付 119,026円とその他収入9,465円で、128,491円です。
一方支出は、税と社会保険費等が11,569円と消費支出が145,963円で、157,532円になります。差額は29...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
大人向け(シニア向け)ビジネス!いいね!
ファミリマートが東京代官山に50歳から65歳を対象とするコンビニを オープン。 代官山なので見に行けないことが残念ですが、、、 高齢化、シニアビジネスが言われてはじめて 10年以上たつように思います。 確かに有料老人ホームをはじめとするシニア層しか ターゲットになりえないビジネスが それ自体がシニアビジネスとして、取り組まれていたと思います。 しかし、これか...(続きを読む)
- 萩原 貞幸
- (経営コンサルタント)
老後生活設計老後の生活費と貯蓄額の目安平成22年家計調査より
 老後の生活費の必要額が、金融機関のPRで広報されています。
その際に資金が1億円必要などとされていることが有ります。
これを読めば、殆どの一般消費者は1億円の貯蓄を保有されていませんし、退職金で1億円頂ける方は極めて少ないので、将来を心配されると思います。
ところで、現在の高齢者世帯の家計収支がどのようになっているかのを示すデータが有ります。それは、家計調査です。
私が常時チェックしている総務省...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者の公的年金の収入割合
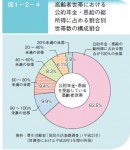 23年7月17日、内閣府主催・高齢社会NGO連携協議会共催の「高齢社会フォーラム・イン東京プログラム」に参加いたしました。
高齢者のライフプラン(生活設計)に携わる者として、参考に為りました情報を掲載します。
昨日、高齢者(65歳以上の世帯の所得と支出について、全世帯平均と変わらないことを報告致しました。では、その収入はどのような収入先なのでしょう。
厚生労働省「国民生活基礎調査」平成21年に...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者の所得は現役世代と変わらない
 先日(23年7月17日)、内閣府主催・高齢社会NGO連携協議会共催の「高齢社会フォーラム・イン東京プログラム」に参加いたしました。
高齢者のライフプラン(生活設計)に携わる者として、参考に為りました情報を掲載します。
通常高齢者は「弱者」として認識・報道されることが多いのですが、様々な点で弱者とは異なる側面を持っています。
まず、高齢者(65歳以上)世帯の一人当たり年間所得(192.9万円)は現...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
【法律事務所のコラム:相続の身近なお悩み】第2回
相続のお悩みというのは、意図せずやってくるものです。 身近な相続の悩みに関連する法律知識を紹介したり、トラブル回避の方法についてご紹介するコラムを連載しています。第2回は、「内縁の妻と相続」をテーマにします。 以下のような例で考えてみましょう。 【例】 Aさん(65歳)、Bさん(59歳)。 2人は20年間事実上夫婦として暮らしていますが、結婚はしていません。 このような関係...(続きを読む)

- 松野 絵里子
- (弁護士)
【年金受給】年金を受け取る年齢を操作する
 年金は「受給を早める」ことも「遅める」こともできる!
公的年金に基礎年金(国民年金)がありますが
今後受け取る年齢は65歳が原則です。
ここでは1962年生まれ以後の方を対象として記載していきます。
注意
※男性で昭和1961年4月1日生まれ以前
※女性で昭和1966年4月1日生まれ以前
の方は年齢により、受給年齢が早まります。
60歳で定年を迎え、年金は65歳
年金をもらったと...(続きを読む)

- 三島木 英雄
- (ファイナンシャルプランナー)
@NEXT SenSEマガジン[vol.21]より(バックナンバー)2/2
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 2.知っておきたいマネー用語:厚生年金の2013年問題~その2 ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 前回は2013年以降、60歳以降の報酬比例部分の支給が引き上げれていき、 そこから、60歳以降の生活スタイルが変わっていくということでした。 では、どのように変わっていくのでしょうか? 以下...(続きを読む)

- 尾野 信輔
- (不動産投資アドバイザー)
老後 生活設計 介護保険に加入されている方は何人でしょう
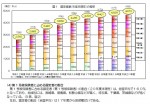 前回ご紹介した介護保険の第1号保険者は、平成22年11月末現在2,907万人とされています(厚生労働省介護保険事業状況報告の概要 平成22年11月暫定版より)
介護保険が導入された平成12年度末では2,242.2万人でしたので、10年間で約6,60万人増加しています。いかに凄まじい勢いで高齢化が進んだのかが解ります。読者の皆様が65歳に達するのはいつでしょうか。私は今年66歳を迎えました。
...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 介護保険とは? 運営主体は区市町村です
高齢者になれば、殆どの方は介護保険を使用することになります。 このため介護保険の仕組みについてご紹介します。 介護保険とは 40歳以上の方が被保険者(保険の加入者)となり、保険料を負担します。介護が必要と認定されたときに、費用の一部(現在は原則10%です)、を支払って介護サービスを利用する制度です。 被保険者とは 原則、日本に居住する40歳以上の方全員が被保険者(保険の加入者)です。 40歳以...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
@NEXT SenSEマガジン[vol.20]より(バックナンバー)2/2
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 2.知っておきたいマネー用語:厚生年金の2013年問題~その1 ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 【報酬比例部分の支給年齢引き上げ】 2013年から厚生年金の報酬比例部分の支給が1年ずつ引き上げられることに なっています。 厚生年金は、報酬比例部分+定額部分という仕組みになっており、定額部分 は...(続きを読む)
- 尾野 信輔
- (不動産投資アドバイザー)
女性のみなさん、健康寿命を意識しましょう!!
●女性のみなさん、健康寿命を意識しましょう! こんにちは お金を増やすマネードクター浅見です。 現在、日本人女性の平均寿命は86歳です。 さらに、90歳以上まで生存する確率は50%。 世界ナンバー1の長寿です。 ところが、健康寿命はちょっと違います。 健康寿命とは、心身ともに自立して生活のできる期間のこと。 日本人女性は77.7歳。 とい...(続きを読む)
- 浅見 浩
- (ファイナンシャルプランナー)
『将来と向き合い、「自助努力」で安心した老後を迎えよう』
多くのお客様、特に若い方と接していて、老後に対しての意識の低さを痛感します。『先なんて見ている余裕はない。今だけで必死なんだ。』と。 確かに個々人の所得も下がってきており、その中で老後のことを考えるのは難しい、という印象があるかもしれません。しかし、実は将来には、もっと厳しい現実が待っているのです。 昔であれば、老後をあまり深刻に考えなくても、年金がなんとかしてくれる、そういった認識が...(続きを読む)

- 高津 嘉邦
- (保険アドバイザー)
老後の生活設計 退職後の公的医療保険制度の加入先を選ぶ
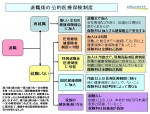 お勤めの企業からの退職に際して、公的医療保険への加入をお考えに為る際には、図に示したような対応になります。
1.は、新たにお勤めに為られた場合には、その事業所の加入している健康保険組合に加入致します。
2.就職しない場合には対応が4つになります。
3どれを選択すれば良いのかお悩みに為るかも知れません。
(ア)今加入されている健康保険組合で任意継続被保険者制度に切り替えるケース。加入は2年間...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
介護保険料も値上げ?
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 介護保険は、介護サービスにかかる費用の5割を税金、3割を40歳から64歳までの現役世代、2割を65歳以上の高齢者が負担するしくみです。 そのうち、現役世代分は、加入...(続きを読む)
- 森 久美子
- (ファイナンシャルプランナー)
高齢者世帯の所得貯蓄額
 前2回で、無職高齢世帯の家計を確認し、老後設計の貯蓄額を確認致しました。
ところで、高齢者の所得と貯蓄額がどのような状況かをご紹介します。
今回は、平成22年の高齢社会白書に纏められている資料を使用します。
厚生労働省[国民生活基礎調査]平成20年(同調査における平成19年1年間の所得)によれば、
高齢者世帯の所得は、一世帯当たり総所得で298.9万円、主な収入は、稼働所得50.5万円、公的...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
お一人様の収入と支出と資産について
 前回は65歳以上のご夫婦二人の収入と支出をご紹介しました。今回は、お一人様の場合をご紹介します。
やはり、総務省統計局家計調査平成21年のデータで示します。対象は60歳以上の単身無職世帯の家計収支です。
実収入は120,947円/月で、うち社会保険給付が111,392円で92.1%を占めています。
税や社会保険等の支出を除いた可処分所得は、108,477円ですが、消費支出は139,469円で、...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本の年金“D”評価
最新金融情報徹底解読 ★伊藤誠の特選記事★ ■日本の年金“D”評価■ ~2011年10月23日、日経ヴェリタスp19より~ 日本の年金は評価“D” 中国・インド並み、持続可能性など難あり 「メルボルン・マーサー・グローバル年金指数」は 16カ国の年金制度を 十分性、 持続可能性、 高潔さ の観点から指標化した2011年度版を発表した。 米国に本社を置くコンサルトタント...(続きを読む)

- 伊藤 誠
- (ファイナンシャルプランナー)
退職後に必要な貯蓄額はいくらでしょう
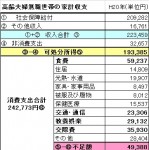 退職後に必要な資金額を求めるには、その方のリタイアメント・プランによって異なります。
要素として大きなものは、1.収入としてどの程度の金額が見込めるのか、2.生活レベルをどの程度に設定するのか、そしてそれらの差額を埋めるための資産(投資・貯蓄)になります。
数式で表せば
(収入-支出)×生活年数≪資産+(資産×収益率)×運用年数(=生活年数)
になります。
1. の主なものは、退職後もお仕事か...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
@NEXT SenSEマガジン[vol.15]より(バックナンバー)1/2
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 1.今月のテーマ:資産運用比較:特別編/年金支給年齢引き上げ ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 【人生90年時代】 去る、1月21日に就任直後の与謝野馨経済財政相が、年金について以下の ような発言を致しました。 「人生90年と考えた場合、定年延長と同時に支給開始年齢を引き上げる ことも考えられる...(続きを読む)
- 尾野 信輔
- (不動産投資アドバイザー)
年金受給年齢 引き上げ?
 厚生労働省は11日、60歳から65歳へと段階的に引き上げている厚生年金の支給開始年齢について、2030年度を想定している引き上げ完了時期を9年繰り上げて21年度とする案を社会保障審議会年金部会に示した。また、支給開始年齢そのものを68~70歳へと遅らせる案も提示し、68歳とした場合の引き上げスケジュールを公表した。ただ、定年延長などの法整備は進んでおらず、早期実現は困難なのが現状だ。
60歳...(続きを読む)

- 宮下 達裕
- (保険アドバイザー)
65歳以上の就業率 男性は46.9%
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 65歳以上でも働き続ける人が、年々増えています。 総務省の調査では、平成21年の65歳以上の就業者数は565万人で、男性が350万人、女性が214万人でした。 こ...(続きを読む)
- 森 久美子
- (ファイナンシャルプランナー)
@NEXT SenSEマガジン[vol.13]より(バックナンバー)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 2.知っておきたいマネー用語/2011年度税制改正要綱 ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 【回避された中・低所得層への増税】 今回の税制改正で、個人課税に影響があるのは以下の点です。 ・年収1,500万円を超えた場合の給与所得控除額に245万円の上限を設ける。 ・相続税の基礎控除を「3,000万...(続きを読む)
- 尾野 信輔
- (不動産投資アドバイザー)
年金支給開始68歳、夫婦の老後はどうなる?
 先日のコラムでも触れましたが、
年金の支給開始年齢が68歳に引き上げされることが検討されています。
仮に、65歳からもらえる予定だった人が、
68歳に引き上げられたら・・・
もらえる年金は、どれくらい減るのでしょうか?
年金支給開始年齢引き上げの背景と、
夫婦でどう対処したらいいか、について
All Aboutマネーコラムでご紹介しております。
All Aboutマネー 「ふたりで学ぶマネー...(続きを読む)

- 平野 直子
- (ファイナンシャルプランナー)
扶養の条件130万円を超えて働くことの意味
前回ご紹介した、所得税の配偶者控除の要件103万円以下、社会保険の要件130万円未満を働き方の上限とされている奥様が大勢いらっしゃいます。 理由は、この収入を超えると、社会保険料を支払い、税金を支払うと、ご夫婦の実質収入が減少してしまうためです。 国民年金は地方自治体ごとに料率が変わりますし、健康保険料も加入する保険で保険料も変ります。そして、ご主人の税率や税額も変わりますので、試算しなければ増...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
政変の年2012年問題に備えよ
最新金融情報徹底解読 ★伊藤誠の特選記事★ ■政変の年2012年問題に備えよ■ ~2011年10月9日、日経ヴェリタスp52より~ ■■■トピック要約 今年も残すところ2ケ月余り、 2012年の足音が聞こえてきた。 ■ 大統領選、惑星直列 1年ごとにころころ代わるどこかの国の首相と異なり、 国のリーダーはそう頻繁に変わらない。 米国4年、フランス5年、ロシア6年。 それぞれの大統領は決められ...(続きを読む)
- 伊藤 誠
- (ファイナンシャルプランナー)
いよいよ年金にメスが入る
うやむやになっていた年金問題。ついに改革に着手し始めた(遅すぎますが)年金支給開始年齢が60~65歳であるが、70歳迄引き下げられるようです。 超少子高齢化なのでやむなしですが、定年は無くさないといけませんね。ちなみに当社は定年がありません。やる気と能力があれば一生働けます。 さあ今日もありがとうと言って頂くために頑張ります(続きを読む)
- 岡崎 謙二
- (ファイナンシャルプランナー)
贈与税の非課税廃止の後でも相続時精算課税制度があります。
 2011年の贈与税の非課税制度については、以前の記事でご紹介しましたが、
この制度は、今年で廃止されることが決まっています。
しかし、来年以降でも、引き続き利用できる制度が、
「相続時精算課税制度」です。
こちらは期間限定の制度ではありませんので、
2012年以降も利用が可能です。
制度の概要は以下の通りです。
☆対象となる贈与
65歳以上の親から20歳以上の子供への贈与。...(続きを読む)

- 奥山 裕生
- (建築家)
遺族厚生年金について
遺族厚生年金は、厚生年金保険の被保険者または、被保険者であった方が、下記の要件に当てはまる場合に支給されます。 厚生年金保険の被保険者が死亡された場合、または、その間に初診日があった病気やけがで、初診日から5年以内に死亡された場合。 1級、2級の障害がある方で障害厚生年金を受けていた方が死亡した場合、そして老齢厚生年金の受給権者や受けるために必要な加入期間を満たしている方が死亡した場合に、受給...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
714件中 401~450 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

