











「65歳」を含むコラム・事例
714件が該当しました
714件中 351~400件目


65歳以降も夫に働いてもらいたい妻75%
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 電通総研は、団塊世代のファーストランナー(1947年生まれ)が65歳を迎えるにあたり、「退職リアルライフ調査~団塊ファーストランナーの65歳からの暮らし~」を実施しました。...(続きを読む)

- 森 久美子
- (ファイナンシャルプランナー)
高齢者の火災事故 「フリース素材に注意!」
昨日 高齢者による運転の問題をお伝えした所 早速フェイスブックの友人から 前日に 高齢のドライバーの方に 追突されたと メッセージを頂きました。 運転も 危険なのですが 高齢者世帯の火災の問題も 大きな問題です 火災報知機の設置義務化により 全国の火災に依る死亡者数は 若干下がってきていますが 全国の火災による死者の65歳以上の 高齢者の死亡は 実に65%以上にのぼります 単...(続きを読む)

- 三村 麻子
- (イベントプランナー)

老後生活資金はいくらあれば足りるのか?
ファイナンシャルプランナーが天職! BYSプランニングの釜口です。 事務所にお越しになられる方々の相談で、最近割合が増えてきて いるのが、リタイアメントプランニングです。 FP相談も「高齢化」の影響なのでしょうか。 老後生活費がどれだけ必要で、今の資産状況で足りるのかどうか? もし足りないのであれば、事前に対策を打つことができるのか? 自分たちだけで判断するのではなく、専門家に見てもらいた...(続きを読む)

- 釜口 博
- (ファイナンシャルプランナー)
日本の医療費は伸び率がスゴイ!!②
こんにちわ 昨日は日本の医療費について書かせていただこうと思ったら 時間切れになってしまいましたので、今日はその続きを~ 『少子高齢化』という言葉は散々目に、耳にされていることと思いますが、 それに伴って、日本の医療費の伸び率もとんでも無いことになっていますよね もちろん、こういった内容も新聞やニュースなどのメディアで幾度となく 目にされていることと思いま...(続きを読む)

- Style Reformer 小林俊夫
- (ピラティスインストラクター)
国民年金その他の年金給付について
昨日は、第一号被保険者(自営業の方達など)が年金を上乗せする為の仕組み、付加年金を紹介しました。今回は、その他の給付について紹介します。 ※寡婦年金は、 第一号被保険者として免除期間を含め保険料を25年以上納めた夫がも無くなった時に、10年以上継続して婚姻関係にあり、生計を維持されていた妻に、60歳から65歳になるまで市況される年金です。妻に先立たれた夫にはありません。 年金額は、夫の第一号被...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)
年金支給開始年齢の引上げ
昨日の日経に「OECD加盟国の4割が公的年年金の支給年齢を67歳以上への引上げを実施、ないしは実施を計画している」との記事が出ました。確かに平均寿命の延びに対応してそれなりに支給年齢の引上げを進めていくことが、安心できる年金制度を維持するベースだと思います。 私ごとですが、長年カナダに駐在し、社会保険ナンバーも登録されているため、一か月ほど前にカナダ政府より年金支給開始年齢を2023年から29...(続きを読む)

- 西内 純
- (ファイナンシャルプランナー)
老齢基礎年金に上乗せする付加保険料とそのメリット
国民年金を納めていらっしゃる第一号被保険者の中で、国民年金基金に加入されてる方は多いと思いますが、月々の掛け金をそこまで出せない方にお考え頂きたい制度として、付加年金を紹介いたします。 将来少しでも年金の受給額を増やしたい方に最適かと存じます。 掛け金は月々400円です。 給付は、200円×付加保険料を納めた月数で計算された年金が受けられます。 この付加年金は極めて有利な保険です。 もとになる...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
65歳以上の妻遺族年金と離婚の際年金保険料納付記録の分割
昨日は障害年金について述べさせていただきました。本日は、御主人の定年後、65歳以降でお無くなりになった際に、65歳以上の妻が得られる年金について、紹介いたします。 ところで、公的年金には「1人1年金」という原則があります。支給事由の異なる年金の受給権を得た時には、どちらか一方を選択することになり、これを「1人1年金の原則」といいます。 例えば昨日挙げた、障害給付と老齢給付を同時に受けられるとき...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
遺族厚生年金を受給できる方達と年金額の算式
前回は遺族基礎年金を紹介しました。今回は遺族厚生年金につい内容を説明します。 遺族厚生年金の受給要件は 1. 厚生年金保険の被保険者が死亡したとき(在職中の死亡)。 2. 厚生年金保険の被保険者期間中に初診日のあるけがや病気で、初診日から5年以内に死亡したとき(初診日から)5年以内の死亡) 3. 1級または2級の障害厚生年金の受給権者が死亡したとき。 4. 老齢厚生年金の受給権者または厚生老齢年...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
遺族給付を受ける要件について (若齢の)遺族基礎年金
FPの教科書に遺族給付は、貰える人がだれかを確り把握することとされています。例えば、奥様が無くなられた際に、ご主人は遺族給付を受けられるのか等が家計にとって重要なポイントになります。しっかりご確認下さい。 遺族年金には、遺族期さ年金と遺族厚生年金があります。 どちらも遺族給付は年金加入者または年金受給権者が死亡した際に、生計維持関係がある「一定の要件を満たす」遺族に遺族年金が支給されます。 ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
公的介護保険の1号、2号被保険者の違い
護保険の場合、被保険者と被扶養者の区別はありません。どなたも加入する必要があります。 保険者は 市町村と特別区で、被保険者の管理や保険料徴収を行います、そして、保険料収入や国からの負担金等を財源に、保険財政の適正な運用を図りながら、保険事故が発生した場合の保険給付をおこないます。 被保険者は、2つに分かれています。 第一号被保険者は、市区町村の区域内に住所を有する65さいいじょうのもので、要介護...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
破産手続と弁護士費用
こんにちは、弁護士の東郷弘純です。 今日は破産手続と弁護士費用についてQ&A形式説明したいと思います。 Q:現在,夫婦2人で暮らしており,生活保護を受給しています。年齢は夫婦ともに65歳で主人が先月定年退職になり,私もアルバイトの仕事を先月で退職しました。お互い仕事がなくなり,年金の支給額も少額であるため生活保護を受けることになり,借金の返済ができなくなりました。今後,仕事につける...(続きを読む)

- 東郷 弘純
- (弁護士)
国民健康保険の被保険者とは
社会保険の内、一番使用するのは健康保険かと思います。この被保険者シリーズの最初に組合健保等の健康保険制度を説明しました。では、組合健保、協会けんぽ、共済健保など被用者保険に加入しない方が入る健康保険として、地域医療保険の国民健康保険があります。 国民健康保険の保険者は、市区町村と国民健康保険組合の2つに分かれています。 国民健康保険組合は、市区町村が行う国民健康保険事業に支障が無い場合に限って設...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
債務額が少額な場合の破産手続き
こんにちは、弁護士の東郷弘純です。 今日は債務額が少額な場合の破産手続きについてQ&A形式にて説明したいと思います。 Q:現在65歳で独身,1人暮らしです。2か月前に体を壊して,入院しました。アルバイトの仕事をしていましたが,退職し,収入がなくなりました。貯金もなかったため,やむなく生活保護を申請し,現在,生活保護受給中です。80万円ほど消費者金融に借金がありますが,仕事を辞めてから返...(続きを読む)
- 東郷 弘純
- (弁護士)
ネットマネーに掲載させていただきました/20年後の対策
 「ネットマネー」5月号(産経新聞出版)に記事を掲載させていただきましたので、その時の内容をお伝えします。
今の日本の置かれた立場とその将来について、ぜひ知っておいたもらいたいと思います。
(表紙)
このマネー雑誌は、主に株式投資、FXなど、個人の資産形成に関するマネー情報を届けていますが、いくつかの年金対策をしている人たちの一人ということで、私のアパート経営事例にも注目をしていただいたようです...(続きを読む)

- 大長 伸吉
- (不動産投資アドバイザー)
高齢者から若年者への資産の移転で日本経済活性化を!
23年税制大綱にありながら、東日本大震災の影響等で先送りとなったもののうち、資産課税関係では相続税基礎控除・税率構造等の見直しがあります。基礎控除額が従来の6割に引き下げられたり、死亡保険金の非課税措置の対象となる法定相続人の範囲の縮減や、最高税率アップなどの増税案は24年度も見送られましたが、日本の財政状況では早晩実施に移ると思います。そうなると従来は1億以上の相続財産がなければ相続税課税の...(続きを読む)
- 西内 純
- (ファイナンシャルプランナー)

保険に加入する前に、年代別の生存率をご確認ください
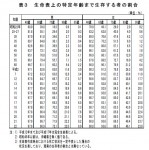 昨日は、先進医療の内容について、御紹介しました。もし、医療保険を購入された場合、先進医療特約を付けても、使用しない確率が大きいことがお分かりに為られたと思います。今回は、若い時に生命保険に入るのは、価値があるのかを検討頂くデータをご紹介します。
それは、厚生労働省がホームページで提供している、平成22年簡易生命表の概況の中にある寿命中位数生命表上の生存状況にある数値です。表とグラフを掲示します。...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
保険選びの3つの間違い
その1・・・保険料だけで選ぶ よく保険料から注文し、営業の方がその保険料で提案書を持ってくると加入してしまう人がいます。または、月2000円だからと共済に加入する方もいます。保険は確率で出来ています。よって、保険料だけで考えると失敗します。営業の方はあなたの望む保険料にならない場合にはあなたに気付かれないように保険会社の支払う確率を落として持ってきます。また、共済はケガの時の保障が主で病気時の...(続きを読む)

- 辻畑 憲男
- (ファイナンシャルプランナー)
生命保険会社への苦情の具体例
社団法人生命保険協会では、生命保険会社各社の苦情件数一覧表を ホームページで開示しています。 これを見れば、苦情発生率の高い保険会社がどこかはすぐわかるのですが、 発生率だけをみるだけでなく、どういう苦情があるのかを知っておくことが必要です。 苦情の内容別には ①「説明不十分」 ②「入院等給付金不支払決定」 ③「解約手続」 ④「不適切な募集行為」 ⑤「入院等給付金支払手続」 の順になって...(続きを読む)

- 前野 稔
- (ファイナンシャルプランナー)
死亡保険②必要保障額を正確に計算して見ましょう。
前回は、必要保障額を概算で出しました。 細かくなりすぎると、イメージしずらくなるので。 ただ、ご興味がある方のために、より正確に計算してみましょう。 お子様が大学卒業するまでを親の責任と考えて、ほんとうに必要な保障額を一度、考えて見ましょう。 1.残された奥さまとお子さんとで3人で暮らす生活費 (月○○万円×12ヶ月×上のお子さんが大学卒業するまでの年数) 2.上のお子さん大卒後、したのお子...(続きを読む)

- 佐野 明
- (ファイナンシャルプランナー)
国民年金の付加年金は、日本で一番お得な年金です!
ファイナンシャルプランナーが天職! BYSプランニングの釜口です。 国民年金の付加年金とは、付加保険料を国民年金の保険料に 上乗せして支払えば、老齢基礎年金に上乗せした年金が終身で 受取れるというものです。 付加年金は、国民年金のみを支払っている第1号被保険者が、 60歳までの期間に、「月々400円」納めれば、老齢基礎年金に終身で 「200円×付加年金保険料納付月数」分の年金額が上乗せされる...(続きを読む)
- 釜口 博
- (ファイナンシャルプランナー)
借入金の有無、貯蓄額による定年後の仕事をしている方の割合
現況、年金の受給が年々遅くなり、65歳までの無年金の期間の収入の確保が様々なメディアで取り上げられています。 昨日は、お仕事に就いて、「第6回中高年者縦断調査(中高年者の生活に関する継続調査)の概況」に基づき、就労の実態をご紹介しました。 今後の無年金時代に備えるための参考として、平成23年2月22日に厚生労働省から発表された資料に、60歳定年後の就労状況が記載されています。60歳定年の企業にお...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
定年後(61歳~65歳)の就労の実態
 現況、年金の受給が年々遅くなり、65歳までの無年金の期間の収入の確保が様々なメディアで取り上げられています。私もご相談者(多くは30代から40代の方達)のライフプランの前提として、60歳定年後の働き方をどのようにお考えなのかをお尋ねしています。
今後の無年金時代に備えるための参考として、平成23年2月22日に厚生労働省から発表された資料に、60歳定年後の就労状況が記載されています。60歳定年の企...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
二人以上勤労世帯の可処分所得と消費支出総務省家計調査H23
 平成23年の総務省家計調査から、ポイントを抜き出して、御紹介しています。
本日は、可処分所得と消費支出です。
2人以上の勤労世帯の各年代の可処分所得額(収入から税金や社会保障費等の非消費支出を除く額)は30歳未満を除き、全世代で減少しています。
特に40代と60歳以上の層で対前年3%も減少しています。40代は、子育てが本格化する<
受託ローンを支払っている世代ですので、家計がより厳しいものになっ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
401Kとは、しっかりと運用しなければ大損をする制度
 401Kの本当の名前は、「確定拠出年金」といい、企業に勤めていた人がもらえる企業年金の一つです。
ほとんど会社で、401Kが導入される前に使われていた企業年金制度は、「確定給付年金」といいます。確定給付年金とは、決まった年金を勤務年数に応じてもらえる制度です。「確定拠出年金」との違いは、年金の作り方にあります。あなたがもらえる年金の”拠出額(原資)”が確定しているのが「確定拠出年金」で、”給付額...(続きを読む)

- 田中 佑輝
- (ファイナンシャルプランナー)
総務省家計調査でみる、お一人様の老後の家計収支H23年
 昨日は、総務省統計局家計調査から、高齢者負債の家計収支をご紹介しました。
本日は、高齢者でお一人様の家計をご紹介します。
グラフのように、収入は121,639円で、内92.2%は年金等の社会保険給付が占め、その他が7.8%です。税金等の非消費支出が11,552円ですので、可処分所得は110,086円になります。
一方、消費支出は140,869円で、食料が23.0%で、教養娯楽が12.5%を占め...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後の貯蓄額の目途 高齢無職世帯の家計収支H23年
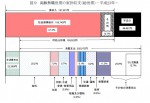 私は、お客様のライフプランの作成やご相談にお答えする際に、、老後に備える貯蓄額を総務省統計局の家計調査で、概要をお答えしています。本年2月17日に、H23年の速報が出ましたので、ご紹介します。
60歳以上の高齢者世帯の内、無職世帯は68.3%を占めています。
調査によれば、無職世帯の平均実収入は月に181,921円、内、社会保障給付が158,742円約87.3%を占め、その他の収入が12.7%です...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
民間介護保険がひろまらないワケ
ファイナンシャルプランナーが天職! BYSプランニングの釜口です。 今回のメルマガは、民間介護保険がひろまらないワケについて お話しいたします。 某新聞社から介護保険についての取材依頼をいただき、 改めて介護保険について調べて分かったことは、日本人のほとんどが 介護保障の必要性を感じているにも関わらず、加入比率がかなり低いということ。 実際私の保険契約者総数に対する加入者比率は、なんと1%...(続きを読む)
- 釜口 博
- (ファイナンシャルプランナー)
生命保険 見直し なぜ生命保険が必要なのか?
生命保険 見直し なぜ生命保険が必要なのか? 自分や家族の将来の生活に、まったく経済的な心配がなければ保険は不要です! 簡単に言えば「お金があれば保険はいらない」ということです 私たちを取り巻く不安はこんなにありますね! ・あなたが亡くなることによって、我が家の財布のお金が入ってこない! ・子供の教育費はまだまだかかる!(幼稚園から大学全て公立でも約1000万円「文部科学省 統計...(続きを読む)

- 森 和彦
- (ファイナンシャルプランナー)
睡眠専門家の健康コラム 平均寿命よりも健康寿命
◆ 現在、日本人の平均寿命は、 男性・・・79歳 女性・・・86歳世界のトップクラスの長寿国です。(厚生労働省2008年)また、65歳以上の高齢者の人口割合は、全人口の20%を超えています。 ◆一方、健康寿命という数字があります。 健康寿命とは、心身共に自立し健康的に生活できる期間をいいます。 要は、支援や介護を必要としない機関です。その健康寿命は、 男性・・・72.3歳 女性・・・77....(続きを読む)

- 快眠コーディネイター 力田 正明
- (心理カウンセラー)
各年金とご自身の資産運用の整合
 将来の年金に不安が広がっています。日本の年金が破綻することは無いと考えていますが、年金の給付額の削減は可能性が高いと思われます。
というよりも、年金の給付額の削減は明日にでも実行しないと、将来の削減額は大きなものになると予想されます。既に現役世代の負担は税金・社会保険料の負担分も考慮すると過重です。
先日ご紹介した高齢無職夫婦世帯の例(総務省家計調査H22年)で述べますと
毎月の収入が223,...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後資金を預貯金で貯めるには、毎月の貯蓄額はどれだけ必要か
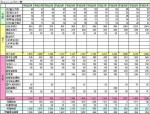 ライフプランの作成と、夢や希望実現のためのご相談に与る者として、大変心配にな記事が目につきました。それは、2012年1月4日の日経朝刊のM&I欄に、公的資金以外の老後資金の準備方法について、圧倒的に比率が高かったのが、「預貯金で」が86%。2番目は民間の年金保険で26%、3位が株式投資、4位が投資信託で、いずれも20%に満たない、という記事です。
記事を読んで、直感的に感じたものは、老後資金の金...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
国債800兆円超、政府債務1,000兆円超に備える(海外への脱出)
国債の暴落(金利は上昇)への対応を考える際に、海外への脱出が、メディアで取り上げられています。 2011年12月27日のテレビ東京ワールド・ビジネス・サテライトで定年を待たずに、マレーシアにロングステイしている50代のご夫婦が取り上げられていました。 報道では、5,000万円の資産を作り、マレーシアで長期ビザ(10年)で滞在、生活費は24~25万円/月、仕事につかずに、金利(3.5%)で補いなが...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
生命保険の見直し方(その9:特約を見直す)
特約を見直す 生命保険には、多くの特約があります。 なんだかよくわからない特約がいっぱいついていませんか? 「三大疾病特約」「傷害特約」「婦人病特約」など本当に自分に必要なのかを見直していくことも大切です。 特約の中でも注意したい特約が「入院特約」です。 名称は保険会社によって多少異なりますが、要は病気やケガで入院したときに1日につき5,000円とか10,000円とか支払ってくれるものです...(続きを読む)

- 清水 光彦
- (ファイナンシャルプランナー)
睡眠専門家の睡眠知識講座 「睡眠の老化は何歳から?」
今日1日の活動量が、眠りのつきやすさを決めます。 できるだけ、体を動かしましょう♪ ・さて問題です。「睡眠の老化って約何歳から始まると思いますか?」 A 65歳 B 55歳 C 45歳 D 35歳 ********************************************** ・さて問題の答えですが・・D 35歳です。 想像以上に早いと思わ...(続きを読む)
- 快眠コーディネイター 力田 正明
- (心理カウンセラー)
★3/24-25 「東京国際アニメフェア2012」開催中
今日から2日間(3/24-25)、東京・お台場で、 「東京国際アニメフェア2012」 パブリックデー開幕しました! ★ 世界最大のアニメーション総合イベント 「東京国際アニメフェア2012」(委員長 石原 慎太郎〔東京都知事〕)の本年は、プリキュアを中心としたアニソンコンサートなど、お子様連れのご家族が楽しめる様々なイベントを実施します。 また、海外からの出展も多数予定されて...(続きを読む)

- 岡星 竜美
- (経営コンサルタント)
老後資金準備 ~自分の身は自分で守れ~
年金給付開始年齢を遅くする案や保険料の上限の引き上げ案、年金債など年金財政圧迫による負担増、給付総額の圧縮などいろいろ案が出ています。日本年金機構のホームページには、「公的年金は、老後の所得保障の主柱として、高齢者の老後生活を実質的に支えていくことをその役割としています。」と掲げられていますが、役割が終わってしまった感じがあります。そんな中、みなさんはご自身で老後の生活を守らないとなりません。 ...(続きを読む)
- 辻畑 憲男
- (ファイナンシャルプランナー)
扶養の条件130万円を超えて働くことの意味
前回ご紹介した、所得税の配偶者控除の要件103万円以下、社会保険の要件130万円未満を働き方の上限とされている奥様が大勢いらっしゃいます。 理由は、この収入を超えると、社会保険料を支払い、税金を支払うと、ご夫婦の実質収入が減少してしまうためです。 国民年金は地方自治体ごとに料率が変わりますし、健康保険料も加入する保険で保険料も変ります。そして、ご主人の税率や税額も変わりますので、試算しなければ増...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)


遺族厚生年金について
遺族厚生年金は、厚生年金保険の被保険者または、被保険者であった方が、下記の要件に当てはまる場合に支給されます。 厚生年金保険の被保険者が死亡された場合、または、その間に初診日があった病気やけがで、初診日から5年以内に死亡された場合。 1級、2級の障害がある方で障害厚生年金を受けていた方が死亡した場合、そして老齢厚生年金の受給権者や受けるために必要な加入期間を満たしている方が死亡した場合に、受給...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)

3億円を資産運用するには?
ちょっと気になる話 ~ライフとマネーのQ&Aから~ ■3億円を資産運用するには?■ ■【資産運用についてのご相談】 資産運用についてのご相談です。 株式売却で税引き後3億程度の見込みがあるのですが、 3億円を資産運用した場合に、 年間でどの程度の収益が確保できるものなのでしょうか? 仕事漬けの毎日でしたので 運用という概念を持っておりません。 こういう金額になるとプライベートバンクなど...(続きを読む)

- 伊藤 誠
- (ファイナンシャルプランナー)

事業承継に利用できる相続税と贈与税の特例
第4 事業承継に利用できる相続税と贈与税の特例 1 暦年贈与 暦年(1月1日から12月31日までの1年間)毎にその年中に贈与された価額の合計に対して贈与税を課税する制度です。贈与税の非課税財産に該当するものは贈与税の課税価格計算の基礎に算入しません。基礎控除額を超えた部分に対して以下の累進税率を乗じた金額を納付します。基礎控除額は110万円です。 基礎控除後の課税価額 ...(続きを読む)

- 村田 英幸
- (弁護士)
714件中 351~400 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

