











「正規」を含むコラム・事例
2,230件が該当しました
2,230件中 2051~2100件目


個人にとって円安は資産の減少、円高は資産の増加
債の暴落や、インフレ率の上昇による円安と円高の資産に対する影響について、ご説明いたします 円安のケースを考えた場合、1ドルを80円で購入し、しばらくして1ドル120円になった場合、ドルを売却して120円を得たとします。(費用・税は除く) 円で考えた場合、40円が利益として認識されます。ただ、これは、国内から考えた為替だけの範囲での出来事です。 外国からご自身の観た場合、先程まで日本の資産を12...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)
日本国債が海外で低評価を得た際の円安と対応
前回まで、国債価格が下落する=金利が上がる≒インフレ率があがる、お話をしました。 では、国債価格が急激に下がると、通貨としての円はどのようになるのでしょうか。 国債を海外で購入してもらう際に、現在の価格が1ドルであった場合に、0.8ドルでしかし販売できなかったとします。これは、日本政府の徴税能力、在世改革の姿勢に信認が得られていないことを示します。現在の1ドルは約80円ですから、日本国債の価格8...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本国債のデフォルトについて考える
前回まで、国債の行方について悲観的な見通しを述べて参りましたが、日本国債のデフォルト(金利の支払い停止、償還の停止等)が有るのかと言いますと、その可能性は当面(かなり長期間になります)は低いと、私は考えています。 利子の支払の面から考えますと、既存の国債分の金利は、一部を除き固定金利で発行されています。従いまして、販売する為の新発債の金利は上がりますが、すぐに利子の支払額が増える訳ではありません...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本国債の行方は価格の低下=金利の上昇に繋がります
昨日に引き続き、日本国債の行く絵について考えてみました。 国内の金利が上昇すると、日本国債を買うための外資の円買いにより、とりあえずは円高になります。ただ、長期的には為替は購買力平価に沿って変化するので、「国内の金利上昇≒インフレ率の上昇」により将来的には円の価値は低下致します。 円安に為るとどのようになるのかが気になります。このケースの場合には、経済的な発展=需要の拡大によりインフレが発生す...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本国債の行方と金利の動向-2
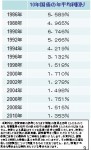 現在、金融機関による、日本国債の消化は順調です。ただ、これは貸出先が少ないために、国債を購入をしているという、運用先が無いことによる国債購入=低金利が続いています。では、この状態が何時までも続くのでしょうか。
既に銀行の国債保有は、日銀の調査によれば、23年4月末で総資産の2割に迫っています。この先、国債を買い続けるには、貸出を絞ることになりますが、復興のための資金需要が発生していますし、住宅ロー...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
公務員の給料は本当に高いのか?
 いつもありがとうございます。
全力転職フォーラム 代表 新垣覚です。
先日、子供を連れて大きな公園に行きました。
そこにはこれまた大きな池があるのですが、
コイが尋常じゃない数いるんです。
エサをやるともう大変!
うじゃうじゃ、我先にとコイが殺到します。
その中に息子が見つけたものは何と!
ウナギ!!
食べられるんでしょうか????
さて本題です。
非正規労働者が増...(続きを読む)

- 新垣 覚
- (転職コンサルタント)
日本国債の行方と金利の動向-1
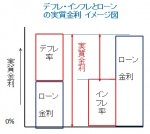 様々な経済事象の中で、金利動向は私たちの家計に重大な影響を与えます。
金利が上がれば、住宅ローンを変動金利で借り入れている方は、返済額が上昇します。金利が上昇すると物価へも影響し、価格上昇は家計に打撃を与えます。
金利上昇に影響する要素として、景気が回復し給与も上がることで需要が喚起され、物やサービスの価格が上がり、投資意欲が高まるために、金利が上昇する「良い金利の上昇」
が在ります。この場合に...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
外国債券償還時のポイント、二国間の通貨は購買力平価で決まる
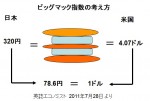 2現在、銀行や証券会社から多くの外貨建て債券が販売されています。また、それらにあろうことか、当該債券の発行国の通貨以外の通貨で利子を支払う仕組みを付けたものが販売され、売り上げを伸ばしています。
日本の投資家にとって、当該債券は償還時には、日本円に替える必要があります。その時に現在よりも円高に成っていた場合には、手取り額が減少する(損失)ケースがあります。
では、二つの通貨の高安はどのように決...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
外国債券の金利は実質金利と為替で考えましょう
2011年7月現在、銀行や証券会社から多くの外貨建て債券が販売されています。また、それらにあろうことか、当該債券の発行国の通貨以外の通貨で利子を支払う仕組みを付けたものが販売され、売り上げを伸ばしています。
必ず、損をするとは言えないものの、リスクの大きな商品であることは間違いありません。
大きく儲けることがあるけれども、損失が出てしまう事も在ることを理解してのご購入をお勧めします。
債券を購入...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 個人投資家のリターンの構造
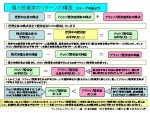 個人投資家として、資産運用に臨む際に、私はパッシブ運用(インデックス運用)をお勧めしています。
この運用方法をお勧めする理論的なバックボーンの一つに、資本資産価格CAPMや投資の成果を図るシャープレシオで知られる、ウィリアム・F・シャープ氏の説明があります。
それは、図に示しました通りの展開で、パッシブ運用がアクティブ運用よりも、確率的に成功する可能性が高いことによります。
パッシブ運用家とアク...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 投資信託は分配金なしが運用効率で有利
 相談者から、多くのFPの答えが、多分配型のファンドは資産形成には不向き、効率的ではないと回答が寄せられているが、10年という期間でみると、毎月分配型のファンドで再投資を行った場合と分配金なしのファンドの基準価格に大きな差が無いので、毎月分配のファンドでも良いのではないか、とのご質問が載りました。
私も、長期投資の観点とファンドの仕組みによる効率性の悪さの両面から回答しています。
現在、高金利国...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 高金利国の通貨建て債券購入の際の注意点
現在各証券会社、銀行からで高金利をうたった債券が販売されていますが、為替の変化が無い場合でも、「思っている」よりも利益が上がらないケースがあります。それは何故? 例えば、国際金融公社(IFC)の債券は複数の新興国通貨建ての債券があります。 一例を挙げると、クーポンが税引き前で9.94%、10.00%で販売されています。また償還までの日数も2年や3年と短いため、現在の為替レベルが継続するかも知れな...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
内国債券の税金と外国債券の種類と税金
債券の税金は、現在優遇税制が適用されている上場株式の売買益とは異なり、重いものになっています。 利付債の利息には、預貯金と同じく20%の源泉分離課税が掛ります。 また、償還差益(購入時の価格と償還時の額面価格との差益)は、雑所得として総合課税扱いに為ります。 債券の売買益は原則として非課税です。 ただし、転換社債型新株予約権付社債(通常転換社債と呼ばれます)等は株式と同様の扱いに為っています...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 債券の発行条件の違い
債券の発行には「表面利率」「発行価格」「償還期限」「利払い」の4つの条件が予め決められています。 表面利率(クーポン・レート)は 額面金額に対して支払われる1年間の利息のことです。変動利付債を除いて、償還まで変更されない固定金利です。 また、債券の利息のことをクーポンと呼ばれるため、クーポンレートともいわれます。 利息が支払われない割引債をゼロクーポン債と言います。利息相当分は割割り引いて発行...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 債券の種類 どのようのものがあるのか
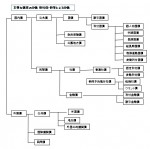 債券には、様々な分類があります。
公社債という分け方で公共債と民間債(社債)等です。それを系統的に落としたものが図です
外国債の中にも、国内債と同様な分類が出来るのですが、省略しています
また、利付債(通常は半年ごとに利息が支払われ、償還時に額面金額で償還される債券)
と割引債(利息の支払いは無いのですが、額面金額から利息相当分を割り引いた価格で発行され。償還時に額面金額で償還される債券)
...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産配分、10年間の運用成績
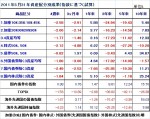 私のセミナーでも、資産運用の成果の約90%は資産配分(アセットアロケーション)による者と説明しています。
とは言いながら、どのような資産配分であったなら、自分に合っているのか、または直近10年でどのように資産配分しておけば良かったのかを検証してみました
表は2011年5月31日に保有している資産がどのようになっているかとして判断して下さい。
もし、10年前の2001年6月1日に投資して、2011...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 債券=公社債を保有するメリットとデメリット
重要な金融商品として、株式と債券がありますが、株式よりも債券は、解りにくい商品かと思います。これから数回かけて、債券とは何かを考えて参ります。 債券は、国、地方自治体、地方公共団体、民間企業、または外国の政府や法人などが、投資家から資金を借り入れ、その代わりに発行する一種の借金の証文「借用証書」です。日本国債や東電債などが有名ですが、東京都債、ソフトバンク債など、様々な社債が在ります。 借用証...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 金利上昇による債券価格の下げ幅
このところ、国内株式の不調と国内の景気停滞感から、新聞の広告に証券会社や銀行等の金融機関から海外債券の発売が掲載されています。また、国内でもリスク回避の観点から国債の消化は依然として順調です。 よく、債券は確実資産と言われることが多いのですが、債券の種類や価格の構成とリスクについて、正しく把握してご購入されるようお勧めします。 しかしながら、債券の価格も急騰と急落があります。 株式は東京証券所...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 リターンについて考える(算術平均と幾何平均の実例)
 今回は、投資の基礎知識として、リターンの把握について考えます。
例えば、昨年100万円を投資して、年末に10万円の利益が出て、110万円になった場合には、収益率は10%と為ります。今年10%の損失が出た場合の損失額は幾らでしょう。答えは11万円です。
この場合の平均値は10%+ (- 10%)÷2年=0% と算出されます。
でも、元本に対する損失が1万円出ています。実はこの場合の平均を算...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
マンション経営にあるリスクと誤解
重要な誤解は建物の減価に関してです。 お客さまから入る家賃の中には、建物の減価分が含まれています。これは、建物は年一年と老朽かしていきます、従って価値が徐々に低下することを言います。丁度多分配金型の投資信託で多発している特別分配金と同様な現象で、元本が家賃の中に入ってオーナーに戻ってきているのだとお考えください。 建物の種別ごとに耐用年数を掲載します。建物の建て替えの目途としてお考えください。...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
マンション経営は、これだけの支出リスクがあります。
重要な誤解は建物の減価に関してです。お客さまから入る家賃の中には、建物の減価分が含まれています。これは、建物は年一年と老朽かしていきます、従って価値が徐々に低下することを言います。丁度多分配金型の投資信託で多発している特別分配金と同様な現象で、元本が家賃の中に入ってオーナーに戻ってきているのだとお考えください。 従ってこの減価分を積み立てておかなければ、将来建物が建てられないことになります。家賃...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
マンション経営の収入についてリスクを考えよう
このところ、投資用マンションの広告や売り込みが頻繁にかかってきます。また、ワンルームマンションへの投資のご質問もあり、もし、投資をする際には、下記のリスクを踏まえて行うようアドバイスをしています。 マンション経営で収益をあげられる為には、下記のリスクを確認することが必要です。 ○ マンション経営から入る収入は、家賃、更新料、礼金などですが 実質的な家賃収入=家賃×12ヶ月×空室率で表されます...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
外国債券のリターンはリスクに見合うのか 収益とコスト
★収益に寄与するためには、コストとしての手数料が重要です。 為替手数料のほかに様々なコストが付加されていますが、一般投資家には購入価格に含まれているため、市場で購入する株式とは異なり、実際のコストは不透明です。 ただ、為替手数料は購入前に各社のHP等で確認が出来ます。 例えば、ネット証券大手のA証券の外貨購入・売却のスプレッド(費用)は 米ドル±0.25円、ユーロ±0.50円、豪ドル±0.70円...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
外国債券のリターンはリスクに見合うのか 実質金利の考え方
週刊ダイヤモンド2010年12月4日号「マネー経済の歩き方」で私淑する山崎元さんが、資産配分に外国債券は? というコラムを書いています。 概意は、資産配分で外国債券に配分するのは、期待リターンの低さに比べリスクが大きすぎるので、反対だというものです。 私も、現時点(債券バブルの状況ではリーターンが低い)では同感です。従いまして、今月の「FP便り」は外貨建債券について考えてみました。 一般の個人...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
海外ETF選定の考え方と銘柄例-債券他
 債券型は対象とする債券の分類なども少なく、米国市場への偏りがありますが、国内外の債券に投資する際には、信託報酬の低い、インデックス・ファンドをポートフォリオに組入れることも検討されると宜しいかと思います。
米国市場での債券型は種類も多く、米国国債の短期、中期、長期などに対応したもの、ハイイールド債を対象とするものなどを、資産配分の中で、ワンポイントでこれらETFの配分もお考えになると、インカムリ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
海外ETF選定の考え方とその銘柄例-株式編
我々悩み多き一般投資家としてのETF選定にむけた、考え方と例を取り上げました。 株式への資産配分をあれこれ悩まれていらっしゃる方には、 1銘柄で世界の大手企業をカバーする世界指数に連動するETFがあります。 MSCIワールド指数などです 米国のNYSE Arca市場に FTSEオールワールド・インデックスに連動する、 バンガード・トータル・ワールド・ストックETFが上場されています。 いずれか...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本市場におけるその他のETF
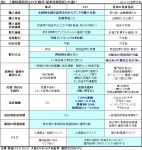 ○商品に関するETFが28銘柄あります。
金の価格に連動するETFの内1つは、現物の金が信託として保有されています。
株式や債券と異なる動きをする資産として若干組入れてはいかがかと考えます。
が、金などの商品は価値を生みません。単に保有するだけになり、値上がりを期待するものになります。金を現物でお手元に置き、最悪の事態に備える方には不向きかも知れません。金は通貨の代替、究極の通貨と考えた場合に...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
日本市場での外国株指数ETFは購入に疑問符
○海外の株式指数および国債に連動するものは残念ながら東証・大証合わせて銘柄しかありません。
良く知られている指数として、NYダウ、MSCIコクサイ、MSCIエマージング、ナスダック100、スタンダードプアーズ500、そしてSP国債指数などに連動する銘柄等があります。
しかし、売買高を確認するとETFとしては、極めて小さなものが多く、購入は躊躇せざるを得ません。
例えば、2012年1月16日の売...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 日本のETFの選び方(日本株指数)について
我々日本の投資家とって、生活の根源は日本ですし、外国市場のETFを外貨で購入されていても、将来日本で使用するために購入するのですから、円貨への交換が必要になります。 従い、資産配分方針で決定した日本株式への配分比にあわせ、国内株を対象とするETF銘柄の中からお選びになることになります。 ★日本で一般投資家を対象としている証券会社全てで上記の銘柄が購入できます。 この点が、通常の投資信託とは大き...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 日本に上場しているETF(上場投資信託)の種類と銘柄数
前回 資産運用でのETFの有利さをご紹介しました。今回は日本の株式市場に上場されているETFとその特長、購入に関するポイントをご紹介します。 ETFとはExchange Traded Fundsの略ですから、株式取引所に上場されている投資信託で世界の証券主要株式取引所に上場されています。 最も上場数が多いのはニューヨークARCA証券取引所です。 日本では東京証券取引所にETF107銘柄とETN...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
ETFとインデックス・ファンドの違い・コスト編
 ETFとインデックス・ファンド及びアクティブ・ファンドの違いの大きなものに、コストの違いがあります。
ご存じのとおり、一般的には、買付手数料と信託報酬はアクティブ・ファンドよりインデックスファンドが低いレベルに成ります。それ以上にETFは有利なけーすが多いので、資産形成の一番にETFを選択することが、コスト面で優位になります。
・信託報酬について
ETFの売買手数料とは株式に準じます。また、表...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 ETFと再投資について
再投資について 取引方法のなかで、現状日本の証券会社が扱う国内外のETFの分配金は 全て払い出されるためファンドで可能な再投資が出来ません。 通常、当該ETFが保有する株式等から得られるインカムゲインは、信託報酬等の経費を引いたのちの余剰が分配金として払いだされます。 私はこのことがETFの最大の弱点と考えています。 再投資は複利で運用という効率的な手法ですので、長期投資では重要なポイント...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
ETF(上場投資信託)とインデックス・ファンドの違い・購入方法編
資産運用⑫では、ポートフォリオに組む商品として、インデックス・ファンドをご紹介しました。
今回はインデックス・ファンドと同じく、指数などに連動する投資信託としてETFをご紹介します。
ETFとはExchange Traded Fundsの略で、東京証券取引所などの株式市場に株式コードをつけて上場している投資信託の総称です。
その価格は、株価指数(TOPIXや日経平均)、金などの商品価格や商品指...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
医療保険の選び方①はじめに
 やっぱり一番相談を受けるのが、入院した時の医療保険です。
健康ボーナスがもらえるものや、女性疾病に保障が倍増する保険・・
いろいろありますが、保険選びのポイントを考えて行きましょう。
ちなみに私は、スノーボードの練習中にぎっくり腰になって5日間入院して、入院費用が8万円かかりましたが、2本の医療保険から合計40万円入ってきました。(医療保険には月々7000円ほど払っていますので・・)
そういう掛...(続きを読む)

- 佐野 明
- (ファイナンシャルプランナー)
投資 基礎知識 インデックス・ファンドの選び方再録
 投資信託の中で、選ぶならば、インデックス・ファンドが有利であることを⑪でご紹介しました。では、インデックス・ファンドであればどれでも良いのでしょうか。
ここでも選択のポイントがあります。
選ぶポイントのひとつは、インデックス・ファンドの購入・保有に関するコストです。
ファンド=投資信託のコストは
買付手数料+信託報酬×保有年数+信託財産留保額で表されます
これらは全て%で表されますので、フ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
インデックス・ファンドはコストの安さで有利な選択です。
 資産運用の基礎で、投資に対するコストの重要性を述べています。今後も投資コストにはこだわり続けたいと考えています。
ところで、インデックス・ファンドは、市場の指数に連動するようにファンドを市場と同じ比率で原資産(株式など)を組み込めば良いので、個別銘柄の調査の必要性も無く、原則運用による売買も発生しませんから、運用経費が抑えられています。
筆者が得ているイボットソン・ジャパン社のデーでは2007...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 運用成績に大きなインパクトはコストです。
 長期の資産運用をお考えの場合には、購入~保有~売却までのコストが重要です。
ご自分が商品を販売するケースをお考えください、出来るだけ、ご自分の利益が上がる商品をお客様にお勧めすると思います。従って売り手が薦めるものは、買い手にはコストの高いものに成ります。従って、相手が勧めない、商品の中から有利なものを探す必要があります。
よく、成績がよければコストが高くても良いのでは、といわれる方が多いので...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 ポートフォリオ作りは投資信託を利用しよう
 コラムで、資産配分(アセット・アロケーション)を決定して、投資に臨まれるようお勧めしました。
では、夫々の資産クラスのポートフォリオはどのように選べば、良いのでしょうか。
今回、その簡単な商品選びをご説明いたします
リスクとリターンのコラムで、個別リスクはゼロに近づけることが出来るが、市場リスクは残ってしまうと説明いたしました。
また、資産クラスの分散投資でリスクを低めることをお勧めしました...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 資産配分アセット・アローケーションのお手本があります
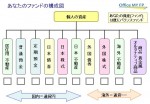 皆様は意識していなくても、資産配分をされています
まず、預貯金をお持ちです。持ち家の方は、不動産にも投資されています
(日本人の持つ資産の60%以上が不動産です)。
株や債券は持っていないといわれる方も、国民年金、厚生年金、共済年金等各種年金に加入されている場合には、間接的に5資産に投資しています。
貴金属を保有されていらっしゃいませんか?
その方は商品(オルタナティブ)という資産クラスに投...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 資産配分(アセット・アロケーション)とは?
 日本に本店のある銀行の定期預金は、元本1,000万円とその利子が預金保険制度で保証されていますが、低リターンです。
また、日本の債券のうち個人向け国債も元本が保証されていますが、現時点での利率はやはり低いものになります。
そこで期待リターンを上げるには国内株式と外国株式への投資が欠かせません。
此処での注意点は、外国債券のリターンは為替の影響で、長期的にはかなり低いものになります。
イボットソ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資は資産配分(アセット・アロケーション)を決めてから
 資産運用を行う前にご自分のリスク許容度と期待するリターン(収益率)に基づく資産配分(アセット・アロケーション)方針の決定をお勧めします。
もし、ご自分で決定することに不安があるのでしたら、金融商品(貯蓄性保険、株式、債券、不動産等)を販売しない(コミッション・オンリー)のFP又は投資アドバイザーへのご相談をお勧めします。
投資対象とする資産は、1.定期預等の預貯金、2.日本国債、電力債などの国...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 時間分散としてドルコスト平均法は有効か
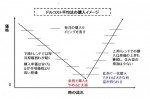 前回と前々回の基礎知識で銘柄の分散と国や市場の分散をお勧めしてきました。
次にお勧めするのは、時間の分散です。ただし、これは必ずしもリターンに繋がるものではありません。
効率的市場仮説では、明日の価格はランダムで予測不能とされています。また、効率的な市場では無い事例・アノマリーや、人は感情に左右されるため、歪みが生じることが報告されています。とはいえ、我々一般投資家が、それら市場の歪みをキャッ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 リスクを下げるための国や地域の分散
資産運用の基礎⑬で銘柄の分散をお勧めしました。次にお勧めしたいのが、国や地域の分散です。 日本だけに投資する場合には、日本国というカントリーリスクがあります。また、例を日本株の日経平均を考えますと、この二十年未だに日本はバブル期の最高値を超えておりません。その間、米国株式や中国株式等々様々な国の株式市場は株価が上昇しています。 また、債券も日本国債の利回りはとても低く、それに比べ米国やドイツな...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
内向的タイプの人の就職・転職 第6回
 PART5 企業風土が合わない場合などの転職 転職のポイント①
企業風土、人間関係が合わずどうしても転職せざるを得ない時
職場で孤立し持ちこたえられない時、会社から辞めさせられる時、どうしても人間関係が嫌で我慢できない時・・・やはり転職を考えざるをえない時があります。できれば転職はいつでも転職先を見つけてから辞めたいものです。
転職の方針を考える。
まず何を武器に転職できるかを...(続きを読む)

- 上田 信一郎
- (キャリアカウンセラー)
投資 基礎知識 リスクを下げるには分散投資が有効
 期待リターンとリスクの関係で需要なのは、損失をコントロールする為に、リスクを下げることです。リスクを低減する方法として、資産、銘柄、時間の分散をお勧めしています。
例えば、日本株式を検討される場合には、東京証券取引所1部の個別銘柄を少数保有される場合と、十分に相関を考慮した分散で多数の銘柄を保有されている場合を比べると、後者のリスクが小さくなります。図に示しているように、1銘柄、2銘柄と順次多数...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用 主要株価指数と為替換算で見る2011年の成果
 新しい年を迎え、お喜び申し上げます。昨年の資産運用は如何でしたでしょうか。
毎日のように、NYダウがいくらになった、香港市場は上がった、下がったというニュースが流れますが、それらはドル表示、香港ドル表示での騰落で、日本に居て円で暮らす我々に関係する数値は、それらの指数と為替変動を掛け合わせた数値です。
掲載した表は、海外にいる方が、日本株を購入すると、現地通貨ではどのように変わるのか、日本の方...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
投資 基礎知識 リスクと標準偏差について
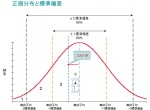 金融商品の期待リターンとリスクを表す際に、リスク≒標準偏差と表現することがあります。これは、団塊世代の方は昔聞いたことのある、入試の際に良く使用した標準偏差のことです。
X軸にリターン、Y軸に発生した件数を年度ごとプロットしますと、中央が高く裾に成れば件数が少ない【釣鐘型】のグラフに成ります。グラフの最も高い部分が中心点で、ここが算術平均の平均点です。
そして、この算術平均を中心に、毎年のリタ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
マイファンド12月レポート -1.3%の下落 年初来で-10.1%下落
本年度は、3.11以降の日本株の下落、夏以降は欧州の債務問題から金融危機への発展で、振るわない年に成りました。ベンチマークとの対比は来月15日ごろに成ります。 当月の成果は-1.3%の下落です。欧州の債務危機の影響で、新興国、そして日本株の下落の影響です。その中で、米国の株価は堅調で上昇、欧州も上昇しています。2011年は初来で-10.1%の下落です。特に、新興国株式と日本株の下落が大きく影響...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
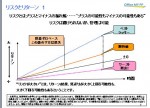
投資 基礎知識 リターンとリスクの関係ゴルフに例えると
 リスクとリターンの関係を、ローリスク・ローリターン、ハイリスク・ハイリターンと言いますが、変わり易くするために、ゴルフの例でたとえますと、図に示しました通り、ドライバーは「ぶれる」可能性が大きい(リスクは大きい)代わりに、飛距離は長く(リターンが高い)なります。
一方9番アイアンは「ぶれる」幅は小さい(リスクは小さい)のですが、飛距離も短く(リターンは低い)なります。
ゴルフ場では、グリーンに向...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産運用講座 ~リスクを数字で管理する
今回はリスクの管理方法についてお話します。 投資理論ではリスク(リターンの変動)を、中長期的には正規分布(※)に従うものとして仮定して考えます。 そうすると、不確実な中での投資判断の問題が期待リターンとリスクという2つのパラメータで処理できて便利だからです。 そして、これによってリスクの程度を数値化(単位は標準偏差)して管理することが可能となります。 (※)正規分布とは、左右対称の釣...(続きを読む)

- 松永 文夫
- (ファイナンシャルプランナー)
2,230件中 2051~2100 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

