











「居住用」を含むコラム・事例
347件が該当しました
347件中 101~150件目


共有の居住用不動産を売却した場合の所得税の特例は?
【譲渡所得質疑応答-6 共有の居住用不動産を売却した場合の所得税の特例は?】 <事例> 消費税増税が成立しました。消費税が増税になる前に自宅の買換えを 検討する方が増えると思います。そこで今回は、すこし複雑な買換え特例の パターンを検討してみます ABの兄弟は、15年前に2階建ての2世帯住宅共有名義で購入しました。 その後15年間兄のAは、1階で家族とともに生活をしていました。 ところが、弟...(続きを読む)

- 近江 清秀
- (税理士)
住宅資金贈与は「贈与時期」と「建築時期」に要注意
現在の住宅税制で、父母または祖父母から、自己居住用の一定の家屋の新築、取得または増改築等において、非課税限度額までの贈与については非課税となる制度があります。 平成24年中の贈与であれば、一般の住宅で1000万円、省エネ・耐震住宅で1500万円までで、平成24年から26年までの各年で非課税限度枠が異なりますので、適用要件の期限に注意する必要があります。 平成24年の非課税限度枠を適...(続きを読む)

- 前野 稔
- (ファイナンシャルプランナー)


住宅関係の特例の延長 平成24年税制改正
宅関係の税制で期限が到来するものについて、平成24年の税制改正で期限が延長されました。延長に合わせて一部条件が変わった特例もあります。まとめて紹介します。 1.特定の居住用財産の買換え 利益が出ている住宅を売却して新しい住宅を購入した際の特例です。平成25年12月31日まで2年間延長されました。 また、売却した住宅の売却金額の上限が2億円以下から1.5億円以下に改正となっております。 2....(続きを読む)

- 佐藤 昭一
- (税理士)

判断が困難な交換特例の適用要件の確認
<事例>AさんとBさんは、Aさんが長期にわたり保有しているX土地500㎡ とBさんの保有しているY土地350㎡との交換を話し合っています Aさんの土地は、バブル期以前から保有している土地ですがBさんの土地は 2年前に取得した土地です AさんとBさんは、地目がいずれも宅地で時価もほぼ等価なので交換の特例 が適用できると考えています。 しかし、BさんがX土地を2年前に取得していて、そのことについ...(続きを読む)
- 近江 清秀
- (税理士)


居住用不動産を譲渡した場合の3000万円特別控除について
<事例> マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく譲渡所得から 最高3,000万円まで控除ができる特例があります。 これを、居住用財産を譲渡した場合の3,000万円の特別控除の特例といいます。 この制度の詳細については、下記URLの国税庁HPの解説でご確認ください http://www.nta.go.jp/taxanswer/joto/3302.htm この制度の...(続きを読む)
- 近江 清秀
- (税理士)
定期借家権とその活用によるグレード管理
借家住まいが有利な重要なポイント(普通借家権)で説明致しました通り、借家権に定期借家権ができたのは、欧米に倣いオーナーと借主の地位を対等に近いものにするこ都から導入されています。 定期借家権てせは、貸主は契約前に、当該貸家は更新が無く、期限満了により契約が終了する旨を記載した書面を交付して、説明をする必要があります。この書面の交付と説明が無い場合には、普通借家権で契約したことになります。 また...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)
借家住まいが有利なポイントと東京都のトラブル防止ガイダンス
昨日ご紹介した取り決めのほかに、下記の取り決めがあります ・賃料増減請求権 貸主・借主は賃料の増額、減額を相手に請求することができます。ただし、契約の中で『一定期間増額しない』旨の特約がある場合は、その期間中には増額の請求をすることができません(家主として:よほどのインフレや経済環境の変化が起きなければ増額の請求は難しいと認識しています) ・造作買取請求権 建物の貸主に同意を得て建物に借主が付...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
一般消費者へのインフレのデメリットとは
 ある晩、ベテランのファイナンシャル・プランナー5名で日本国債の将来について、語り合う機会がありました。そこでの結論は、いずれ(時期は長短あり)、破綻(デフォルトから金利上昇まで)し、高いインフレ率に為るというものでした。
最悪ケースは、ハイパーインフレ(物価が何倍にも為る)で最良ケースでも、高いインフレ率(およそ2桁)を予想しています。
最良ケースの一般的なインフレの場合でも、既に30年近く日本...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
国債800兆円超、政府債務1,000兆円超に備える(実物資産の注意点)
昨日のコラムでは、将来のインフレ等の準備として、「借金は固定金利「貯蓄・運用は変動金利」という考え方をご紹介しました。 では、資産の種類はどのようもな物が良いのでしょうか。 不動産や金など実物資産を購入するという考え方が浮かぶのですが、現在の状況ではお勧めできません。 一般的な消費者の不動産の購入には条件が付きます。現在保有している場合は良いのですが、これから購入する際には、自己の居住用で.ロー...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
資産配分の中での不動産の位置づけとそのポートフォリオ
前日までの資産配分では、預金等の短期金融商品と国内外の株式と債券をご紹介しました。資産に占める最も重要なものは不動産です。では、資産配分(アセットアロケーション)の中で不動産への投資はどのように考えたら良いのでしょうか。 不動産の区分として、①居住用不動産、②農業や生産設備等のための不動産、③投資用不動産と④公的なインフラ用不動産に分かれると考えています。 ここでの論議は③投資用不動産なのですが...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
不確実性(リスク)を考える(外貨建て資産について)
 前日に引き続きリスクについてご紹介します。
7.外貨建て債券について、
外国債券は毎月分配型の投信で保有することは、きわめて非効率です。もし保有されるならば、現物化分配金の無い投信をお勧めします。ただし、為替の変動リスクの影響が大きく、円安に為らないと利益の計上は無我かしいと思われます。ただ、前述しているように、日本でインフレが発生し、円安に為る可能性が高まっています。円安を見込む場合には資産の...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
不確実性(リスク)を考える(国内資産について)
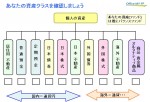
 表は、個人の方が所有する資産の主要なものを書き出しています。保有されている資産をご確認ください。
直接保有されている場合に発生している主なリスクを列記いたします。
1.居住用不動産は日本人の6割以上の方が所有しています。
地価の上昇・下落、固定資産税等の上昇、相続する方が居る・居ない(換金する必要があります)
メンテナンス費用の上昇、建替え・リフォームの必要・不要、のリスクがあります。...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
住まなくなってから賃貸に出した住宅の税金の特例
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
住まなくなったかつてのマイホームで住宅の特例を受けるには
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
中小企業金融円滑化法での住宅ローン債務者に対する救済
住宅資金借入者から債務の弁済に係る負担の軽減の申込みがあった場合における対応 金融機関は,当該金融機関に対して住宅資金の貸付けに係る債務を有する住宅資金借入者であって,当該債務の弁済に支障を生じており,又は生ずるおそれがあるものから当該債務の弁済に係る負担の軽減の申込みがあった場合には,当該住宅資金借入者の財産及び収入の状況を勘案しつつ,できる限り,当該貸付けの条件の変更,旧債の借換えその他...(続きを読む)

- 村田 英幸
- (弁護士)
中小企業金融円滑化法の概要(1)
中小企業者等に対する金融の円滑化を図るための臨時措置に関する法律(以下,中小企業金融円滑化法) (ⅰ)中小企業金融円滑化法の概要 中小企業金融円滑化法は,最近の経済金融情勢及び雇用環境の下における我が国の中小企業者及び住宅資金借入者の債務の負担の状況にかんがみ,金融機関の業務の健全かつ適切な運営の確保に配意しつつ,中小企業者及び住宅資金借入者に対する金融の円滑化を図るために必要...(続きを読む)
- 村田 英幸
- (弁護士)
アパート・マンションの事業用不動産の任意売却
アパート・マンションの事業用不動産の任意売却住宅ローンの場合の任意売却とほとんど同じように任意売却できます。 違う点としては、居住用ではありませんから、引越し費用はでません。賃借人がいる場合はオーナーチェンジ物件として、現状のままの任意売却が出来ます。 投資用不動産が毎月持ち出しの逆ざや状態に陥っているということは、その投資事業は失敗していることを意味します。企業であれば即時撤退していることで...(続きを読む)

- 木原 洋一
- (不動産コンサルタント)
住まなくなってしばらくして譲渡した場合 その1
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
買換特例(譲渡損)の確定申告手続きと必要書類
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
不動産を購入するべきですか?■
ちょっと気になる話 ~ライフとマネーのQ&Aから~ ■不動産を購入するべきですか?■ ■【不動産購入のご相談】 夫40歳、妻30歳、子供は現在はおりませんが、 将来は1人から2人欲しいと思っています。 世帯年収は約1,500万円です。 貯金は約6,500万円あります。 現在は家賃20万円 (都心2LDK、80平米、駐車場込み) の賃貸住まいです。 実家が都心にあり(...(続きを読む)

- 伊藤 誠
- (ファイナンシャルプランナー)

翌年に住宅を売却した場合の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
事業承継と相続税(相続税法の近年の改正)
第6章 事業承継と相続税 第1 相続税法の近年の改正 1 概要 (1)平成21年度税制改正 ① 平成21年度税制改正において,中小企業の事業承継の円滑化を通じた雇用の確保や地域経済活力の維持を図る観点から,新しい事業承継税制である自社株の相続税の納税猶予制度,これに併せて株式等の生前贈与による事業承継を促進する観点から,贈与税の納税猶予制度を導入しました。 ② なお,非上場株式等に...(続きを読む)
- 村田 英幸
- (弁護士)
事業承継における信託の利用可能性
第2章 事業承継における信託の利用可能性 第1 当事者の倒産リスクの回避 信託財産は,委託者から受託者に移転し,受託者に帰属しますから,委託者の債権者は,信託財産に対して強制執行等を行うことはできません。 他方,受託者の債権者も,信託財産に対して強制執行等を行うことはできません(信託法23条1項)。そして,信託財産は受託者から独立していますから,受託者に倒産手続が開始された場合,信託財産...(続きを読む)
- 村田 英幸
- (弁護士)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
譲渡所得の3000万円控除をうまく使う方法!
【所得税確定申告編-4 譲渡所得の3000万円控除をうまく使う方法!】 ご自宅を売却して利益が発生した場合に、3000万円控除の制度を 活用すると、所得税が課税されないという節税の制度は、既にご案内 させていただきましたが、 今回は、その3000万円控除制度をうまく活用する方法を ご案内いたします。 まず、3000万円控除の制度の概要の説明につきましては 下記URLで、ご確認ください ht...(続きを読む)
- 近江 清秀
- (税理士)
マンション経営にあるリスクと誤解
重要な誤解は建物の減価に関してです。 お客さまから入る家賃の中には、建物の減価分が含まれています。これは、建物は年一年と老朽かしていきます、従って価値が徐々に低下することを言います。丁度多分配金型の投資信託で多発している特別分配金と同様な現象で、元本が家賃の中に入ってオーナーに戻ってきているのだとお考えください。 建物の種別ごとに耐用年数を掲載します。建物の建て替えの目途としてお考えください。...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
贈与税非課税1000万円制度の確定申告代行
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるように今から早めにご準備下さい。...(続きを読む)
- 佐藤 昭一
- (税理士)
中小企業金融円滑化法
(ⅰ)中小企業金融円滑化法の概要 中小企業金融円滑化法は,最近の経済金融情勢及び雇用環境の下における我が国の中小企業者及び住宅資金借入者の債務の負担の状況にかんがみ,金融機関の業務の健全かつ適切な運営の確保に配意しつつ,中小企業者及び住宅資金借入者に対する金融の円滑化を図るために必要な臨時の措置を定めることにより,中小企業者の事業活動の円滑な遂行及びこれを通じた雇用の安定並びに住...(続きを読む)
- 村田 英幸
- (弁護士)
住宅資金贈与非課税1000万円制度の解説(贈与税非課税)
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
おしどり贈与の申告方法
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除適用を受けるための条件 その5
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよ...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除適用を受けるための条件 その3
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよ...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除適用を受けるための条件 その1
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよ...(続きを読む)
- 佐藤 昭一
- (税理士)
二世帯住宅の土地が単独所有の場合
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)

親から相続した自宅に10年以上住んでいる場合の所得税は?
【所得税確定申告編 親から相続した自宅に10年以上住んでいる場合の所得税は?】 <事例> Aさんは、親から相続した住宅に10年以上住んでいます。 この度老朽化が目立つため売却して、近所の新築一戸建て住宅に買換えようと 考えています。 しかし、親から相続した住宅は取得価格が不明なため多額の所得税が 課税されるという話を友人から聞きました。 さて、Aさんには本当に多額の所得税が課税されるので...(続きを読む)
- 近江 清秀
- (税理士)
347件中 101~150 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

