











「居住用」を含むコラム・事例
347件が該当しました
347件中 151~200件目


4.物件の修繕リスク
利回りが良い物件=通常、古い物件・手が掛かる物件(手が掛かりそうな物件)と言っていいでしょう。 独身用のワンルームなどでよく起こることとして、空室だった物件が契約になり入居した時に、ガス温水器が壊れているというトラブルは大変多いです。 この手の機械物(ガス温水器やエアコン)は、通常使っているにはかなり長い年数でも使えるのですが、退去となり使用しなかった期間がそれなりにあると、次回作動させ...(続きを読む)

- 西原 雄二
- (不動産業)
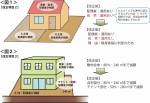


保険 見直し 地震 5
保険 見直し 地震 5 昭和56年(1981年)に建築基準法が改正されています。 新耐震設計法 実際に新耐震設計基準による建物は、阪神大震災においても被害が少なかったとされております。つまりそれ以前に建築された建物のお住まいの方は早期に対策を講じた方が好ましいと言えるでしょう。 その一つ地震保険(それ意外は過去のblogを参考にしてください)についてです。 居住用建物、家財の契約には...(続きを読む)

- 森 和彦
- (ファイナンシャルプランナー)
保険 見直し 地震 5
保険 見直し 地震 5 昭和56年(1981年)に建築基準法が改正されています。 新耐震設計法 実際に新耐震設計基準による建物は、阪神大震災においても被害が少なかったとされております。つまりそれ以前に建築された建物のお住まいの方は早期に対策を講じた方が好ましいと言えるでしょう。 その一つ地震保険(それ意外は過去のblogを参考にしてください)についてです。 居住用建物、家財の契約には...(続きを読む)
- 森 和彦
- (ファイナンシャルプランナー)
地震保険の支払い限度額
地震保険は、火災保険に加入している人だけが入れる 保険になり、その補償範囲は、地震もしくは噴火またはこれらによる 津波を直接または間接の原因とする火災・損壊・埋没・流失による 損害を対象としています。 また、あくまでも居住用の建物と家財だけを対象としています。 そして、注意したいのは、これらの損害は、火災保険では一切 補償されないということです。 また、この保険は1966年の地震...(続きを読む)

- 宮下 弘章
- (不動産コンサルタント)
すねをかじっている息子の自宅土地の評価も引き下げられる?!
すねをかじっている息子の自宅土地の評価も引き下げられる?! 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 今回は、特定居住用の小規模宅地の特例についてレアケースではありますが 相続税の節税対策に役立ちますので、ご紹介いたします (事例-3)「居住の用に供されていた宅地等が2以上ある場合」 被相続人Aは、Aの居住の用に供する宅地(X土地)と、 生計を一にする被相続人の長男甲の居住の...(続きを読む)

- 近江 清秀
- (税理士)
トランクルーム明渡訴訟 訴訟編
 今日、簡易裁判所にてトランクルーム明渡訴訟の期日でした。
賃借人が長期使用料未払い、音信不通のためです。
トランクルームとは非居住で物置などの目的で、賃貸され賃料(使用料)も1万円程度と格安で需要が有るようです。
しかし賃料が格安なのは借り手に好都合ですが、居住用と違い頻繁に訪問するわけではない点、賃借人側の管理がずさんになってくることも多く、最悪、賃借人...(続きを読む)

- 森田 智夫
- (司法書士)
遺留分の減税請求と小規模宅地等の選択替え
遺留分の減税請求と小規模宅地等の選択替え 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 震災関連の税務もひとまず一段落したようですので 今週から、通常の税務情報に戻ります。 6月早々には、東日本大震災関連の税務の特例をまとめた 本が出版されます。震災関連の税務につきましては、その本で内容を ご確認ください。私も共著で一部を執筆させていただいています。 さて、今日は「遺留分の減殺請...(続きを読む)
- 近江 清秀
- (税理士)
震災に関連して相続税と贈与税の特例をまとめました
震災に関連して相続税と贈与税の特例をまとめました 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 震災に関連した相続税と贈与税の特例をすべて簡潔に まとめてくれている資料が、国税庁のHPで公表されていますので ご紹介します。 下記URLでご確認ください。 http://www.nta.go.jp/sonota/sonota/osirase/data/h23/jishin/tokure...(続きを読む)
- 近江 清秀
- (税理士)
消費税ってどんな税?(3、物品税法の代わりに)
消費税法は、平成元年に施行された比較的新しい税法ですが、 そのルーツは、戦時財源として贅沢品の消費に対して課税する物品税法 (昭和15年~平成元年)に代わる税金として導入されたものでした。 物品税法の場合、課税対象となる商品を法律に規定する掲名主義が 採られていたので、新しい商品・製品が開発されたときに、その都度、 この商品は課税対象になるのか、を解釈しなければなりませんでした。 ...(続きを読む)

- 平 仁
- (税理士)
東日本大震災への税制上の対応(1、所得税・法人税)
動きのなかった税調が昨日、2月10日以来約2ヶ月ぶりに開催された。 東日本大震災への税制上の対応が議論されたが、具体的には、 以下の項目が検討されている。 http://www.cao.go.jp/zei-cho/gijiroku/zeicho/2011/23zen1kai.html (所得税) 1雑損控除の特例(22年度分に遡及適用、繰越を3年から5年に延長) 2災害減免法によ...(続きを読む)
- 平 仁
- (税理士)
小規模宅地特例の「主として居住の用」への武富士事件の影響
山岡美樹税理士が書かれた「武富士事件の今後の実務への影響第2回 小規模宅地等についての相続税の課税価格の計算の特例」が 国税速報6159号(平成23年3月28日発行)に掲載されている。 武富士事件(最高裁平成23年2月18日判決、TAINSコードZ888-1572) については、2月24日に、すでにご紹介させて頂きましたが、 実務に与える影響は、かなり大きなものになりそうです。 ...(続きを読む)
- 平 仁
- (税理士)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
 平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅の特例の適用を受けることができます。
マンションで、建物を区分所有し...(続きを読む)

- 佐藤 昭一
- (税理士)
二世帯住宅の土地が単独所有の場合
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*二世帯住宅で土地が単独所有の場合の取り扱いについてです。
二世帯住宅(親...(続きを読む)
- 佐藤 昭一
- (税理士)
翌年に住宅を売却した場合の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅を購入(物件Aとします)し、住宅ローン控除の適用を受けていた人が、翌年...(続きを読む)
- 佐藤 昭一
- (税理士)
買換特例(譲渡損)の確定申告手続きと必要書類
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*確定申告期限内に必要書類を添付して確定申告をする必要があります。
住...(続きを読む)
- 佐藤 昭一
- (税理士)
直系尊属からの住宅取得資金贈与の非課税適用の注意事項
直系尊属からの住宅取得資金贈与の非課税適用の注意事項 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 住宅用家屋の新築あるいは取得のための資金であれば 平成22年中は1500万円、平成23年中は1000万円が贈与税非課税という 特例があります。 この特例の適用に当たって、建物の引渡し時期に注意が必要です。 例えば、平成22年中に親から1500万円の贈与を受けて自己の居住用建物 を取...(続きを読む)
- 近江 清秀
- (税理士)
住宅資金贈与非課税1500万円制度の解説(贈与税非課税)
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*デメリットのない制度ですので対象者は必ず適用を受けて下さい。
一昨年6...(続きを読む)
- 佐藤 昭一
- (税理士)
おしどり贈与の申告方法
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*一定の書類の添付と納税額がなくても申告が必須です。
婚姻期間20年以上の夫婦が住宅取得資金か住宅の持分を贈与した場合には、2000万円まで贈与税が課税されませんという制度があります。一...(続きを読む)
- 佐藤 昭一
- (税理士)
住まなくなってから賃貸に出した住宅の税金の特例
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*期限内であれば特例の適用を受けられます。
マイホームに住まなくなった後...(続きを読む)
- 佐藤 昭一
- (税理士)
贈与税非課税1500万円制度の確定申告代行
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*デメリットのない制度ですので対象者は必ず適用を受けましょう。
平成22...(続きを読む)
- 佐藤 昭一
- (税理士)
住まなくなったかつてのマイホームで住宅の特例を受けるには
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*売却する期限があります。
マイホームを売却したくて売りに出していたとして...(続きを読む)
- 佐藤 昭一
- (税理士)
火災保険と地震保険と加入率
住宅を購入すると、火災保険に加入するのが一般的です。 火災保険は「住宅火災保険」「店舗総合保険」など種類が多く、 保険金の対象となる範囲がそれぞれ異なっています。 ちなみに住宅購入の際には、水害、水漏れ、盗難等の被害でも 保険がきく、「住宅総合保険」への加入を是非おすすめします。 ところで、勘違いしてしまうのが、家財に対する保険です。 実は、火災保険では”家財”の損害はカバーさ...(続きを読む)
- 宮下 弘章
- (不動産コンサルタント)
住宅ローン控除の条件 その5
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*居住用特例とどちらかしか適用を受けられません。
住宅ローン控除の適用を...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除の条件 その3
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*年末まで引き続き住んでいることが条件です。
住宅ローン控除の適用を受け...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除の条件 その1
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅ローン控除の条件 その1
住宅ローン控除の適用を受けるためには、5...(続きを読む)
- 佐藤 昭一
- (税理士)
不動産賃貸仲介システムにみる不動産売買仲介の問題改善
不動産の売買と賃貸の最大の違いは、当たり前のことですが 売買の場合は所有者が変わるが、賃貸の場合は所有者が変わらない というところにあると思います。 居住用不動産の売買の場合、一回売り買いをしたらそれでおしまい、 一回こっきりのお付き合い、ということの方が多いのが現実ですが、 賃貸管理業の場合、アパート・マンション等の収益不動産が存続し、オーナー様から依頼をいただいてい...(続きを読む)

- 中石 輝
- (不動産業)
おしどり贈与の申告方法
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
一定の書類の添付と納税額がなくても申告が必須です。
婚姻期間20年以上...(続きを読む)
- 佐藤 昭一
- (税理士)
贈与税非課税500万円制度の確定申告代行
デメリットのない制度ですので対象者は必ず適用を受けましょう。
平成21年に急遽できた、住宅取得等資金贈与の非課税特例の確定申告の時期となりました。
住宅取得資金贈与の非課税特例制度はデメリットのない制度となりますので、適用を受けられる方は必ず適用を受けるようにして下さい。
復習の意味を込めて、もう一度条件を確認します。
1.贈与を受けた時点で贈与者の子、孫(直系卑属)に...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除適用を受けるための条件 その3
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
年末まで引き続き住んでいることが条件です。
住宅ローン控除の適用を受ける...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅資金贈与非課税500万円制度の解説(贈与税非課税)
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
デメリットのない制度ですので対象者は必ず適用を受けて下さい。
昨年6月に...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除適用を受けるための条件 その1
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
住宅ローン控除の条件 その1
住宅ローン控除の適用を受けるためには、5つ...(続きを読む)
- 佐藤 昭一
- (税理士)

マイホームの名義を夫婦名義にするときは要注意
確定申告時期が近づいてくると、必ずといっていいほど聞かれる質問が、新築の家の名義についての贈与の不安に関するものです。 こういう形で進行しているものと推察します。 (前提)ご主人:サラリーマン、奥様:専業主婦とします。 一、念願のマイホームを長期間のローンを組んで手に入れることとなった。 二、契約時に不動産会社から「名義はどうされますか」と聞かれた。 三、ご主人は夫婦で築き上げるものだ...(続きを読む)

- 福田 和博
- (税理士)
平成22年の年末調整の留意事項が国税庁HPで公表されました
平成22年の年末調整の留意事項が国税庁HPで公表されました【所得税 節税対策】 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 年末調整の留意事項が国税庁のHPで公表されました。 今年の年末調整の留意事項を簡単にわかりやすく記載しているパンフレットが 下記URLで公表されています。 是非一度ご確認ください http://www.nta.go.jp/shiraberu/ippanjo...(続きを読む)
- 近江 清秀
- (税理士)
347件中 151~200 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

