











「公的年金等」を含むコラム・事例
60件が該当しました
60件中 1~50件目
- 1
- 2

夫婦ともに所得がある場合に係る扶養控除の取り扱い
夫婦ともにそれぞれ所得があり、子供を夫の扶養親族とする予定で、妻の勤務先に給与所得に係る扶養控除等申告書を扶養親族の記載をしないで提出していた場合であっても、その後の事情で扶養親族を夫の確定申告書を提出する際に除外して、妻の扶養親族として扶養控除の適用を変更し妻の確定申告書を提出することは認められます。 確定申告書の提出によって、夫が妻に扶養親族を変更しようとする場合には、扶養親族を減少させよう...(続きを読む)

- 佐々木 保幸
- (税理士)

iDeCo(イデコ)の手数料、引き下げ競争が激化
1.個人型確定拠出年金(イデコ)の加入者数が急増 先月5月末時点で加入者が55万人を超える公算が高く、昨年末(30万人ほど)と比較すれば、8割アップの勢い。 本年1月より、公務員や専業主婦まで適用範囲が広がり、特に30歳~40歳の若い世代の加入者が増えているのが現状だ。 イデコの契約者数No1であり、全体の2割強の加入者を抱えるSBI証券の調べによると、加入者のうち30歳代が3割、40歳代が4割...(続きを読む)

- 釜口 博
- (ファイナンシャルプランナー)


自分年金をつくる個人年金VS個人型確定拠出年金
運用によって金額が変わる確定拠出年金 ―――公的年金以外にも、「年金」があると聞きました。どんなものですか? 「国民年金、厚生年金、共済年金など国が運営する公的年金に対し、『個人年金保険』や『個人型確定拠出年金』というものがあります。 『個人年金保険』とは、私的に保険料を積み立て、将来、年金を受け取れるというものです。生命保険会社や郵便局など民間金融機関が運営しています。預貯金に近いような...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)
年金を受け取ったとき
 個人が個人年金保険の年金を受け取った場合には、契約者・受取人が誰であるかにより、所得税、贈与税のいずれか、もしくは両方の課税対象になります。所得税の対象になる場合、住民税も課税の対象となり、平成25年1月1日から平成49年12月31日までの間に生ずる所得については、所得税とともに復興特別所得税が源泉徴収されます。
国税庁のHPでは、契約者でなく、保険料負担者が誰であるかにより、税金の種類を決めてい...(続きを読む)

- 田中 香津奈
- (ファイナンシャルプランナー)
満期保険金・解約返戻金を受け取ったとき
 個人が満期まで生存したときに受取人が満期保険金を受け取った場合、もしくは、解約返戻金を受け取った場合には、契約者・被保険者・受取人が誰であるかにより、所得税、源泉分離課税、贈与税、いずれかの課税対象になります。所得税の対象になる場合、住民税も課税の対象となり、平成25年1月1日から平成49年12月31日までの間に生ずる所得については、所得税とともに復興特別所得税が源泉徴収されます。
国税庁のHPで...(続きを読む)
- 田中 香津奈
- (ファイナンシャルプランナー)
死亡保険金を受け取ったとき
 個人が死亡して受取人が死亡保険金を受け取った場合には、契約者・被保険者・受取人が誰であるかにより、相続税、所得税、贈与税のいずれかの課税対象になります。所得税の対象になる場合、住民税も課税の対象となり、平成25年1月1日から平成49年12月31日までの間に生ずる所得については、所得税とともに復興特別所得税が源泉徴収されます。
国税庁のHPでは、契約者でなく、保険料負担者が誰であるかにより、税金の種...(続きを読む)
- 田中 香津奈
- (ファイナンシャルプランナー)
「確定拠出年金(企業型)」金融機関選びのポイント(導入をお考えの企業様へ)
厚生労働省の発表(2015年3月末)によれば、企業型確定拠出年金の実施事業主数は19,832社、加入者数は505.2万人とのことです。確定給付年金からの移行や、福利厚生の拡充としての導入によって、その数は右肩上がりに増加しています(2005年3月末は4,350社、2010年3月末は12,902社でした)。厚生年金基金の解散による確定拠出年金の導入も想定されるため、今後益々の普及が見込まれます。今回...(続きを読む)

- 小川 正之
- (ファイナンシャルプランナー)
「確定拠出年金」税制優遇(拠出、運用、給付)
確定拠出年金のポイントの一つに、税制優遇があります。掛金の拠出・運用・給付の各段階での税制優遇について解説させていただきます。お役立ていただければ幸いです。 【税制優遇①】拠出掛金は「小規模企業共済等掛金控除」として、全額が所得控除の対象となり、所得税・住民税の節税効果があります。企業型の加入者がマッチング拠出(加入者自身が掛金を上乗せ)をする際も同様です。※加入者本人の掛金のみ控除の対象です(...(続きを読む)
- 小川 正之
- (ファイナンシャルプランナー)
老後資金形成にとても有利な確定拠出型年金を知る
前回のコラムで、資産運用はアセット・アロケーション方針の作成と、資産運用全体に掛るコスト負担の削減が重要と説明しました。今回は、自分で形成する私的年金として「確定拠出年金」を紹介します。厚生労働省は本年4月3日に大189回通常国会に「確定拠出年金法等の一部を改正する法律案」を提出しました。★法案の趣旨は:企業年金制度等について、働き方の多様化等に対応し、企業年金の普及・拡大を図るとともに、老後に向...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
今年も国民健康保険料の減額対象となる所得の範囲が広がります(27年度税制改正)
前のコラムで取り上げましたが、平成27年度も国民健康保険料の上限金額が引き上げられますが、一方、国民健康保険料の均等割や平等割が軽減される対象が広がります。 これにより、比較的所得の高い世帯は負担増となり、一方、軽減対象となる低所得世帯の範囲が広がります。 「国民健康保険税の減額の対象となる所得の基準について、次のとおりとする。 ① 5割軽減の対象となる世帯の軽減判定所得の算定において被...(続きを読む)

- 杉浦 恵祐
- (ファイナンシャルプランナー)

確定拠出年金のメリットとデメリットとは?
ファイナンシャルプランナーの柴垣です。 今年の4月から某上場企業で従業員向けにマネー相談を行わせていただいているのですが、その会社は最近になって確定拠出年金制度を導入されました。そういうこともあり確定拠出年金についての相談は多く、従業員の皆さんは確定拠出年金についてはよくわかっていないようです。 ちなみに、確定拠出年金とは毎月決まった(確定)金額を積み立てて(拠出)、定年後に...(続きを読む)

- 柴垣 和哉
- (ファイナンシャルプランナー)
ひとり親への援助(児童扶養手当制度、母子寡婦福祉貸付金)
ひとりで子供を育てるのは大変ですね。そんなひとり親の援助として児童扶養手当制度、母子寡婦福祉貸付金があります。 ≪児童扶養手当制度≫ 離婚によるひとり親世帯等、父又は母と生計を同じくしていない児童が養育される家庭に支給があります。 1、支給対象者 18歳に達する日以後の最初の3月31日までの間にある児童(障害児の場合には20歳未満)を養育している父又は母、又は養育者 2、支給...(続きを読む)

- 辻畑 憲男
- (ファイナンシャルプランナー)
一方、低所得者の来年の国民健康保険料は下がります。その2
「国民健康保険税の軽減措置について、5割軽減の対象となる世帯の軽減判定所得の算定における被保険者の数に世帯主を含め、2割軽減の対象となる世帯の軽減判定所得の算定において被保険者の数に乗ずべき金額を45万円(現行35万円)に引き上げる。(平成26年税制改正大綱より)」 その1では上限の引き上げという比較的所得の高い世帯の負担増をとりあげましたが、今回は軽減対象となる低所得世帯の範囲が広がるとい...(続きを読む)
- 杉浦 恵祐
- (ファイナンシャルプランナー)
資産運用 NISAよりも税の節減効果が大きな制度は確定拠出年金です
ところで、税制メリットの大きい制度として「確定拠出年金」があることを知っている読者も多いと思います。大半は企業単位で導入していますが、個人にも門戸は開かれています。税の軽減効果は個人型確定拠出年金がNISAに優る場合があります。 NISA専用口座は日本に居住する20歳以上の方です。一方、個人が掛け金を設定する個人型確定拠出年金の加入資格がある人は約3,600万人と推計されています。 対象者は20...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
増井良啓「租税法入門(10) 費用控除(2)」
増井良啓「租税法入門(10) 費用控除(2)」 法学教室連載 必要経費、所得税法37条1項 (必要経費) 第37条 1項 その年分の不動産所得の金額、事業所得の金額、雑所得の金額 (事業所得・雑所得の金額のうち山林の伐採・譲渡に係るもの、雑所得の金額のうち第35条第3項(公的年金等の定義)に規定する公的年金等に係るものを除く。) の計算上必要経費に算入すべき金額は、 別段の定めがあるものを...(続きを読む)

- 村田 英幸
- (弁護士)
増井良啓「租税法入門(9) 費用控除(1)」
増井良啓「租税法入門(9) 費用控除(1)」 法学教室連載 所得税法の10種類の所得と必要経費などの控除 ①23条 利子 控除なし ②24条、25条 配当 負債利子の控除 ③26条 不動産 必要経費の控除(37条1項) ④27条 事業 必要経費の控除(37条1項) ⑤28条 給与 給与所得控除、特定支出控除(57条の2)※ ⑥30条 退職 退職所得...(続きを読む)
- 村田 英幸
- (弁護士)
増井良啓「租税法入門(5) 所得の概念(2)」
増井良啓「租税法入門(5) 所得の概念(2)」 法学教室連載 必要経費が所得税法37条である。 (必要経費) 第三十七条 その年分の不動産所得の金額、事業所得の金額又は雑所得の金額(事業所得の金額及び雑所得の金額のうち山林の伐採又は譲渡に係るもの並びに雑所得の金額のうち第三十五条第三項(公的年金等の定義)に規定する公的年金等に係るものを除く。)の計算上必要経費に算入すべき金額は、別段の...(続きを読む)
- 村田 英幸
- (弁護士)
インフレ時の老後資金形成には、所得控除が使える確定拠出年金は外せません
デフレ時代からインフレ時代に変化した際の、借金と資産形成の金利は逆の発想が必要です。 デフレ時代は、借金は変動金利、資産形成は固定金利が有利な投資方法でしたが、インフレの際には、借金は固定金利で、資産形成は変動金利へ というものです。 これは、実際に負担する金利の算式でわかります。 実質金利=名目金利-予想インフレ率 です。名目金利が変動する、固定されている、とすると解るかと思います。 そこ...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
公的年金の扶養親族等申告書
扶養親族等申告書が送られて来たら 老齢年金を受給している人には、日本年金機構から「扶養親族等申告書」というハガキが送られていると思います。 扶養親族がいない人は、該当しないのではないかと思うかもしれませんが、扶養親族がいなくても今月末までに返送してください。 提出しないと 年金を受給している人は、公的年金等控除が65歳未満で70万円あります。さらにだれもが受けられる基礎控除が38万円あるの...(続きを読む)

- 松山 陽子
- (ファイナンシャルプランナー)
酒井克彦「所得税法の論点研究」(財経詳報社)、12
今日は、引き続き、上記書籍の、「損益通算制度を巡る今日的課題」(合計30頁)を読みました。 以下、参考として、所得税法の条文を引用します。 (課税標準) 第二十二条 居住者に対して課する所得税の課税標準は、総所得金額、退職所得金額及び山林所得金額とする。 2 総所得金額は、次節(各種所得の金額の計算)の規定により計算した次に掲げる金額の合計額(第七十条第一項若しくは第二...(続きを読む)
- 村田 英幸
- (弁護士)
酒井克彦「所得税法の論点研究」(財経詳報社)、5
今日も、上記書籍の勉強をしました。 所得税法の必要経費と家事関連費(所得税法37条)の一部(合計11頁)を読みました。 このあと、引き続き、必要経費の部分を読む予定です。 法人税法、所得税法と毎日勉強しているので、若干疲れてきて、読書のペースが遅くなっております。 参考条文 所得税法 (必要経費) 第三十七条 その年分の不動産所得の金額、事業所得の金額又は雑所得...(続きを読む)
- 村田 英幸
- (弁護士)
確定拠出年金の加入者と内容について
 拠出した掛金額とその運用収益によって給付額が決定される年金を「確定拠出年金」と言います。従来の企業年金は、加入期間などで金額が決まるタイプのものでしたが、運用によって年金額が変わるタイプの確定拠出年金に移行する企業が増えています。確定拠出型は米国の401Kにならって導入されました。
その運用は
1.運用商品の中から、加入者等自身が運用指図を行います。
2.運用商品は、預貯金、公社債、投資信託、株...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
目的別貯蓄ではなく、お金のプールを作る貯蓄の考え方
 ライフプランを達成する為の貯蓄方法で、目的毎に夫々の必要額を貯める方法が紹介されています。私は「お金に色は着いていない」のだから、全て纏めたて運用する方法をお勧めしています。お金はプールして運用し、必要都度そのプールの中から引き出すのが効率的です。
例えば、幼稚園から高校卒業までに、私立に通うと学習費だけで約1,700万円かかる(文科省H20年学習費調査より)、だからその分貯蓄しなければ、と、...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
「確定拠出年金」 しくみとメリット・デメリット
ファイナンシャルプランナーが天職! BYSプランニングの釜口です。 最近、確定拠出年金のご相談を受けることが多いので、 そのしくみとメリット・デメリットをお伝えしようと思います。 確定拠出とは「毎月いくらの掛金を支払うのか」という金額を決めて、 運用の成果に応じた給付を受取るという意味。 本来の意味から考えると「変動給付年金」という方が しっくりとくるのですが・・・ アメリカでこの制度の...(続きを読む)
- 釜口 博
- (ファイナンシャルプランナー)
【相続税質疑応答編-8 死亡退職金は相続税が課税されますか? 】
<事例> Aさんは、株式会社Xの代表取締役であると同時に株式会社Yの 取締役会長でしたが、平成20年1月に死亡しました。 X社、Y社ともに諸般の事情により死亡退職金の金額がなかなか 決定できませんでした。 そのためAさんの相続人である妻Bさんは、死亡退職金については 相続税申告書に一切記載しませんでした。 その後、平成22年6月(Aさんの死後2年6ヶ月経過)にX社の 取締役会で、Aさんの死亡...(続きを読む)

- 近江 清秀
- (税理士)
年金所得者の申告不要制度と還付申告
 平成23年分の所得税から、1.公的年金等の収入金額が400万円以下で、かつ、2.それ以外の所得金額が20万円以下である方は、確定申告が不要となりました(所法121③)。ですので、仮に源泉徴収税額よりも実際に納付すべき税額が多かったとしても、上記の要件に該当するのであれば、わざわざ確定申告して不足税額を納付する必要はありません。もっとも、税金が還付されるのであれば還付申告することはできます。そもそも...(続きを読む)

- 菅原 茂夫
- (税理士)
自分で作る年金に活用できる公的な制度<小規模共済>
事業主の方には既にご承知のことと思いますが、これから起業される方、未活用の方はご検討ください。 小規模共済とは、小規模な企業の個人事業主が事業をお辞めになる場合や会社等の役員が退職する場合に備えて、積み立てを行い、その掛け金に応じた共済金を受け取るという、事業主等の退職金制度とお考えください。 ○掛金は全額所得控除が受けられます 毎月の掛金(1,000円~70,000円の範囲内500円単位)...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
自分で作る年金に活用できる公的な制度<個人型確定拠出年金>
先に、国民年金基金をご紹介いたしました。その際にデメリットとして、確定給付ですのでインフレに弱い年金といえると申し上げました。 それを補うための年金として、個人型確定拠出年金をお勧めします。 国民年金に上乗せする確定金額部分は国民年金基金で、そしてインフレへの備え、よりリターンを得たい場合に個人向型確定拠出年金をお考えください。 国民年金の第1号被保険者と第2号被保険者で、既存の企業年金も確定...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
自分で作る年金に活用できる公的な制度<国民年金基金>
ご存知の方も多いとは思いますが、国民年金基金は、国民年金に加入している方たちに向けた制度です。 掛金は、次回に紹介する個人型確定拠出年金とあわせて、 年間81.6万円まで掛けることが出来ます。 ○受け取る年金の金額が加入時に分かる確定年金です。 ご承知のとおり、確定拠出年金は運用成績によって受取額が変わります。 でも、此方は予め分かりますので、リタイア後のキャッシュフローに確実に反映できます...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
老後 生活設計 高齢者の公的年金の収入割合
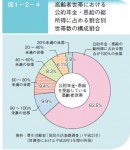 23年7月17日、内閣府主催・高齢社会NGO連携協議会共催の「高齢社会フォーラム・イン東京プログラム」に参加いたしました。
高齢者のライフプラン(生活設計)に携わる者として、参考に為りました情報を掲載します。
昨日、高齢者(65歳以上の世帯の所得と支出について、全世帯平均と変わらないことを報告致しました。では、その収入はどのような収入先なのでしょう。
厚生労働省「国民生活基礎調査」平成21年に...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
年金を担保にお金を借りるとき
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 「年金担保貸付制度」とは、国民年金や厚生年金といった公的年金等を担保にお金を借りることができる制度です。 この制度を利用すれば、民間の金融機関などからお金を...(続きを読む)

- 森 久美子
- (ファイナンシャルプランナー)

ほとんど報道されていませんが、源泉所得税の改正があります。
ほとんど報道されていませんが、源泉所得税の改正があります。 ご確認ください。 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 東日本大震災の影響で平成23年度税法改正が、延期になっていましたが 23年6月30日に23年度税法改正が公布されたことについては 既にご案内のとおりです。 その中で、マスコミではほとんど報道されていませんが 源泉所得税の改正がありました。 詳細につきましては...(続きを読む)
- 近江 清秀
- (税理士)
平成23年度税制改正が可決しました
平成23年度税制改正が可決しました 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 先週のMLでご案内いたしました、平成23年度税制改正が 6月22日に可決しました 法案の名称は、 「現下の厳しい経済状況及び雇用情勢に対応して税制の整備を図るための 所得税法等の一部を改正する法律」となっています。 先週に引き続き、下記URLで詳細内容を確認することができます http://ww...(続きを読む)
- 近江 清秀
- (税理士)
子ども手当で将来世代は650万円の損!?
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるためのコラムです。 三菱UFJリサーチ&コンサルティングは先週17日、子ども手当が世代間格差に与える影響をまとめ発表しました。 現在子どもを持つ20~30歳代は生涯で世帯あ...(続きを読む)
- 森 久美子
- (ファイナンシャルプランナー)
税制適格年金に所得税
こんにちは。ファイナンシャル・プランナーの森久美子です。 お金のことは、よく分からないからとあきらめてはいませんか。お金と上手につきあって、ちゃんと暮らしたいと思っているあなたの「マネー力」をつけるコラムです。 中小企業の退職者約2万6000人が、2012年4月以降、現在受給している「税制適格年金」に所得課税される可能性が高いことが判明しました。 「税制適格年金」は20...(続きを読む)
- 森 久美子
- (ファイナンシャルプランナー)
民主党政権誕生による税制改正のゆくえ(3)
今日と明日の2回を使い、所得税改革について検討したいと思います。 今日は、税額控除に関する項目から、 「所得税改革の推進」 「年金課税の見直し」 「給付つき税額控除制度の導入」 の3項目について検討します。 まずは、民主党政策集INDEX2009に記載されている文章を確認しましょう。 「所得税改革の推進」 相対的に高所得者に有利な所得控除を整理し、税額控除、手当、給付付き 税額控除への切り替え...(続きを読む)

- 平 仁
- (税理士)
60件中 1~50 件目
- 1
- 2
「確定拠出年金」に関するまとめ
-
確定拠出年金(401k)の運用方法を学んで自分の力で年金額を増やしましょう!
最近多くの企業で導入されている確定拠出年金(401k)。いきなり確定拠出年金の導入が決まって、慌しく運用を始めてしまった方いませんか?せっかく確定拠出年金の運用をすることになったのですから、運用時の注意点や確定拠出年金のメリット、節税方法方法を理解して年金額を増やしましょう。 多くの専門家がオススメしている確定拠出年金(401k)。自分で資産を増やせるチャンスです!

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

