











「持分」を含むコラム・事例
248件が該当しました
248件中 151~200件目


土地を先に購入した場合の住宅取得資金贈与(23年度税制改正)
23年度税制改正により、住宅取得資金贈与の対象となる住宅の取得についての条件が緩和されました。住宅取得資金贈与とは住宅取得資金贈与とは、住宅を取得する際に、両親や祖父母などの直系尊属から贈与を受けることをいいます。平成23年に贈与を受けた場合には、1000万円の非課税枠があります。相続時精算課税制度を利用すれば、別途2500万円の非課税枠があります。非課税とするためには、贈与を受けた資金を住宅の取...(続きを読む)

- 佐藤 昭一
- (税理士)
消費税の非課税取引の具体例2 有価証券・支払手段の譲渡
消費税の非課税取引となる取引について代表的なものをいくつか紹介します。 今回は有価証券・支払手段の譲渡についてです。非課税となる有価証券の範囲消費税の非課税取引となる有価証券は、国債、社債、株式、合同会社等の持分、証券投資信託などの受益証券、貸付金、売掛金などの金銭債権となります。会計上有価証券勘定で表示されている範囲より、貸付金、売掛金などの金銭債権が含まれるため、範囲が広くなっています。 課...(続きを読む)
- 佐藤 昭一
- (税理士)
平成23年上半期 親子間・親族間売買背景取りまとめ報告
 平成23年7月16日に平成23年上半期のデータを取りまとめました。対象件数は51件(ご相談依頼があったもの、匿名は除く)です。
各統計データは下記の通りです。
1)債務弁済関連・・約35.3%
2)支払不安関連・・約 9.8%
3)相続対策関連・・約15.7%
4)持分売買・・・・約 7.8%
5)兄弟姉妹間・・・約19.6%
6)その他・・・・・約11.8%
平成21年~...(続きを読む)

- 畑中 学
- (不動産コンサルタント)
【法律事務所のコラム:相続の身近なお悩み】第1回
相続のお悩みというのは、意図せずやってくるものです。 身近な相続の悩みに関連する法律知識を紹介したり、トラブル回避の方法についてご紹介するコラムを始めます。 第1回は、「子供がいない夫婦の相続と遺言」をテーマにします。 以下のような例で考えてみましょう。 夫Aさん(75歳)、妻Bさん(67歳)。 2人は結婚して40年になる夫婦ですが、子供はいません。 20年前に買ったAさん名義の...(続きを読む)

- 松野 絵里子
- (弁護士)
経過措置型の医療法人のオーナーにアンケート調査
このほど四病院団体協議会は会員の病院に対して経過措置型医療法人(出資持分あり)から「出資持分なし」への移行についてアンケート調査(n=737)を実施した。 1.経過措置型医療法人(出資持分あり)から「持分なし」への移行の意思有無は? 移行の意思あり33.8% 移行の意思なし61.7% 2.移行しない理由は? 1位 財産権(オーナーシップ)は放棄できない 36.5% 2位 相続税を支払っても子孫...(続きを読む)

- 原 聡彦
- (経営コンサルタント)
診療所(開業医)の事業承継について
本日は、診療所(開業医)の事業承継についてお伝えします。 次のとおり、調査データをもとにまとめました。 1.開業医の高齢化 開業医の年齢階級別構成割合(n=90,443人) 70歳以上 25.3%(22,946人) 60歳~69歳 16.5%(14,923人) 50歳~59歳 24.0%(21,706人) 49歳以下 34.2%(30,868人) ・上記...(続きを読む)
- 原 聡彦
- (経営コンサルタント)
贈与を受けた宅地に係る小規模宅地等の特例の適用の可否
被相続人から贈与を受けた宅地に係る小規模宅地等の特例の適用の可否 【法人と個人の税金対策に役立つ神戸の税理士のメルマガ】 前回に引き続き、相続税のワンポイントアドバイスを国税庁の質疑応答 事例集から紹介します 相続税の改正により、相続税の節税対策で小規模宅地の適用が 重要なポイントとなっています。 そのため、小規模宅地の特例の手教に当たっては諸条件を正確に 理解しておく必要があります。 ...(続きを読む)

- 近江 清秀
- (税理士)
不動産の共有関係の解消方法
不動産が共有の場合、その不動産の変更(増改築等)や処分(売却)をおこなうにあたって、原則として、その不動産の共有者全員の同意が必要となります。 今は、不動産の共有者が、親子や兄弟等の近い関係のため問題ないとしても、相続が繰り返されると、遠い親戚同士の共有になってしまう等で、トラブルが発生することもあります。 このような不安がある場合には、できるだけ早く、不動産の共有関係解消を検討しましょう。 ...(続きを読む)

- 永田 博宣
- (ファイナンシャルプランナー)
不動産登記の専門家「司法書士」と「土地家屋調査士」
不動産の活用等において、登記名義人が被相続人の場合には相続登記が必要になることは前回お伝えしました。 不動産の登記名義人と相続登記 また、不動産が共有の場合には共有状態を解消しておくことも重要であり、その方法として、共有物の分割、売却、共有持分の交換、売買、贈与があることを以前お伝えしました。 不動産の共有に関するトラブル 上記に共通することは、どちらも不動産登記が必要なことです。...(続きを読む)
- 永田 博宣
- (ファイナンシャルプランナー)
診療所の医療法人化~基金拠出型医療法人の基金について~
こんばんは。医業経営コンサルタント 原聡彦(はらとしひこ)です。 本日は基金拠出型医療法人の基金についてお伝えします。 1.基金拠出型医療法人の基金とは? 診療所を医療法人化すると基金制度を活用した医療法人社団となります。この基金は、社団である医療法人(持分の定めのあるもの、特定医療法人、特別医療法人は除く)に拠出された金銭その他の財産であって、当該社団医療法人が拠出者に 対して厚生労働省令及...(続きを読む)
- 原 聡彦
- (経営コンサルタント)
医療法人の社員・役員を変更する場合の注意事項について
こんばんは。医業経営コンサルタント 原聡彦(はらとしひこ)です。 本日は、都道府県庁に提出する医療法人の社員・役員を変更する場合の注意事項についてお伝えします。 1.医療法人役員変更届の対象となるのは、理事(理事長も含む)、監事の新任、辞任、氏名変更の場合に提出が必要となります。 2.社団医療法人で、社員のみの変更の場合であって、役員(理事、監事)に変更がない場合には、届出は不要です。...(続きを読む)
- 原 聡彦
- (経営コンサルタント)
共有しているマイホームを売却した場合の取扱い
 平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*家屋の持分を有していれば、それぞれ特例の適用を受けられます。
マイホーム...(続きを読む)
- 佐藤 昭一
- (税理士)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅の特例の適用を受けることができます。
マンションで、建物を区分所有し...(続きを読む)
- 佐藤 昭一
- (税理士)
建物共有で土地を単独所有している場合
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*居住していれば土地の全てが特例の対象となります。
建物を親子で共有し、土...(続きを読む)
- 佐藤 昭一
- (税理士)
共有名義で土地建物の持分割合が異なる場合の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*夫婦で共有名義で住宅を購入されるケースが多くなってきました。
共有名義の...(続きを読む)
- 佐藤 昭一
- (税理士)
建物の持ち分がない人の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅ローン控除の条件の一つとして、建物(建物とその建物の敷地を購入する場合...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の場合の年末残高証明書の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*住宅ローン控除の対象となる住宅ローンを連帯債務で借入している場合には、年末...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを夫1人が返済している場合の住宅控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*夫婦共有の住宅で、住宅ローンを連帯債務で借りているような場合に、持分をそれ...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを借換した場合の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*連帯債務で借りていた住宅ローンを借換して、単独の住宅ローンとした場合の住宅...(続きを読む)
- 佐藤 昭一
- (税理士)
離婚による財産分与により追加取得した場合の住宅ローン控除
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*以前から住宅ローン控除の適用を受けていた人が、離婚による財産分与により、住...(続きを読む)
- 佐藤 昭一
- (税理士)
離婚による財産分与と住宅ローン控除の関係
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*離婚による財産分与により、それまで住んでいた住宅を取得した場合の住宅ローン...(続きを読む)
- 佐藤 昭一
- (税理士)
受贈者が先に死んだら遺言は無効!?
相続案件では、遺産の取り分を巡り、醜い兄弟喧嘩に至ってしまうケースも 多々ありますね。だから「争族」などと揶揄されるんですがね。 我々税理士は、相続税には対応できても、民法上の争いについて、 理解していないと困るケースも増えてきています。 2月22日に最高裁で、遺言の取り扱いに対する注意が必要な判例が 出ましたので、ご紹介しましょう。 「本件は、被相続人Aの子である被上告人...(続きを読む)

- 平 仁
- (税理士)

建物と土地の所有者が異なる場合の軽減税率の特例
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*建物に譲渡損が出て、土地に譲渡益が出た場合
マイホームの建物部分の所有...(続きを読む)
- 佐藤 昭一
- (税理士)
譲渡所得の収入金額について(共有)
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
共有の際は注意してください。
譲渡所得(マイホームを売却した場合)は、次...(続きを読む)
- 佐藤 昭一
- (税理士)
おしどり贈与の申告方法
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*一定の書類の添付と納税額がなくても申告が必須です。
婚姻期間20年以上の夫婦が住宅取得資金か住宅の持分を贈与した場合には、2000万円まで贈与税が課税されませんという制度があります。一...(続きを読む)
- 佐藤 昭一
- (税理士)
平成22年 親子間・親族間売買背景の取りまとめご報告
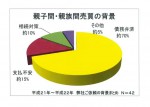 弊社で平成21年から平成22年にかけてご依頼を受けた親子間・親族間売買の背景をまとめましたのでご報告いたします。対象件数は42件です。
その内訳は「債務弁済」が約70%、「支払不安」が約15%、「相続対策」10件、「その他」が5%となっております。二つ以上の項目に渡るご依頼背景も数多くありましたが、主な動機がどこにあったのかにより選別を行い取りまとめました。
「債務弁済」とは、売...(続きを読む)
- 畑中 学
- (不動産コンサルタント)
住宅ローン控除は一生に一度だけ?
平成22年の確定申告の時期となりました。
所得税の確定申告は平成23年2月16日から3月15日までになります。
還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成23年2月1日から3月15日までになります。
これから平成22年の確定申告に関する情報を少しずつ紹介していきます。
*条件を満たしていれば何度でも適用を受けることができます。
住宅ロ...(続きを読む)
- 佐藤 昭一
- (税理士)
専門家集団、一般社団法人おおた助っ人 現る
【 専門家集団、一般社団法人おおた助っ人 現る 】 平成22年11月25日、「大田区は大田区の専門家が笑顔にする!」との理念の下、大田区に縁のある専門家が集まり『一般社団法人 おおた助っ人』を設立しました。 設立時の所属専門家は、一級建築士・行政書士・司法書士・税理士・弁護士・不動産クリニック。今後は複数の専門家による無料相談会や勉強会、地元のイベントへの参加など、大田区を笑顔に、大田区に住み...(続きを読む)

- 小林 彰
- (司法書士)
おしどり贈与の申告方法
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
一定の書類の添付と納税額がなくても申告が必須です。
婚姻期間20年以上...(続きを読む)
- 佐藤 昭一
- (税理士)
譲渡所得の収入金額について(共有)
平成21年の確定申告の時期となりました。所得税の確定申告は平成22年2月16日から3月15日までになります。還付申告については、2月15日以前でも提出することができます。
贈与税の確定申告は、平成22年2月1日から3月15日までになります。
平成21年の確定申告に関する情報を少しずつ紹介していきます。
共有の際は注意してください。
譲渡所得(マイホームを売却した場合)は、次...(続きを読む)
- 佐藤 昭一
- (税理士)
贈与税がかかる財産の例(共稼夫婦の住宅ローン返済)
共稼ぎ夫婦が、住宅を購入した場合で、住宅ローンの借入金の名義がご主人のみしかないのに、夫婦2人の稼ぎで住宅ローンの支払いをしている場合には、本来の借入金の負担者以外の人が負担した金額については、その負担をした時に贈与を受けたものとされます。
夫婦共稼ぎの場合で、住宅ローンの返済がその共稼ぎ夫婦2人の収入によって共同で返済をしていると認められる時は、それぞれが負担をしたとされる金額は、夫婦2人...(続きを読む)
- 佐藤 昭一
- (税理士)
譲渡所得の収入金額について(共有)
平成20年の確定申告の時期となりました。所得税の確定申告は平成21年2月16日から3月16日までになります。還付申告については、2月15日以前でも提出することができます。贈与税の確定申告については、平成21年2月2日から3月16日までとなります。
平成20年の所得税の確定申告で誤りやすいポイントについて少しずつ解説をしていきます。
共有の際は注意してください。
譲渡所得(マイホ...(続きを読む)
- 佐藤 昭一
- (税理士)
共有しているマイホームを売却した場合
平成20年の確定申告の時期となりました。所得税の確定申告は平成21年2月16日から3月16日までになります。還付申告については、2月15日以前でも提出することができます。贈与税の確定申告については、平成21年2月2日から3月16日までとなります。
平成20年用の住宅購入・売却の確定申告に関する情報を少しずつ紹介していきます。
家屋の持分を有していれば、それぞれ特例の適用を受けられます。
...(続きを読む)
- 佐藤 昭一
- (税理士)
共有持分の正しい決め方
不動産を2人以上で所有するとき、 ”共有名義”にするという言い方をします。 そして、共有名義にする場合、それぞれの持分を決める必要があります。 持分設定によっては贈与の可能性も出てくることから、 最近このあたりについてご質問をよくいただきます。 ずばり、共有持分の正しい決め方は、 それぞれの出資比率で決めること。 (例1) 物件価格5,000万円 ・住宅ローン3,0...(続きを読む)

- 宮下 弘章
- (不動産コンサルタント)
住宅ローン減税と共有持分の関係
住宅ローン減税の控除額について、 ここ数日多数のご質問をいただいております。 特に、共有持分との関連性に関することが多いです。 実は、改めてお話をしますと、 住宅ローン減税の”控除額”は共有持分と関連性があります。 例えば、ローンはご主人様だけのケースでも、奥様と2人で 共有にしたいという方は多いと思います。 実際に奥様がお金を出している時に多いケースでしょう。 このような場合には、共有...(続きを読む)
- 宮下 弘章
- (不動産コンサルタント)
不動産の価格を知ろう~固定資産税評価額~
【初めての方は、事前にこちらをお読みください】 不動産の価格を知ろう ■固定資産税評価額とは 固定資産税評価額は、固定資産税や不動産取得税等の税額計算の基となる価格として、市町村長(東京都23区内の場合は都知事)が決定します。 3年ごとに評価替えがおこなわれ、原則としてその価格が3年間据え置かれますが、地価が大幅に下落している場合等には、評価替えの年でなくても、価格を修正できる特例措置があり...(続きを読む)
- 永田 博宣
- (ファイナンシャルプランナー)
弥生会計で消費税~非課税ってどんなもの?その2
消費税が非課税となる取引には、つぎのようなものがあります。 ・土地や借地権などの売買・貸付 土地は利用しても減ることがなく、また地形が変化してしまうようなことでもない限り壊れてしまうこともありません。つまり、消費という考え方にそぐわないものであることから非課税としています。ただし、土地の貸し付けでも駐車場やテニスコートなどのように、施設を利用する中で土地が使われるものや、1か月以内の短期の貸し...(続きを読む)

- 宮原 裕一
- (税理士)
共有で建物、土地の持分割合が異なる場合
それぞれの持分に相当する金額が住宅ローン控除の対象となります。
例えば土地については夫が単独で所有し、建物については、夫が3分の1、妻が3分の2の持分を有している場合の住宅ローン控除の対象となる金額は次の通りとなります。
前提
土地の価額 3,000万円(夫の単独所有)
土地の借入金 2,000万円(夫が負担)
建物の価額 3,000万円(持分夫3分の1、妻3分の2)
建物...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅取得資金援助 共有持分とする場合
相続があった場合には必ず持分を相続しましょう。
マイホームを取得する際に、ご両親(祖父母)から資金援助を受けることがあると思います。
その場合の取扱いには、4つの方法があり、今回はその内の共有持分とする場合の取扱いについて説明します。
マイホームの取得資金の援助を受けた場合に、援助資金相当の持分を共有してもらうこともできます。
共有名義とする場合には、それぞれの資金負担...(続きを読む)
- 佐藤 昭一
- (税理士)
共有しているマイホームを売却した場合の取扱い
家屋の持分を有していれば、それぞれ特例の適用を受けられます。
マイホームを共有している場合(家屋の持分をそれぞれ有している場合に限定)で、そのマイホームを売却した場合の取扱いについて説明します。
共有しているマイホームを売却した場合には、3,000万円控除等の住宅の税金の特例をそれぞれの所有者が受けることができます。
もちろん、それぞれの所有者で各特例の条件を満たしていること...(続きを読む)
- 佐藤 昭一
- (税理士)
建物と土地の持分が異なる場合の特例の適用関係
建物の持分を持っているということがポイントです。
マイホームの建物の持分割合と土地の持分割合が異なっているような場合のマイホームの税金の特例の適用関係について説明します。
建物の持分を所有している人の土地の持分割合全てがマイホームの税金の特例の対象である居住用財産であると考えられますので、他の条件を満たしている限り、建物・土地の持分割合全てについてマイホームの税金の特例の適用を受け...(続きを読む)
- 佐藤 昭一
- (税理士)
マイホームの税金 無料相談会 開催中!
佐藤税理士事務所では、しばらくの間事務所でのマイホームの税金に関する無料相談会を行うことにしました。
マイホームの税金に関するお悩みなら、夫婦共有の持分割合、住宅ローン控除、住宅取得資金贈与、買換特例、3,000万控除、相続時精算課税制度などなんでも歓迎します。
特に今年、来年入居の方の住宅ローン控除は税制改正により10年と15年の選択制となり、将来の予測をして、予想される控除額を計算...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを借換した場合
連帯債務で借りていた住宅ローンを借換して、単独の住宅ローンとした場合の取扱いについて説明します。
連帯債務の場合には、家屋等の取得対価の額の持分割合と連帯債務の住宅ローンの負担割合のいずれか少ない金額が対象となります。
連帯債務の住宅ローンを借換して、単独の住宅ローンとした場合であっても、上記の計算方法で対象となる金額を求めることになります。
つまり、連帯債務の住宅ローンを借換し...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを夫1人が返済している場合
贈与税が課税される場合があります。
夫婦共有の住宅で、住宅ローンを連帯債務で借りているような場合に、持分をそれぞれ2分の1ずつとし、ローンの返済は夫だけが行っているというようなケースについて説明します。
住宅持分を2分の1ずつとしている場合には、その住宅の代金も2分の1ずつ負担をしなければ、2人の間で不公平となり、贈与税が課税される可能性があります。
また、住宅ローン控除も上...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の場合の住宅ローン控除
それぞれの持分と借入金の負担割合により対象金額が変わります。
夫婦共有(親子共有)の場合で、連帯債務の場合の住宅ローン控除の対象となる借入金の金額の計算方法について説明します。(連帯債務以外の住宅ローンがない場合で説明します。)
まず、それぞれの所有者の持分割合に家屋等の取得対価の額(建物と土地の購入金額)をかけます。
家屋等の取得対価の額×持分割合=A
次に、連帯債務...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務で単独所有の場合の住宅ローン控除
単独所有者が住宅ローン控除の適用を受けられます。
住宅ローンが連帯債務で住宅の持分は連帯債務者のうちの1人だけとなっているような場合の住宅ローン控除の適用について説明します。
住宅ローンを連帯債務で借入している場合には、通常それぞれの住宅の持分に相当する借入金の金額が住宅ローン控除の対象となります。
しかし、今回のケースのように1人で所有している場合には、その所有者が住宅ロー...(続きを読む)
- 佐藤 昭一
- (税理士)
贈与税非課税1500万円(住宅取得資金贈与)の条件その2
贈与税の住宅取得資金贈与が、平成22年の税制改正により非課税枠が500万円から1500万円に拡大されました。
贈与税の基礎控除(1年間にこの金額までの贈与であれば贈与税が課税されない限度)が別途110万円ありますので、最大で1610万円まで非課税で贈与することが可能です。
また、相続時精算課税制度の適用を受ければ1500万円の非課税枠にプラスで2500万円の控除がありますので4000万円まで一...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除 家屋の持分名義がない場合
家屋の持分名義がないと住宅ローン控除の適用はありません。
住宅ローン控除の条件の一つとして、家屋(家屋とその家屋の敷地を購入する場合を含む)を購入するために要した資金を借入していることが条件になっています。(10年以上の住宅ローン)
例えば、家屋と土地とそれぞれ別の人の名義となっている場合で、双方とも借入金を有している場合には、家屋の持分をもっている人は住宅ローン控除の適用を受ける...(続きを読む)
- 佐藤 昭一
- (税理士)
住宅ローン控除 共有名義の場合の床面積の判定
全体で判定します。
住宅ローン控除の条件の一つに床面積た50平方メートル以上であることがあります。
例えば、共有名義で取得した場合の床面積については、それぞれの持分割合で按分して、それが50平方メートル以上であるかどうかで判定するのでしょうか?
住宅を共有名義で取得している場合には、共有割合によって家屋の床面積を按分するのではなく、全体の床面積でそれぞれの共有者ごとに判定する...(続きを読む)
- 佐藤 昭一
- (税理士)
248件中 151~200 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

