











「持分」を含むコラム・事例
248件が該当しました
248件中 101~150件目


債権・債務以外の財産の共同相続
4 その他の遺産の共同相続 (1)株式 株式が相続財産に含まれる場合,その株式は,共同相続人間で,その相続分に応じて,当然には分割されません。すなわち,株式はすべて,その相続分に応じて,相続人の共有となります。最判昭和45・1・22民集24巻1号1頁も株式を相続人が共有することを前提としています。 【事例】における被相続人甲が保有していた700株の株式はすべて妻乙,長男丙,次男丁の共有とな...(続きを読む)

- 村田 英幸
- (弁護士)
再転相続の際の遺産分割
【コラム】再転相続の際の遺産分割 例えば,【事例】の甲に妻乙以外の女性との間に子(己)がいた場合に甲が死亡すると,その相続人は妻乙と子丙,丁,己になります。この相続後,遺産分割をする前に妻乙も死亡してしまった場合には,その相続人は丙,丁になります。 このような状況で,丙,丁,己はどのように遺産分割を行えばよいのでしょうか。 この点を明らかにした判例が,最決平成17・10...(続きを読む)
- 村田 英幸
- (弁護士)
被相続人の不動産の利用をめぐる相続人間の争い
【コラム】被相続人の不動産の利用をめぐる相続人間の争い (ⅰ)【事例】において,被相続人甲と同居していた長男丙及びその妻は,被相続人死亡後,直ちに実家(自宅)から立ち退かなければならないのでしょうか 相続財産である実家の不動産の利用は,目的物の管理行為にあたります(民法252条本文)。そうすると,管理行為は,共同相続人の過半数で決することになりますから,甲の妻乙と次男丁が結託す...(続きを読む)
- 村田 英幸
- (弁護士)


最近、私が受講した、日弁連の、商事法(会社法)の研修です。
最近、私が受講した、日弁連の、商事法(会社法)の研修です。 2009年12月16日 新会社法の基本(中小企業と弁護士実務) 3時間 2009年3月10日 企業法務 3時間15分 会社法連続講座DVD(全12回)第1回「会社法の構造、会社の設立」 第2回「会社の機関」 第3回「取締役会と取締役の義務」 第4回「監査役の義務と責任」 第5回「株主総会と株主の権利」 第6、7回...(続きを読む)
- 村田 英幸
- (弁護士)
不動産を共有名義で購入する場合の持分計算
司法書士の芦川京之助でございます。 不動産を共有名義で購入する場合の持分計算について説明いたします。 持分計算の基本 2名以上で不動産を購入し、名義変更登記をするときには、共有名義として登記します。 2名以上で名義変更登記するときは、名義人となる買主それぞれに、持分の記載をしなければなりません。 持分の合計は、1/1、すなわち、1となるように、それぞれの持分を決めます。 持分は、分数...(続きを読む)

- 芦川 京之助
- (司法書士)

法人税法のグループ内法人の取引についての課税
7、グループ内取引 平成22年改正により、100%グループ支配法人については、完全支配関係がある内国法人については、グループ内の譲渡損益の課税の繰延べ等がされることとなった(法人税法63条の13) これにより、連結納税制度は、100%未満25%以上の持分(法人税法81条以下)とされ、法人税法81条の2以下に詳しく規定されている。(続きを読む)
- 村田 英幸
- (弁護士)
離婚や相続物件の共有持分の売却について
有持分3分の1についてご相談です。親から相続した兄弟三人の名義の自分の持分を 御社に買い取っていただくことはできるでしょうか? このような相談をいただくことがあります。 日本は不動産の所有は 民法上は単独所有を原則としています。 共有持分での所有の場合は 「共有物不分割禁止」 の定めを指定がなければ、各共有者は いつでも共有物の分割請求が出来ます。 分割の方法としては以下の3種類になります。 1現...(続きを読む)

- 木原 洋一
- (不動産コンサルタント)
有持分3分の1の売却についてご相談です
有持分3分の1の売却についてご相談です。母から相続した兄弟三人の名義の自分の持分を 御社に買い取っていただくことはできるでしょうか?このような相談をいただくことがあります。日本は不動産の所有は民法上は 単独所有を原則としています。 共有持分での所有の場合は 「共有物不分割禁止」 の定めを指定なければ、 各共有者は いつでも共有物の分割請求が出来ます。分割の方法としては以下の3種類になります。 1現...(続きを読む)
- 木原 洋一
- (不動産コンサルタント)

【譲渡所得質疑応答-5 交換の特例の適用要件って???】
<事例> 兄弟ABは、15年前に父親から相続した土地甲と乙をそれぞれ 1/2づつ割合で共有しています。 土地甲と乙は、それぞれ月極め駐車場として利用しており サラリーマンであるABの副収入となっています。 土地甲と乙は、ほぼ同じ面積で所在地も近いことから時価も ほぼ同額です。 この度長男Aは、2世帯住宅建築資金を得るために土地の売却 を検討しています。しかし、甲乙いずれも共有持分であるため ...(続きを読む)

- 近江 清秀
- (税理士)
贈与をしても贈与税が課税されない場合って?
<事例> A(母)とB(娘)は、X(Aの亡夫)から土地甲を1/2づつ相続しました。 その後、Bが事業に失敗し多額の負債を負うことになりました。 ABがそれぞれXから相続した土地甲を売却しても負債の全額返済には 足りませんが、それでも土地甲を有効活用して少しでも返済したいと 考えています。 そこで、Aが甲土地の持分を売却する方法・Aが甲土地持分を放棄する 方法が考えれらえますが、それぞれの場合の...(続きを読む)
- 近江 清秀
- (税理士)
破産手続きと所有不動産
こんにちは、弁護士の東郷弘純です。 今日は破産手続きと所有不動産についてQ&A形式にて説明したいと思います。 Q:現在300万円ほどカード会社と消費者金融に借金があります。リストラにあい,仕事を失ったため,借金が返済できなくなりました。所有している資産としては,自宅マンションがあります。築50年と古く,妻と50%ずつの共有になっています。住宅ローンは15年前に完済しています。借金が返済...(続きを読む)

- 東郷 弘純
- (弁護士)
事件事故物件・共有持分・瑕疵物件
任意売却推進センターは任意売却専門会社です。買取専門会社ではありません。もともと事件事故物件・共有持分・瑕疵物件の買取は行っていませんでしたが、どうしても住宅ローン破綻した方の住宅売買にはこのような事件事故物件・共有持分・瑕疵物件はつきもです。そのような事件事故物件・共有持分・瑕疵物件は、中々、買い手がつかないのが現実です。 しかしながら、売却ができなければ住宅ローン破産問題は解決...(続きを読む)
- 木原 洋一
- (不動産コンサルタント)
医療法人の社員と役員を変更する場合のポイント
本日は、医療法人の社員と役員を変更する場合のポイントをお伝えします。 ポイント1.変更届の対象となるのは、理事(理事長も含む)、監事の新任、辞任、氏名変更の場合に提出が必要となります。 ポイント2.社団法人医療法人で、社員のみの変更の場合であって、役員(理事、監事)に変更がない場合には、届出は不要です。出資持分を贈与する相手は社員でなければならない。 ポイント3.理事長が変更となる場...(続きを読む)

- 原 聡彦
- (経営コンサルタント)

譲渡所得の収入金額について(共有)
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)

- 佐藤 昭一
- (税理士)
事業承継と不動産の相続
(3)不動産 ア 処分行為 不動産については,相続分に従った共有状態になります(民法898条)。そして,共有物となった不動産を処分する行為(売却や抵当権設定など)には,共有者全員の同意が必要になります(民法251条)。 ただし,共有物そのものの処分ではなく,各相続人が有する共有持分については,各相続人が自由に処分することができます(最判昭和38・2・22民集17巻1号235頁)。 イ ...(続きを読む)
- 村田 英幸
- (弁護士)
事業承継と株式の共同相続
4 その他の共同相続 (1)株式 株式が相続財産に含まれる場合,その株式は,共同相続人間で,その相続分に応じて,当然には分割されません。すなわち,株式はすべて,その相続分に応じて,相続人の共有となります。最判昭和45・1・22民集24巻1号1頁も株式を相続人が共有することを前提としています。 【事例】における被相続人甲が保有していた700株の株式はすべて妻乙,長男丙,次男丁の共有となります...(続きを読む)
- 村田 英幸
- (弁護士)
連帯債務の場合の年末残高証明書の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを夫1人が返済している場合の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよ...(続きを読む)
- 佐藤 昭一
- (税理士)
共有しているマイホームを売却した場合の取り扱い
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
連帯債務の住宅ローンを借換した場合の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
平成23年通期 親子間・親族間売買背景の取りまとめご報告
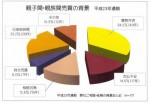 平成24年2月1日に親子間・親族間売買の背景の平成23年通期のデータを取りまとめました。対象件数は117件(ご相談依頼があったもの、匿名は除く)です。ご相談のみのものは300件超(未集計)となりました。
各統計データは下記の通りです。
1)債務弁済関連・・約34.2%
2)支払不安関連・・約14.5%
3)相続対策関連・・約12.8%
4)持分売買・・・・約6.0%
5)兄弟姉妹間・...(続きを読む)

- 畑中 学
- (不動産コンサルタント)
離婚による財産分与により追加取得した場合の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
離婚による財産分与と住宅ローン控除の関係
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
事業承継と中小企業承継円滑化法の適用範囲
2 中小企業承継円滑化法の適用範囲 中小企業承継円滑化法の遺留分に関する民法の特例の制度は,円滑な事業承継の実現を目的とするものですから,その限度で認められ,その適用範囲は,法律上限定されています。 (1)特例中小企業者 まず,遺留分に関する民法の特例の制度を利用できるのは,特例中小企業者です。 ここで,特例中小企業者とは,中小企業者のうち,一定期間以上継続して事業を行っているものとし...(続きを読む)
- 村田 英幸
- (弁護士)
住宅資金贈与非課税1000万円(土地の先行取得)
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
事業承継と名義株主による株式の時効取得
【コラム】 名義株主による株式の時効取得(東京地決平成21・3・30判時2048号45頁) (ⅰ)事案の概要 本件株式は,被告を名義人とする名義株であり,真の元所有者はAとされます。原告ら及び被告は,いずれも亡Aの相続人であるところ,原告らが,被告に対し,それぞれ相続分に応じた持分を有していたことの確認を求めました。 (ⅱ)判旨 本件株式のうち,被告が時効取得した株式を...(続きを読む)
- 村田 英幸
- (弁護士)
従業員持株会の注意点
第3 従業員持株会の注意点 1 実態のない従業員持株会 従業員持株会は,法的には民法上の組合ですから従業員がその旨の組合の規約を作ることにより設立することができます(民法667条)。 従業員持株会は前述の通り,節税効果が期待できますが,実態のない従業員持株会である場合には,税務調査において否認される可能性があります。そこで,規約を作るだけでなく,実際に理事会および総会を開催し,議事録を作る...(続きを読む)
- 村田 英幸
- (弁護士)
区分所有の住宅(敷地権化されていないマンション)を売却した場合
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
建物と土地の所有者が異なる場合の軽減税率の特例
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
遺留分権利者の減殺請求対象の選択権
【コラム】遺留分権利者の減殺請求対象の選択権 民法1034条は,複数の遺贈(贈与についても類推されます。注釈民法(26)378頁)が数人に対してなされた場合を前提にし,受遺者(受贈者)相互間の公平を図る見地から設けられた規定であり,一人に対して複数の物件が遺贈(贈与)された場合には適用がないといわれています(高木多喜男「減殺請求権の行使方法(2)」新版相続法の基礎328頁,32...(続きを読む)
- 村田 英幸
- (弁護士)
事業承継と相続財産の共有
第3 相続財産の共有 1 遺産共有の性質 相続人が数人あるときは,相続財産は,その相続分に応じて,相続人の共有状態となります(民法898条)。 この相続財産の共有の意味は通常の共有(民法249条以下)と同じであり(最判昭和30・5・31民集9巻6号793頁),実務もこれに沿って運用されています。ただし,遺産共有を解消するための裁判は,家庭裁判所における遺産分割審判であって,地方裁判所にお...(続きを読む)
- 村田 英幸
- (弁護士)
事業承継と被相続人の不動産の利用をめぐる相続人間の争い
(ⅰ)【事例】において,被相続人甲と同居していた長男丙及びその妻は,被相続人死亡後,直ちに実家(自宅)から立ち退かなければならないのでしょうか 相続財産である実家の不動産の利用は,目的物の管理行為にあたります(民法252条本文)。そうすると,管理行為は,共同相続人の過半数で決することになりますから,甲の妻乙と次男丁が結託することで,長男夫婦は実家から追い出されてしまう恐れがあるよ...(続きを読む)
- 村田 英幸
- (弁護士)
相続放棄・事実上の相続放棄(遺産分割)と登記
(ⅰ)相続放棄と登記 まず,民法915条所定の期間内に家庭裁判所に放棄の申述をすると,相続人は相続開始時に遡って相続開始がなかったと同じ地位におかれるこことなり,この効力は絶対的で,何人に対しても,登記等なくしてその効力を生ずると解すべきである(最判昭和46・1・20民集21巻1号16頁)とされます。すなわち,相続放棄によって持分を取得した他の相続人は,登記なくしてこれを第三者に対抗することが...(続きを読む)
- 村田 英幸
- (弁護士)
事業承継と再転相続の際の遺産分割
例えば,【事例】の甲に妻乙以外の女性との間に子(己)がいた場合に甲が死亡すると,その相続人は妻乙と子丙,丁,己になります。この相続後,遺産分割をする前に妻乙も死亡してしまった場合には,その相続人は丙,丁になります。 このような状況で,丙,丁,己はどのように遺産分割を行えばよいのでしょうか。 この点を明らかにした判例が,最決平成17・10・11民集59巻8号2243頁です。...(続きを読む)
- 村田 英幸
- (弁護士)
消費税率増税!! ~社会保障と税の一体改革素案の決定~
1月6日、政府・与党の社会保障改革本部が「社会保障・税一体改革素案」を決定し、閣議で報告されました。当該素案の中心ともいえる消費税等の抜本改正については、平成26年4月1日から消費税の税率を6.3%、地方消費税を1.7%の合計8%とし、平成27年10月1日から、それぞれ7.8%、2.2%へ引き上げて10%とする改正案が示されました。税率の引き上げとともに事業者免税点制度の見直しにより、新設法人を利...(続きを読む)

- 三瀬 宏太
- (税理士)
おしどり贈与の申告方法
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
共有名義で土地建物の持分割合が異なる場合の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
建物の持分がない人の住宅ローン控除
平成23年の確定申告をそろそろ準備する時期となりました。 所得税の確定申告は平成24年2月16日から平成24年3月15日までになります。 還付申告については、2月15日以前でも提出することができます。 贈与税の確定申告は、平成24年2月1日から平成24年3月15日までになります。 確定申告は期限内に提出をしないと適用を受けられない特例もございます。 期限内に提出できるよう...(続きを読む)
- 佐藤 昭一
- (税理士)
平成24年度税制改正大綱の公表
平成24年度税制改正大綱 12月10日未明の政府税制調査会及びその後の臨時閣議で「平成24年度税制改正大綱」が決定されました。改正内容の主要なものは、以下の通りです。 1.法人税関係の改正項目 (1)研究開発税制 試験研究費の増加額に係る税額控除制度です(最大で法人税額の10%、総額型の税額控除を含めると最大で30%)。今までも存在した租税特別措置法が2年間延長されることに...(続きを読む)
- 三瀬 宏太
- (税理士)
土地の共有者が死亡し、共有者に相続人がいない場合の相続税は?
<事例> X氏は、婚姻歴もなく養子縁組もしなかったため相続人がいません。 X氏の所有する財産のほぼすべては、X氏単独の名義です。 しかし、土地Aについては甲さんとの共有名義となっています。 甲さんとは、血縁関係はありません。土地AをX氏が取得した経緯は Xの父親が甲さんと共有名義で所有していた土地Aを、父親の死亡により 相続により取得したものです。 さて、X氏がこの度死亡しました。遺言書はあり...(続きを読む)
- 近江 清秀
- (税理士)
株式会社と合同会社はどちらを選ぶべきか?選択のポイントその2
会社を設立することを決めた場合に最初に戸惑うのは、株式会社とするのか合同会社とするのかという点です。 私の経験では、絶対「株式会社」という人はいますが、絶対「合同会社」という人は見かけたことはありません。 株式会社と合同会社の選択のポイントについてまとめてみたいと思います。 株式会社と合同会社の違い前回株式会社と合同会社では、その後のどのような事業展開をしていくのか?が選択のポイントですと紹介...(続きを読む)
- 佐藤 昭一
- (税理士)
古いマンションの建て替え
昔のマンションは、 現在のように敷地いっぱいに建物が建っていません。 敷地に対してゆったりと建物が建ち、 敷地内に公園があったりと、 余分なスペースがふんだんに取り込まれています。 昔の古き良き時代が持つ、 余裕がなせるわざでしょうか。 反対に現在の建物は、 敷地いっぱいに建てられ、上へ上へと階数を伸ばしていきます。少しでも多くの人が住めるように、余分なスペースなど作ったりしません...(続きを読む)

- 楯岡 悟朗
- (不動産コンサルタント)
親が亡くなったら家に住めなくなることがある!
 先日、友人から相談がありました。
彼女は、お父さんが既に亡くなっており、母親の実家に母親と自分と旦那さんと子供たちで住んでいます。
そして、彼女には、結婚をして家を出ているお兄さんが1人います。
そうした環境の中、お母さんが脳卒中で倒れました。
幸い一命は取り留めたのですが、身体を動かすことも目を開けることもできません。
こちらの話に対して頷くことさえもできなくなってしまいました。
ただ、話を...(続きを読む)

- 平野 秀昭
- (不動産コンサルタント)
248件中 101~150 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

