











「上限」を含むコラム・事例
1,255件が該当しました
1,255件中 301~350件目


なぜ「学資保険」に加入するのですか?
『学資保険に入ろう』 ではなく 『教育資金を準備しよう』子を授かった時、子が生まれた時、「学資保険に入ろう」と当たり前のように考える人か多いと感じます。私としては「教育資金を準備しよう」と考えるのが正解だと思っています。なぜならば、教育資金を準備するにあたって、学資保険が1番良い選択肢とは限らないからです。教育資金は住宅資金・老後資金とともに“人生の3大資金”と言われています。教育資金については、...(続きを読む)

- 小川 正之
- (ファイナンシャルプランナー)


「住宅ローン」の基本
住宅ローンについての基本的な解説です。お役立ていただければ幸いです。 返済方法 ・元金の減少が遅く、返済が進むにつれて元金分の比率が高くなる。 ・同じ返済期間の場合、元金均等返済よりも総返済額が多くなる。 ●元金均等返済 ・毎月の返済額(元金+利息)は返済が進むにつれて少なくなっていく ・当初の返済額は多く、元金の減少が早い。 ・同じ返済期間の場合、元利均等返...(続きを読む)
- 小川 正之
- (ファイナンシャルプランナー)
東芝も「確定拠出年金」を導入
以前にもお話しましたが、企業型確定拠出年金の導入企業数は右肩上がりに増加しています。4月には三菱東京UFJ銀行や電通、10月には東芝が導入するとのことです。確定給付年金からの移行や福利厚生の拡充としての導入、厚生年金基金の解散による導入によって、今後益々の普及が見込まれます。先日の日経新聞にて東芝の確定拠出年金導入が紹介されていました。その記事の中で、マッチング拠出と投資教育(継続教育)についてお...(続きを読む)
- 小川 正之
- (ファイナンシャルプランナー)

医療費の自己負担、高額療養費制度、先進医療、差額ベッド代等を知る。
回にわたり、生命保険についてその必要性を述べました。今回は医療費の自己負担について、お伝えします。お勤めしている方達には、公的な遺族年金や企業の支援金制度と互助会などの支えで、死亡時の必要保証額が減じ保険料を安くすることが出来ることを伝えました。今回は医療費の自己負担についてお伝えし、ある程度の貯蓄があれば私的な医療保険に加入しなくても良いことをお伝えします。平成26年4月から、70歳以上~75歳...(続きを読む)

- 吉野 充巨
- (ファイナンシャルプランナー)


家計保有が減少した個人向け国債は資産配分上必要と考えます
 投資アドバイザーとして、私が不思議に思っていることに、個人向け国債の販売量が急激な落ち込みがあります。なぜを考えてみました。
投資の原則は資産配分(アセットアロケーション)戦略の立案です。
その際に対象とする資産は、基本的に債券と株式そして不動産で、そのほかにオルタナティブとして貴金属等の商品を加えます。
図は私のmyfundの資産配分です。
%%画像40343%%
機...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
ジュニアNISAの活用法「二重非課税の恩恵を享受しよう!」
私はマネーアドバイザーズトウキョウ株式会社の小川正之と申します。先日、お客さまと「ジュニアNISA」についてお話をする機会がありました。皆様とも情報の共有をさせていただければと思います。以下、お役立ていただけますと幸いです。 いよいよ来年から『ジュニアNISA(未成年者少額投資非課税制度)』がスタートします。 口座開設は2016年1月~、運用開始は2016年4月~ となっています。 個人...(続きを読む)
- 小川 正之
- (ファイナンシャルプランナー)
カナダに留学しても日本人だらけって本当?
「カナダの留学では日本人ばかりって本当ですか?」というご質問をいただくことがあります。それは本当か否か、実際に現地に生活する人たちが感じていることを中心に、私自身が10年以上の留学アドバイザー歴を通して感じていることを皆さんとシェアしてみたいと思います。 (移民局発表などの公式数字とは無縁です!) ●10年前まで本当だった都市もある?! ●バンクーバーとトロントが逆転?! ●日本人が減っ...(続きを読む)

- 須長 幸子
- (留学アドバイザー)
長期投資家はギリシャ問題・中國株式急落も慌てない
6月30日のギリシャIMFへの支払いが先進国で初めて「延滞」になり、ヨーロッパがギリシャ問題でかかりきりになるのと同時期に中国株が1ヶ月で30%下落する事態になり投資家はリスクに対し過敏な反応をしています。昨日までの主要な株価指数をみると、市場はギリシャよりも上海の暴落に若干対応した動きに移行しています。下図は香港ハンセン指数(黄色)、MSCIワールドインデックス(ブルー)、MSCIエマージング指...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)


特定商取引法の改正についての検討(平成27年時点)
特定商取引法の改正履歴 行政規制と民事ルールの制定によって消費者保護を図る特定商取引法は、移り変わる消費者取引の実態に対応して改正を繰り返しています。 最近では平成24年改正(平成25年2月施行)で、訪問購入が新たに指定役務として追加されました。 平成20年の改正時に同法の付則では、 「特定商取引法改正法の施行後5年を経過した場合において、改正後の特商法の規定の施行の状況について検討を加え、...(続きを読む)

- 遠山 桂
- (行政書士)

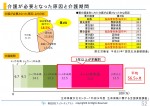
公的介護保険制度について
 平成12(2000)年4月にスタートした制度で、原則として40歳以上の国民全員が公的介護保険制度に加入しています。介護が必要と認定された場合に、費用の一部を支払って介護サービスを受けることができます。つまり、サービスの提供という“現物支給”が原則であり、現金で受け取ることはできません。65歳以上の人を第1号被保険者、40歳以上65歳未満の人を第2号被保険者といい、保障される範囲や保険料等が異なりま...(続きを読む)

- 田中 香津奈
- (ファイナンシャルプランナー)

資産運用(6)NISAの活用(保険の見直し・山下FP企画・西宮)
投資で利益が出ると、 その儲けに対して約20%課税されます。 しかし、2014年から、 一定の枠内で行った投資の利益が 非課税となる制度が始まりました。 この少額投資非課税制度は、 「NISA」(ニーサ)の愛称で呼ばれています。 NISA専用の口座を開設すると、 一人につき年間100万円まで株式のほか、 ETF(上場投資信託)、REIT(不動産投資信託)、 株式投資信託などをNISA枠で買...(続きを読む)

- 山下 幸子
- (ファイナンシャルプランナー)

医療保険の1入院支払限度って?
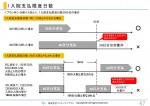 医療保険の基本的な保障内容の1つである入院給付金の支払いは、入院した日数すべでではなく、上限の日数が設定されています。
これを1入院支払限度日数といいます。
1入院支払限度日数は30日、40日、60日、120日、180日、360日、730日、1000日、1095日などがあり、同じような保障内容の医療保険を比較してみたときに、保険料が安かったり、高かったりするのは、この1入院支払限度日数が関係してい...(続きを読む)
- 田中 香津奈
- (ファイナンシャルプランナー)

引き続き太陽光発電に前向きな神奈川県
どの都道府県でも太陽光発電に前向きな施策を練っていますが、ここでは神奈川県をとりあげることにします。 神奈川県は、2013年に住宅の省エネ化推進のために、HEMS(ホームエネルギーマネジメントシステム)機器と併せて、住宅用太陽光発電システムなどのスマートエネルギー設備を設置する場合の補助金を交付する制度を開始しています。 補助金額は、設置する設備ごとの「補助対象経費」と「補助限度額」のいずれか...(続きを読む)

- 石橋 大右
- (住宅設備コーディネーター)
先進医療特約は必要?
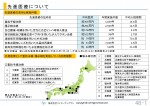 先進医療特約とは、医療保険またがん保険に付加する特約の一種で、厚生労働省によって先進医療として認められた治療技術で、さらに厚生労働省が先進医療を行うことを認めた病院にて治療を受けた場合に、かかる先進医療の技術料を決められた保険金額の範囲で支払うという特約です。最高水準の治療法である先進医療の技術料を保障してくれる保険は、単品では加入できず、医療保険やがん保険の特約として加入することになります。特約...(続きを読む)
- 田中 香津奈
- (ファイナンシャルプランナー)
教育資金(6)奨学金の活用(保険の見直し・山下FP企画・西宮)
予定外の出費などにより、 用意していた教育費が足りなくなる場合もあるでしょう。 こうした場合、ハードルは高いですが、 まずは返済の必要がない「給付型の奨学金」を検討しましょう。 給付型の奨学金は、 大学が独自の制度を設けていたり、 都道府県や民間企業、財団法人などで扱っているところもあります。 給付型が難しいようなら、 将来返済しなければならない 「貸与型の奨学金」を検討しましょう。 ...(続きを読む)
- 山下 幸子
- (ファイナンシャルプランナー)
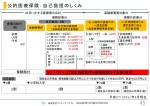
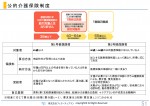
公的医療保険制度について
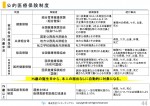 昭和36(1961)年に「国民皆保険」の体制が整い、生まれたときから全員が何らかの公的医療保険制度に加入しています。病気やケガをして病院に行ったとき、保険証1枚で一定の自己負担により必要な医療サービスを受けることができます。また、フリーアクセスであり、受診する医療機関を自由に選ぶことができます。医療保険制度は、職業や年齢によって加入する制度は異なりますが、75歳未満の人は健康保険などの被用者医療保...(続きを読む)
- 田中 香津奈
- (ファイナンシャルプランナー)

住宅資金(9)住宅ローン減税を利用しよう(山下FP企画・西宮)
住宅ローンを組むと、 税金が優遇される制度があります。 いわゆる「住宅ローン減税」 または「住宅ローン控除」 と呼ばれる制度です。 この制度は、 消費税増税による住宅市場への 影響を考慮して、 2014年4月から拡充されました。 2017年12月までに 一定の要件を満たす住宅を購入し 入居が完了した場合、 10年間にわたって 所得税・住民税より 年末のローン残高に応じて、 1%税額控除が受...(続きを読む)
- 山下 幸子
- (ファイナンシャルプランナー)

ネットカフェ初体験。
 御訪問ありがとうございます。
メンタルチェンジトレーナー☆妙、です。
クリック いつもありがとうございます
←☆人気ブログランキング☆
↑ クリックありがとうございます♪
<心理学部門第1位!返り咲き!!ありがとうございます♪>
今日は、人生初!!!
インターネットカフェに来ております^^
ここからの投稿です。
というのは・・・
一昨日から、
「ん?えらい、...(続きを読む)

- 平井 妙子
- (心理カウンセラー)
インフレは来ない、元本割れは嫌」とお考えの方には国民年金基金がお勧め
前回は確定拠出年金をお勧めしました。でも、投資信託等リスクがある商品での運用は嫌だとお考えの方もいらっしゃいます。また、インフレ・インフレと騒いでいるが、インフレは来ないと確信する方、インフレになっても1%程度であれば、リスクを取らない方が良い、またデフレの時代が来るとお考えのかに、お勧めしたいのが国民年金基金です。現在の年金制度体系を再掲します。国民年金基金は確定給付年金のため、予め決められた額...(続きを読む)
- 吉野 充巨
- (ファイナンシャルプランナー)
1,255件中 301~350 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

