











「1億円」を含むコラム・事例
631件が該当しました
631件中 51~100件目



してはいけない繰上げ返済!その1
“期限の利益”という言葉があります。 (あまり、馴染みのない言葉かも知れませんが、住宅ローンを契約した際に、契約書に記載されているはずです。) 『時間を持っていることが、“利益”である』という考えが根底にあるのですが、たとえばあなたが35年の住宅ローンを契約したとしたら、 あなたは金利を支払う代わりに“35年という期間が自分のものになる”という権利を手にしたということになります。 ...(続きを読む)

- 中村 諭
- (ファイナンシャルプランナー)
なぜ頭金は必要と言われているのですか?
なぜ頭金が必要と言われているのかといえば、頭金を購入金額の20%用意できれば「フラット35」を含め選択肢が多くなるからです。 選択肢が多ければ多いほど、ご自身に有利な住宅ローンを選択できることがお分かりいただけると思います。 また、住宅ローンが決裁されるか否かの判定は総合的になされますので、購入金額の80%に抑えることで決裁が下りやすくなります。 それは、次のような仮定が成立するからで...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
バスケット取引とは?!
 皆さん、おはようございます!(^^♪東京総合研究所スタッフチームです!! 今回は投資用語の「バスケット取引」についてご紹介します! さて、先日の日経新聞を見てみましょう! (日経電子版2019/01/24より ※無料記事を引用しています) 下から3行目に、「前引け後の東証の立会外で、国内外の大口投資家が複数の銘柄をまとめて売買する『バスケット取引』は約155憶円成立した。」とありますね。 今...(続きを読む)

- 大山 充
- (投資アドバイザー)
頭金が貯まるまで家は買ってはいけないのですか?
基本的にはその方が無難です。 例えば、3000万円(35年固定、2.0%)の住宅を購入するのに、3000万円借りるのと2900万円借りるのでは、 支払い利息だけでもトータルで40万円もの差がでます。 その他にも頭金は多く用意できた方が、住宅ローンの審査も通りやすくなりますし、住宅ローンの選択肢も多くなります。 しかしながら、金利上昇時にはそうとばかりも言えません。 フラット35を見...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
住宅ローンの頭金は何%用意すべきですか?
住宅ローンの原則では頭金は20%用意しましょうと言われますが、実はこの考え方はもう古いのです。 そもそも、この話は住宅金融公庫が住宅ローンの中心だった時の話で、自己資金が20%あることがその要件だったために由来します。 しかし、現在はフラット35でも90%、民間の金融機関では100%まで貸してくれます。 更には諸経費も加えて貸してくれます。 確かに自己資金を多くして借入額が少なければ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
並んでまで買う 宝くじを 買ってはいけない!
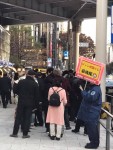 この時季になると、西銀座デパート前の長蛇の列。
待ち時間は、約90分と…
ディズニーランドのアトラクション並みの待ち時間ですね。
恒例の年末ジャンボ宝くじを買う人たちの行列です。
最高賞金は10億円。
確かに、想いは口に出して言わないと 叶わない。
それは 間違いないのですが…
「10億カモン!」
と言ってるいるだけで、当るならば 世話はいりません。
正直言って、「宝く...(続きを読む)

- 中沢雅孝
- (ビジネススキル講師)
車のローンがあるのですが、住宅ローンは借りられますか?
住宅ローンを組む際に、ほかの借金があったら絶対にダメと言う事はありませんが、 現在借りている借金も含んで審査しますので、住宅ローンの借入れ可能額が減らされたり、借入自体ができない場合もあります。 住宅ローンを申し込む前に、できる限りボーナスで返済してしまうなどして、借金はきれいにしておきましょう。 もし、仮審査時点でローン残高があっても、本審査までの間のボーナスで返済してしまえるのなら...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
妻がカードローンなどの借金をしている場合、住宅ローンは組めませんか?
奥様が契約者でなければ基本的には問題ありません。 ただし、共有者、収入合算者、連帯保証人、連帯債務者など契約書に名前の記入が必要な場合は問題があります。 つまり、奥様がローンの審査申込書に署名・押印する必要があれば対策が必要です。 仮審査の前までに全額返済できるのであれば、その旨をキチンと金融機関に話しておくと良いでしょうね。 ---------- ↓ 弊社HPも是非ご覧くだ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
年収3000万の人は、打ち合わせの時 何を注文する?
 「コーヒー」「コーラ」「ミネラルウォーター」年収3000万の人が頼むのはどれ?
年収300万円の人は、打ち合わせでコーラを頼む。
年収1000万円の人は、打ち合わせでコーヒーを頼む。
年収1億円の人は、ミネラルウォーターを頼む。
大抵のビジネスマンは、カフェや喫茶店で打ち合せをします。
注文は、圧倒的にコーヒーを頼む人が多いですね。
(スジェールコーヒーも ご多分にもれず、コー...(続きを読む)
- 中沢雅孝
- (ビジネススキル講師)
20周年 独立記念日
まずは 生き残れ。そして、未来をツクリナヲセ! 昨夜も、独立・起業を目指す方々に向け、吠えさせていただきました。 そして 振り返れば、独立・起業20年の節目を迎えました。 ▼1987年夏、24才。 ヘッドハンティング。移籍。上司が横領を犯し、所属会社が崩壊の危機。自ら手を挙げ、 私:この会社、私に任せてください!」 誰かが背中を押してくれたかのように、その瞬間は時間がスローに流れ、人生は大きな...(続きを読む)

- 新納 昭秀
- (経営コンサルタント)
住宅ローン審査とキャッシングについて
≪質問≫ 今は借金がないのですが、過去にキャッシングをしていて、 一度、銀行口座にお金を入れておくのを忘れ、カード会社から電話がかかってきたことがあります。 この時はすぐに支払ったのですが、審査が通りにくくなるのでしょうか? ≪回答≫ うっかりミスは誰にでもあるので、今回のケースでは他に問題がなければ心配することはないですが、 それでも心配であれば、自分で個人信用情報を取得するこ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
たくさんの銀行で審査を何度もすると不利になるのですか?
個人信用情報を取得すると、その経歴が残ります。 つまり、何度も個人信用情報をとっているのにローンの実行がないと、 “問題がある人か?”と金融機関が判断してしまうからです。 対策としてはローンを申し込む金融機関に、 「複数の金融機関に同時に申請している」 「A銀行で審査が通っているがもっと良い条件のところを探している」 などという理由を最初に伝えておいた方が得策ですね。 -...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
職業や勤め先によって借りやすさは違うのですか?
同じ年収でも、勤め先の規模や種類により、若干の差があります。 順位をつけると次のような順番でしょうか。 ①公務員 ②上場企業 ③優良な中小企業 ④その他の中小企業 ⑤個人事業主、中小企業の経営者、中小企業の取締役 お金を貸す側の安心感を考えたら、長期間に渡って継続的に収入が見込めるのがベストですから、 公務員が最上位というのももっともかもしれません。 しかし、中...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
個人事業主の住宅ローン借換えについて
住宅ローンの借換えを検討されている方で、「住宅購入時は会社員だったけれど、現在は独立・起業している」という方はいらっしゃいますか? 今回は、個人事業主の方の住宅ローン借換えについてお話していきたいと思います。 個人事業主の方は、会社員(サラリーマン)の方よりも住宅ローンを組むのが難しいと言われています。 借換えの場合も同様に、個人事業主の方は会社員の方と比べるとハードルが高いと言えるで...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
住宅ローン借換え、金利引下げ以外の活用法
住宅ローン借換えの目的は、金利を引下げて総返済額をより少なくすることが第一です。 しかし、それ以外にも借換えで出来る事はあるのです。 今回は、金利引下げ以外の住宅ローン借換え活用法についてお話したいと思います。 複数に分かれていたローンを1本化して管理を楽に 住宅購入時にローンを複数本に分けていた場合は、借換えで1本化する事が可能です。 金利引下げと同時に1本化する事が出来れば一石...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)


住宅ローン借換え前にやってはいけない事は?
「近いうちに住宅ローンを借換えたい!」とお考えの方へ、借換え前に気を付けたい事をまとめました。 以前にお話した「住宅ローンの借換えが出来ないケースは?」に通じる部分もありますので、併せてご覧頂ければと思います。 住宅ローン借換え前にやってはいけない事 1. 転職・起業や独立 2. ローン返済の滞納 3. ローンを増やす 4. キャッシング枠を増やす 5. 繰上げ返済をする ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)


住宅ローン借換え後の住宅ローン控除はどうなる?
住宅を購入された方の多くは、住宅ローン控除(正式には「住宅借入金等特別控除」といいます)を利用されていると思います。 現行では10年間住宅ローン控除を受ける事が出来ますが、この10年の間に住宅ローンを借換えた場合はどうなるのでしょうか? 結論から申し上げますと、2つの条件を満たせば住宅ローン借換え後にも住宅ローン控除を受ける事が出来ます。 条件は以下の通りです。(国税庁HPより抜粋) ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
住宅ローンの借換えメリット期待大な人とは?
前回は住宅ローンの借換えと繰上げ返済の比較についてお話しました。 住宅ローンを借換えるその前に…繰上げ返済と比較してみよう まずは繰上げ返済と比較した上で借換えをしていただきたいと思いますが、住宅ローン借換えのメリットが期待できるのはどんな人でしょうか? 今回のコラムで目安となる項目をご紹介したいと思います。 ・ ローン残り期間が10年以上 ・ ローン残高が1,000万円以上...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)


住宅ローンを借換えるその前に…繰上げ返済と比較してみよう
低金利の今のうちに住宅ローンを借換えたいとお考えの方は多いかと思います。 ですがその前に、「住宅ローンを借換えた場合」と、「今の住宅ローンを繰上げ返済した場合」とで比較検討をしてみましょう。 以前、「住宅ローン借換え」と「繰上げ返済」、両方のメリット・デメリットについてお話をしました。 今だから出来る事もある! 住宅ローン借換えのメリットとデメリット 住宅ローン 繰上げ返済 『6つの...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
住宅ローンの借換えが出来ないケースは?
「住宅ローンの借換えを希望していたけれど、審査に通らなかった」という経験はありますか? こちらでは、どんな状況だと借換えが出来ない事が多いのかお話ししていきたいと思います。 1. 転職・起業したばかり 転職や起業、独立をして間もないタイミングで借換えをしようとすると、審査に通らない事があります。 その場合は最低でも1年は継続勤務をしてから、もしくは、給与明細6ヵ月分で審査可能な金融機...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
購入時とは違う!住宅ローン借換え時の審査基準
住宅ローン新規融資(住宅購入)の時と、借換えの時では審査基準が少々異なる事をご存知でしたか? 住宅ローン借換えの時は、担保評価(不動産評価)よりも個人評価を厳しくみる傾向にあります。 なぜかというと、基本的には不動産の建物部分は新築1年目から担保価値が徐々に下がっていき、 住宅ローン借換え時にはローンの残債よりも担保価値が低くなっている可能性がある為です。 担保評価を上回る融資をする可能性...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
今だから出来る事もある! 住宅ローン借換えのメリットとデメリット
これまで、住宅ローン借換えの手順や必要書類等についてお話してきました。 知って安心! 住宅ローン借換えの手順 要確認! 住宅ローン借換え時の必要書類は? いざ住宅ローン借換えに取り掛かる、という前に、メリットとデメリットもチェックしておきましょう。 メリット ・毎月の返済額を軽減できる ・団体信用生命保険(以下:団信)を現在よりも手厚くできる可能性がある ・低金利の今だからこそ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)


自分に合うタイプは?住宅ローン借換え時の金利の選び方
前回は、住宅ローンの金利タイプについてお話をしました。 どれを選びますか?住宅ローンの金利タイプについて 今回はそれを踏まえて、住宅ローン借換え時の金利の選び方についてお話したいと思います。 金利選びは、単純に金利差だけでなく、「住宅ローンの残債」「残り期間」や「今後のライフプラン」「借換えに対して何を重視しているか」等トータルで判断する必要があります。 おおまかではありますが、それ...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
どれを選びますか?住宅ローンの金利タイプについて
住宅ローン借換えにおいて、皆さんが一番気になるポイントといえばやはり「金利」ですよね? こちらでは、住宅ローンの金利についてお話していきたいと思います。 金利は、大きく分けて2種類あります。「変動金利」と「固定金利」です。 変動金利 変動金利は、文字通り金利が変わっていきます。6か月ごとに金利の見直しが行われるのです。 そう聞くと、6か月ごとに返済額が変わるのかと思われるかもしれま...(続きを読む)
- 中村 諭
- (ファイナンシャルプランナー)
631件中 51~100 件目

専門家に質問する
専門家Q&Aに誰でも無料で質問が投稿できます。あなたの悩みを専門家へお聞かせください!
検索する
気になるキーワードを入力して、必要な情報を検索してください。

