





 Tweet
- 上津原 章
- 上津原マネークリニック お客様相談室長
- 山口県
- ファイナンシャルプランナー
-
0820-24-1240








妻は2年間ぐらい
楽天証券で楽天カード引き落としの積み立て投資をしていました。アメリカ企業に幅広く投資する投資信託と、アメリカの主要500企業に投資する投資信託にそれぞれ毎月5,000円ずつです。始めたきっかけは図書館で借りてきた厚切りジェイソンの「お金の増やし方」という本でした。 クレジットカードのポイントがたまるのを楽しみにしていましたが、NISA口座でもなく、クレジットカード連携していなくてポイントがもらえていなかった期間が長かったこともあり、今月から積立をやめることにしました。アメリカの企業にしか投資していないということも気がかりでした。

同じ時期に
アメリカの幅広い企業に投資する上場投資信託(ETF)も単発で購入していました。こちらはSBI証券で購入していたのですが、NISA口座ではないため、分配金が出るたびに税金がかかっていました。そして購入手数料も4,000円近くかかっていました。この商品を購入したことをきっかけに取引手数料の安いインターネットコースに変更したことを思い出しました。今回、この商品を売却するにあたり、そもそもどのページを開けば売却画面が出るのかわかりにくかったり、重要書類を読んでいないと売却できなかったり、取引パスワードが自動入力できないなどの苦労が伴いました。
SBI証券をNISA口座にしているので、
こちらで積み立てを開始することにしました。こちらは三井住友カードしかクレジットカードの登録ができないので、カードを発行する手続きもしました。プラスチックカードがなくスマートフォンでしか番号が表示されない種類を選びました。コンビニなどでスマホを使ったタッチ決済にするとポイントが7%還元になるようですが、
妻のスマホは残念ながらNFCに対応していません。
妻が購入した半年後に購入した息子のスマホならできるのにと悔しがっていました。どの商品に投資するか迷った結果、AIが商品の組み換えを自動で行ってくれる少額でできるラップ口座の金融商品を1万円分購入していました。こちらは残念ながらNISA枠では購入できないし、クレジットカード決済もできない商品でした。
NISA口座で何を買うか検討した結果、
今度はアメリカの高配当株式に投資する投資信託を選んでいました。これまで購入していた投資先は情報技術に投資する割合が高かったのですが、こちらの商品は情報技術には全く投資せず、生活必需品関連に投資する割合が高いです。積立ができる商品なので、つみたて投資枠で購入するつもりでしたが、成長投資枠に分類される商品でした。積立ではなく、スポットで1万円だけ購入していました。
つみたて投資枠では、
全世界株式(オール・カントリー)を選んでいました。妻は色々な投資商品を試してみた結果、一定金額を長期積立するのが一番落ち着くそうです。アクティブな値動きをする商品は値上がりすると、もっと上がるかもと思って売れないし、値下がりしても損切ができなくて、元の値段に戻るまで持ち続けてしまうからです。売り買いのタイミングの判断ができないのです。
これまで妻は
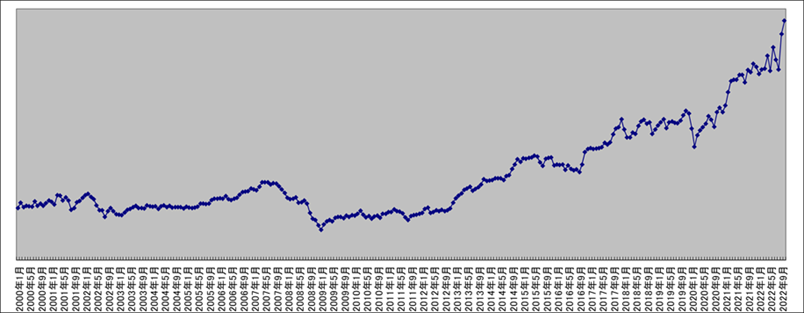
証券会社の人から電話がかかってきて勧められた商品を購入して大損をするということを何度も繰り返してきました。売買手数料を無料にするために書類を電子交付に変更したこともあり、今回は自分でじっくり考えて投資先を選んだようです。投資する金額はささやかですが、積立を継続していけば、10年後、20年後には立派な資産になっていることでしょう。
皆様は
たくさんある商品の中からどのように投資商品を選ばれていますか。悩まれた時は、ぜひ上津原マネークリニックにご相談ください。それぞれの希望にあったスタンスでお手伝いさせていただきます。
注)これはあくまで我が家の例にすぎず、特定の銘柄を勧めている訳ではありません。金融商品を選ぶ際は各人の判断でお願いいたします。
 このコラムの執筆専門家
- 上津原 章
- (山口県 / ファイナンシャルプランナー)
- 上津原マネークリニック お客様相談室長
心とお金が豊かになるライフプランを一緒に作成しませんか。
「上津原マネークリニック」という名前には、お金の無理やストレスのない「健やかな」暮らしを応援したい、という思いがこもっています。お客様の「ライフプラン設計」を第一に、また「長いお付き合いを」と考え顧問スタイルでライフプランを提案します。
 「資産運用の考え方」のコラム
パスワードの使い回しをしていませんか?(2026/10/31 18:10)
初めての株式選び(2026/08/31 13:08)
24年間積み立てたファンドを妻が手放した理由(2026/06/30 23:06)
50代、60代からの資産の置き場所を設計しよう(2026/05/31 19:05)
今は債券投資の好機?(2026/05/31 18:05)
 このコラムに関連するサービス

~心とお金の豊かな暮らしのための~
- 料金
- 27,273円
当マネークリニックでは、まず、お客さまにとって「ここぞという時」がいつなのかを一緒に確認することから始めます。それが、「お子様の誕生」「マイホーム購入」など人生におけるイベントを書き出した「ライフイベント表」の作成です。また、そうすることで見えてくるのが、その人が、暮らしの中で大切にしている価値観です。価値観を再確認することで、お金の使い方・ふやし方もおのずと決まってきます。

このコラムに類似したコラム
「ラップ型運用残高 急増!」 荒川 雄一 - 投資アドバイザー(2015/10/30 14:16)
「ラップ口座 残高伸びる!」&出版記念! 荒川 雄一 - 投資アドバイザー(2014/06/06 11:55)
シリーズ:金融 1.金融商品基礎知識 ①投資の基礎 (4) 小宮 久明 - ファイナンシャルプランナー/長野県(2026/02/18 11:00)
「上場企業 配当20兆円超」(日本経済新聞)家計にとって株式はますます重要な資産です 松本直久 - ファイナンシャル・プランナー(2026/01/05 08:53)
家計の金融資産に占める現預金の比率が50パーセント割れ 松本直久 - ファイナンシャル・プランナー(2025/12/18 09:47)

