





 Tweet








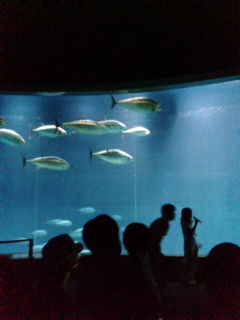
おはようございます、本気のマグロは本当に速いですね。
昨日からの続き、まず費用を分解するところから始めました。
今日は物やサービスを作る、調達する費用について考えてみます。
このような費用のことを、通常原価というように呼びます。
小売業でも製造業でも、サービス業でも同じような考え方は活用できます。
ハンバーガーを売る仕事を考えてみます。
この場合の原価とは
ハンバーガーの材料費
が原価に該当することになります。
そして覚えておいた方がよい言葉を一つご紹介します。
売上総利益 = 売上 − 原価
単価200円のハンバーガーの材料費が30円だとした場合、
売上総利益は170円と計算されます。
この売上総利益がどれくらい稼げるのかどうかが、事業を継続する上で
大変に重要なポイントとなってきます。
この項、明日に続く。
いつもお読み頂き、ありがとうございます。
 このコラムの執筆専門家
- 高橋 昌也
- (税理士)
- 高橋昌也税理士・FP事務所 税理士
「税務×経営コンサルティング」の複合サービスを提供します
節税だけ考えていては事業の根幹が危うい時代。当事務所は、税務・会計はもちろん、マーケティングや経営戦略提案にも強みを発揮。とくにキャッシュベースの経営を重視し、小規模事業体が「いかにキャッシュを毎月手元に残すか」のアドバイスを行います。
044-829-2137
 「経営」のコラム
よくあるダメなパターン3:持ち物情報がメチャクチャ(2026/11/22 08:11)
よくあるダメなパターン2:管理口座情報による混乱(2026/11/21 08:11)
よくあるダメなパターン1:生活費と事業費がグチャグチャ(2026/11/20 08:11)
結局、会計や税務の知識は必要不可欠である(2026/11/19 08:11)
正確で迅速な経理処理は、それだけで財産となる(2026/11/18 08:11)

