





 Tweet








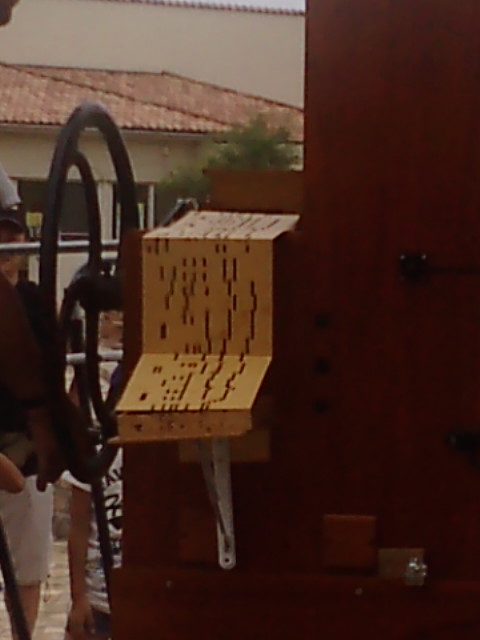
おはようございます、やはり譜面部分もデカイ!
昨日からの続き、作家さん的に古本が流通することによって
生じる厳しさについて。
印税という仕組みについてごく簡単に説明します。
例えば「印税率10%」ならば、本屋さんで定価1,000円の本が
1万冊売れた場合、作家さんに
・1,000円 × 10,000冊 × 10% =100万円
が取り分として入りますよ、ということになります。
実際に印税の率というのは個別の本ごとに色々あるようで、
著名な作家さんなら率が高くなることも多いでしょうし、
売れれば売れるだけ印税率が上がっていくなんてケースも
あるみたいです。
昨今では「大ヒット!!」といわれる本ですら10万部程度です。
仮に定価が1,000円だとすると、それで1,000万円が作家さんに
入ることになります。
これだけ聞くと結構な数字のように感じられるかもしれません。
しかし、これだけ売れる本というのはかなり稀なケースなのです。
ソコソコ売れたって2〜3万部、初版の5,000部程度すら売りきれない
ような本が相当にあるのが現実です。
仮に定価1,000円、5,000冊の販売で手に入るのは50万円です。
これでは主業務として文筆業を選ぶのは相当に厳しいでしょう。
その只でさえ厳しい状況が、古本の流通によってより過酷なものへと
変わることになります。
この項、明日に続く。
いつもお読み頂き、ありがとうございます。
 このコラムの執筆専門家
- 高橋 昌也
- (税理士)
- 高橋昌也税理士・FP事務所 税理士
「税務×経営コンサルティング」の複合サービスを提供します
節税だけ考えていては事業の根幹が危うい時代。当事務所は、税務・会計はもちろん、マーケティングや経営戦略提案にも強みを発揮。とくにキャッシュベースの経営を重視し、小規模事業体が「いかにキャッシュを毎月手元に残すか」のアドバイスを行います。
044-829-2137
 「経営」のコラム
よくあるダメなパターン3:持ち物情報がメチャクチャ(2026/11/22 08:11)
よくあるダメなパターン2:管理口座情報による混乱(2026/11/21 08:11)
よくあるダメなパターン1:生活費と事業費がグチャグチャ(2026/11/20 08:11)
結局、会計や税務の知識は必要不可欠である(2026/11/19 08:11)
正確で迅速な経理処理は、それだけで財産となる(2026/11/18 08:11)

