





 Tweet





注目のQ&Aランキング
対象:住宅資金・住宅ローン
回答数: 3件
回答数: 2件
回答数: 4件
今後のライフプランについて悩んでいるのでアドバイスをお願い致します。
結婚5年目、会社員女性(31歳)です。夫(32歳)、子供(2歳)で今年春には二人目を出産予定です。年収は夫が手取り400万円、私は350万円、貯蓄1800万円、現在の住まいは都内の社宅(家賃1万円)でかなり恵まれた環境です。しかし子供二人を育てるのには家が狭いため、一人目が小学校に上がる3〜4年後までには住居環境を変えたいと考えています。その候補として一戸建て購入(5000万円程度で都心から30分以内、頭金2500万円)、もしくは現在より広い社宅(都心から30分で家賃2万5千円、駐車場代2万円)があります。一戸建てに住みたいという夢はありますが、子供にはしっかりとした教育を受けさせてあげたいし、自分達の老後等も考えると、一戸建てを買うという選択はリスクが大きいのではと躊躇しています。また子供のためにも、小学校に上がる段階で仕事を辞め、専業主婦になりたいとも考えているので、その場合は収入が激減してしまいます。ただ社宅では家賃を払い続けても自分のものにならないというのもあるので、なかなか割り切れないところです。
専門家の方の意見として、どのような選択がベストであると考えるのでしょうか。ざっぱくな質問になってしまい申しわけありませんが、ご意見をお願い致します。
補足
2010/01/09 01:17初めて質問しましたが、専門家の方々に丁寧な回答をいただき感動しました。
どうもありがとうございました。
やはり社宅という選択の方が、今後のことも考えると妥当なようですね。
主人とも相談しながらライフプランを考えていきたいと思います。
ありがとうございました。
maple-mapleさん ( 東京都 / 女性 / 31歳 )
回答:8件
 専門家
何がベストなのか。
maple-mapleさんへ
こんにちは。ファイナンシャルプランナーの上津原と申します。
恵まれた環境を活かしながら、堅実な家計管理をされていらっしゃるようですね。とはいうものの、環境が変われば家計も大きく変わってきますので、変わることの不安も少なからずあるように拝見しました。
何がベストかというのは、maple-mapleさんの価値観によって違ってきます。お金がたくさん残るのがベストなのか、それとも、いろいろなライフイベントができることがベストなのか。その中間なのか。
マイホームについてですが、何を求めるのかも気になります。末永く、子供さんの世代まで住み続けるのか。ご親族との関係をどのようにするのか。財産形成ができるのは利点ですが、リスクもあります。
ライフイベントリスクへの柔軟な対応を考える場合は広い社宅になるのでしょう。
いずれにしても、答えはmaple-mapleさんやご家族の中にあるように思われます。
回答専門家
- 上津原 章
- (山口県 / ファイナンシャルプランナー)
- 上津原マネークリニック お客様相談室長
心とお金が豊かになるライフプランを一緒に作成しませんか。
「上津原マネークリニック」という名前には、お金の無理やストレスのない「健やかな」暮らしを応援したい、という思いがこもっています。お客様の「ライフプラン設計」を第一に、また「長いお付き合いを」と考え顧問スタイルでライフプランを提案します。


質問やお悩みは解決しましたか?解決していなければ...

住宅購入の件
maple-mapleさんへ
はじめまして、個別相談専門のファイナンシャル・プランナーとして活動しています、渡辺と申します。
『一戸建てを買うという選択はリスクが大きいのではと躊躇しています。』につきまして、もし仮にご主人様だけの手取り年収400万円で、頭金2,500万円、借入金額2,500万円につきましてローン金利3.0%・35年返済で住宅ローンを組んだとした場合、ご主人様の手取り年収金額に占める住宅ローンの負担割合は29%ほどと、決して返済していくことに支障をきたすような心配はありませんが、今の支払い家賃を考慮した場合、大幅に住居費用が増加することになってしまいます。
現在お住まいのところから広い間取りの越しても、毎月の住居費用は45,000円で済むのでしたら、住宅ローンの返済額と比較をした場合、二分の一以下で済んでしまいます。
よって、住宅ローンを組んで住宅を購入するよりも社宅に居住することができる期間中は社宅に住み続けて、その間にしっかりと貯蓄をしていただくことをおすすめします。
住宅購入につきましては、ご主人様が退職をして社宅を退去するときに、今まで貯めてきた預貯金の一部で住宅を購入することで、住宅ローンを組むことなく住宅が購入できます。
そのころにはお子様も自活していると思われますので、ご夫婦ふたりで暮らすことができる間取りの住宅で済むものと思われます。
以上、ご参考にしていただけますと幸です。
リアルビジョン 渡辺行雄
回答専門家
- 渡辺 行雄
- (東京都 / ファイナンシャルプランナー)
- 株式会社リアルビジョン 代表
ご相談をされたお客様が安心して生活できるマネープランをご提供
マイホームの購入資金対策、お子様の教育資金対策、ご夫婦で安心して老後を過ごすための老後資金対策など、人生には幾つものライフイベントというお金に関するハードルがあります。そんなハードルをクリアしていただくためのマネープランをご提供します。
渡辺 行雄が提供する商品・サービス

 専門家
金融資産による運用も検討を
maple-maple様、はじめまして。
ファイナンシャルプランナーの森本直人と申します。
ご相談の件、確かに、社宅の家賃を払い続けても自分のものにならないという考え方はあります。
ですが、5000万円の一戸建てを購入し、ローンを組めば、その利息だけで、社宅の家賃を超えてしまうのではありませんか?
もしそうであれば、今ある貯蓄の1800万円を金融資産のまま、30年計画で運用するという考え方もあります。
仮にこの30年の間で、年3%の複利運用をしたのと同じ成果が得られたとした場合には、税金・手数料は考慮せず、30年後には、1800万円が、約4369万円になります。年5%の場合は、約7779万円です。
30年後には、お子さんも自立している可能性が高いので、この資金で、ご夫婦のみで生活できる住まいを手に入れるという選択もできます。
ちなみに、今は、バブル景気の頃のように、土地や建物の値段がどんどん上がっていく時代ではありませんので、特に建物部分については、資産運用というより、耐久消費財を購入する意味合いが強くなっています。
もし、マイホームの購入を資産運用のひとつとして位置づけられている場合は、時代に合ったやり方もご検討ください。
なお、金融資産による運用で年3%超なんて、到底無理、危険だ、と思われる場合には、このやり方は、おすすめしませんが、私の事務所では、定期的にマネーセミナー等も開催しておりますので、まずは、勉強から始めてみるというのも、ひとつの方法です。
以上、ご参考にしていただけると幸いです。
回答専門家
- 森本 直人
- (東京都 / ファイナンシャルプランナー)
- 森本FP事務所 代表
オフィスは千代田区内。働き盛りの皆さんの資産形成をお手伝い
お金はあくまでライフプランを実現する手段。決してお金を目的化しないというポリシーを貫いております。そのポリシーのもと、お客様の将来の夢、目標に合わせた資産運用コンサルティングを行います。会社帰りや土日など、ご都合のよい日にお越しください。

ファイナンシャルプランナー
1

とりあえず社宅を選択してみては?
maple-mapleさん、はじめまして。
株式会社くらしと家計のサポートセンターです。
都内の社宅(家賃1万円)とは恵まれていますね。
しかし二人のお子さんを育てるには狭いということですね。
その場合の選択肢として
1.一戸建て購入(5000万円程度で都心から30分以内、頭金2500万円)
2.現在より広い社宅(都心から30分で家賃2万5千円、駐車場代2万円)
どう考えてもとりあえず2のほうがいいように思います。
それでも家賃は一般よりずいぶん安いですよね。
それで住んでみてどうしてもマイホームがほしいようでしたら、それから考えても遅くないと思います。
広めの社宅でも十分貯金はできますね。マイホームはローンを組まないで購入する方法もありますよ。
安くて広い社宅もあるのに、あえて今借金を抱えることはないというのが感想です。
老後はあえて都心に住む必要もないかもしれません。
とりあえず広めの社宅に住んでみてはいかがでしょう?
株式会社くらしと家計のサポートセンター
http://www.fpwes.com/

吉野 充巨
ファイナンシャルプランナー
-
選択肢として社宅住まいをお勧めします

maple-maple 様
初めまして、ライフ・プランの実現と資産運用を支援するオフィス マイ エフ・ピーの吉野充巨です。
私は、社宅住まいの継続をお勧めします。
理由は、
資産の有効活用という点から考えますと、持ち家は家賃の前払いに過ぎず、賃貸は使用しただけ払う形態と捉えることが出来ます。通常は、住宅ローンの利子分だけ持ち家が不利になります。
また、maple-maple様の場合、社宅で賃料が2.5万円という極めて恵まれた環境ですから、住宅費の家計への負担は極めて軽く、その分お子様への教育費がかけられることになります。専業主婦になられても、家計は維持できるレベルでもあります。
ライフステージと住宅という観点で住居を図ると、理想は5回の転居が望ましいと考えています。
1.独立してお仕事に疲れるとき(実家住まいであれば転居はなし)
2.結婚して二人の生活が始まるとき
3.お子様が生まれ、夫々に部屋が必要になったとき
4.お子様達が巣立ったとき
5.老後生活に入り介護等が必要なとき(老人ホーム、高専賃など老後が快適に過ごせる環境)
の5回です。
もし、持ち家をお持ちになるならば、4番の際に貯蓄等で住宅ローンを組まずに終の棲家をお探しになられるようお勧めします。
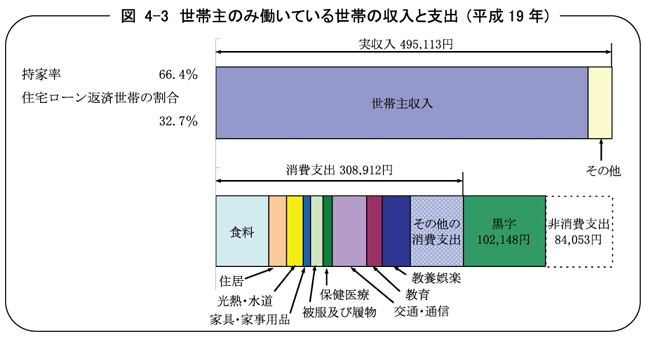
なお、年代別の教育費とお子様の進路別の教育費、世帯主のみが働いている世帯の収入と支出、及び老後に備える貯蓄額等をグラフとコラムでご紹介します。
子供の教育費
http://profile.allabout.co.jp/pf/officemyfp/column/detail/30894
老後の生活費不足を補う資金は幾ら有れば良いのか
http://profile.allabout.co.jp/pf/officemyfp/column/detail/33817
老後の生活費と必要な貯蓄額
http://profile.allabout.co.jp/pf/officemyfp/column/detail/16927

小林 治行
ファイナンシャルプランナー
-
社宅を利用
maple-mapleさん、今日は。CFPの小林治行です。
社宅とは有難い制度です。民間で10万円くらいの物が2〜3万円で借りられるなら、差額は給与の一部のようなものです。
この利点を捨てて、ローンの世界に入るのですか?
そもそも不動産を購入して自分の物にしても、マンションでもドンドン減価していくのですよ。
ある有名な経済評論家が「住宅は借金してまで、買うほどの物ではない。」と言っています。
買ってしまうと保有の悩みが付きまとってきます。
出来るだけ長くこの制度を利用し、その分教育なり別資産の形成に活用を図ることが賢い選択と考えます。
住宅を持つことが、人生の目的では無いように私は思います。
小林のHP:[[http://kobayashi-am.jp/]]

岡崎 謙二
ファイナンシャルプランナー
-
出産を予定でしたら
大阪の独立系FP会社:FPコンサルティングの岡崎です。
住宅のこと、お子様の教育のこと、いろいろ気になりますね。
お気持ちは察しますが、気になるのは出産を控えているということでここで住む場所などを確定してしまってもよいかどうかはです。
また社宅はその会社におられるメリットを享受できているのでそれも活用すべきでしょう。
今から取得の準備はされておいてもよいと思いますが、お二人目の出産を終えて、ある程度めどがついてから購入に踏み切られたらよいと思います。

平野 直子
ファイナンシャルプランナー
-
住まい方ごとにライフプランを作ってみましょう
maple-maple様、はじめまして。
FPオフィス Life & Financial Clinicの平野直子と申します。
ご質問ありがとうございました。
この春に2人目をご出産とのこと、
今から新しいご家族との対面が待ち遠しいですね。
お子様の成長に合わせて
今よりも広めのお住まいを検討されているとのこと。
希望の教育を受けさせたいという点や
奥様が専業主婦になるご予定がある、という点を考えると
「今より広い社宅」の方が家計的には安心ですが、
自分のものにならない、というお気持ちもあるのですね。
持ち家のメリットとデメリットについては、
こちらのコラムをご参考にしていただければと思いますが、
↓
All About「共働きのお金の知識」
■「購入vs賃貸!?どうする2人の住まい・後編」
現役時代は社宅で住居費を抑え、
ご主人様が定年退職をした後に持ち家を購入する、
という方法もございます。
(ただし、その場合に備えて、
住宅購入資金を貯めていく必要はあります)
例えば
(1)「3〜4年後に一戸建て購入」
(2)「広い社宅に住み」定年後は賃貸住まい
(3)「広い社宅に住み」定年後に戸建て購入
というようなケースを考えて
それぞれ貯蓄残高がどう推移していくか
ライフプラン(キャッシュフロー表)を作ることをお勧めします。
「奥様が専業主婦になった後も、
お子様の教育費やご夫婦の老後の生活費が賄えるかどうか」
といった家計の比較と、
「ご家族がどのような暮らし方をしたいか」などを
ご主人様とぜひ話し合われてください。
ファイナンシャルプランナーは、
お客様のご希望を伺いながらライフプランを作成し
夢をかなえるための住まい方についてもご相談に乗っております。
よろしければご相談ください。
ご参考になれば幸いです。
FPオフィス Life & Financial Clinic
(現在のポイント:2pt)

このQ&Aに類似したQ&A
表示中のコンテンツに関連する専門家サービスランキング


株式会社リアルビジョン
(ファイナンシャルプランナー)
株式会社リアルビジョン
(ファイナンシャルプランナー)
株式会社リアルビジョン
(ファイナンシャルプランナー)

