





 Tweet





注目のQ&Aランキング
対象:お金と資産の運用
回答数: 2件
回答数: 7件
回答数: 1件

吉野 充巨
ファイナンシャルプランナー
-

コストの安い運用をご検討ください
- (
- 5.0
- )
pinchi様
初めまして、ライフ・プランと資産運用を支援するオフィス マイ エフ・ピーの吉野充巨です。
ご質問にお答えします。
これ以上の円高はないだろうとの判断は、{だろう」という憶測に成ります。為替はプロでも難しい取引とされ、一般的にはプロは短期のトレンドで成果を競うゼロサムゲームです。
従いまして、豪ドルも長期的には豪ドル安や豪ドル高、何れのトレンドもあり得ます。豪ドル高になる要因としては資源国ということと思います。
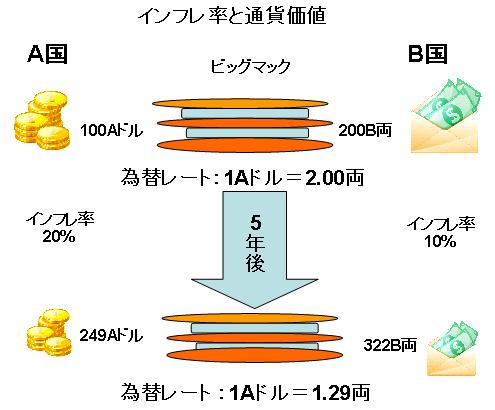
金利の高い・低いの差は、長期的には二国間の為替で調整されます。例えば、二国間のインフレ率の差で為替が調整されることになり、インフレ率の低い国の通貨が高い国の通貨に対して上昇します(これが日本と米国の通貨で円高に成る要因の一つです)
一般的に保険会社の個人年金は、保険料+投資信託等投資運用のコストが含まれ、コスト高の商品です。従いまして、運用が目的であれば、個人でコストの低いインデックス・ファンドや割引債などに凍死されることをお勧めしています。
アドバイスとして
将来円高に振れた際のヘッジを目的とするのであれば、先進国通貨の外貨MMFへの分散投資が考えられます。(米ドル、ユーロ、ポンド、豪ドル、カナダドル、スイスフランなど)
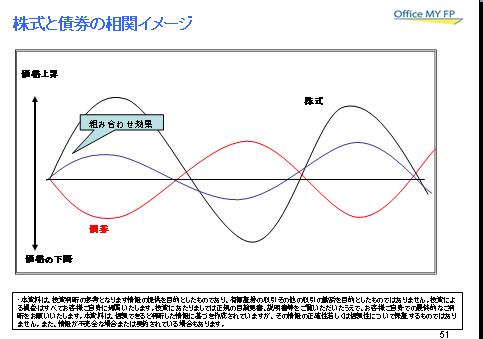
リスクをとった収益性をお求めであれば、外国株式の地域株価指数に連動するインデックス型のETFを検討されては如何でしょう。
リスクを取らないのであれば、円のMMFまたは国内債券に連動するインデックスファンドでコストの安いものが考えられます。
為替変動は予測が難しいので、現時点で円に換えることは有利でも不利でもありません。
なお、毎月初心者向けの資産運用セミナーなどで資産形成の相談を承っています。
宜しければご連絡をください。
補足
文責
ファイナンシャル・プランナー
&投資アドバイザー 吉 野 充 巨
『このコラム又は回答は、投資判断の参考となります情報の提供を目的としたものであり、有価証券の取引その他の取引の勧誘を目的としたものではありません。
投資による損益はすべてご相談者及び読者ご自身に帰属いたします。
投資にあたりましては正規の目論見書、説明書等をご覧いただいたうえで、読者ご自身での最終的なご判断をお願いいたします。
本コラムは、信頼できると判断した情報に基づき筆者が作成していますが、その情報の正確性若しくは信頼性について保証するものではありません。』
評価・お礼

pinchi さん
2011/11/06 22:27
アドバイスありがとうございます。
個人年金がコストが高いとは知りませんでした。
リスクの少ない商品に変えたいのですが、ドルを円に換えるかどうか考えてしまいます。

吉野 充巨
2011/11/06 23:08
pinchi様
FPの吉野です。高評価を頂き有難うございます。
リスクを低くしたいとお望みであれば、円に戻されることをお考えください。
短期的には、円安になることもあろうかと思いますが、時期やレベルは解りません。
リスクとは不確実性のことで、上昇する・下落する幅の大きさを高い(大きい)・低い(小さい)と言います。振れ幅を少なくするには、為替変動の無い商品が、よりリスクが小さくなります。
参考になれば幸いです。
(現在のポイント:4pt)

この回答の相談
5年前に加入した米ドル建て個人年金が満期を迎えます。
円高になりこのまま、円で受け取るとかなりの損になります。担当保険会社の方は、円で受け取らず、豪ドルでまた個人年金に預け替えたほ… [続きを読む]
pinchiさん (東京都/49歳/女性)
このQ&Aの回答
このQ&Aに類似したQ&A

