





 Tweet
- 三島木 英雄
- 株式会社FPリサーチパートナーズ 代表取締役
- 神奈川県
- ファイナンシャルプランナー


注目の専門家コラムランキング
対象:住宅資金・住宅ローン


- 伊藤 誠
- (ファイナンシャルプランナー)
- 伊藤 誠
- (ファイナンシャルプランナー)




住宅取得を焦らず
昨今、住宅ローンの低金利、住宅取得資金贈与の非課税
住宅ローン減税(延長)もあり、住宅取得を検討されている方が非常に増えています。
確かに住宅ローンは歴史的な低金利であり
変動金利であれば0.775%程度でも借入が出来てしまうのが現状。
ただ、ここへきて「住宅購入契約後の相談も増えています」
契約をしたのだがやはり不安になってきた・・・というものが多いのです。
ローンと家賃比較だけでなく
購入契約を済ませた方に聞けば
多くは「家賃よりローンが低いから」という理由がやはり多くあります。
そして10年間所得税は掛からないという説明で決断されているようです。
確かに住宅ローン減税で10年間所得税が還付されることもありますが
固定資産税など、間接的なコストも発生します。
特に注意は当初6年は固定資産税は低いですが、その後特例がきれると
通常になり非常に高く感じます。
後からでないとわからないことも多いのです。
固定金利でも払える体質であれば
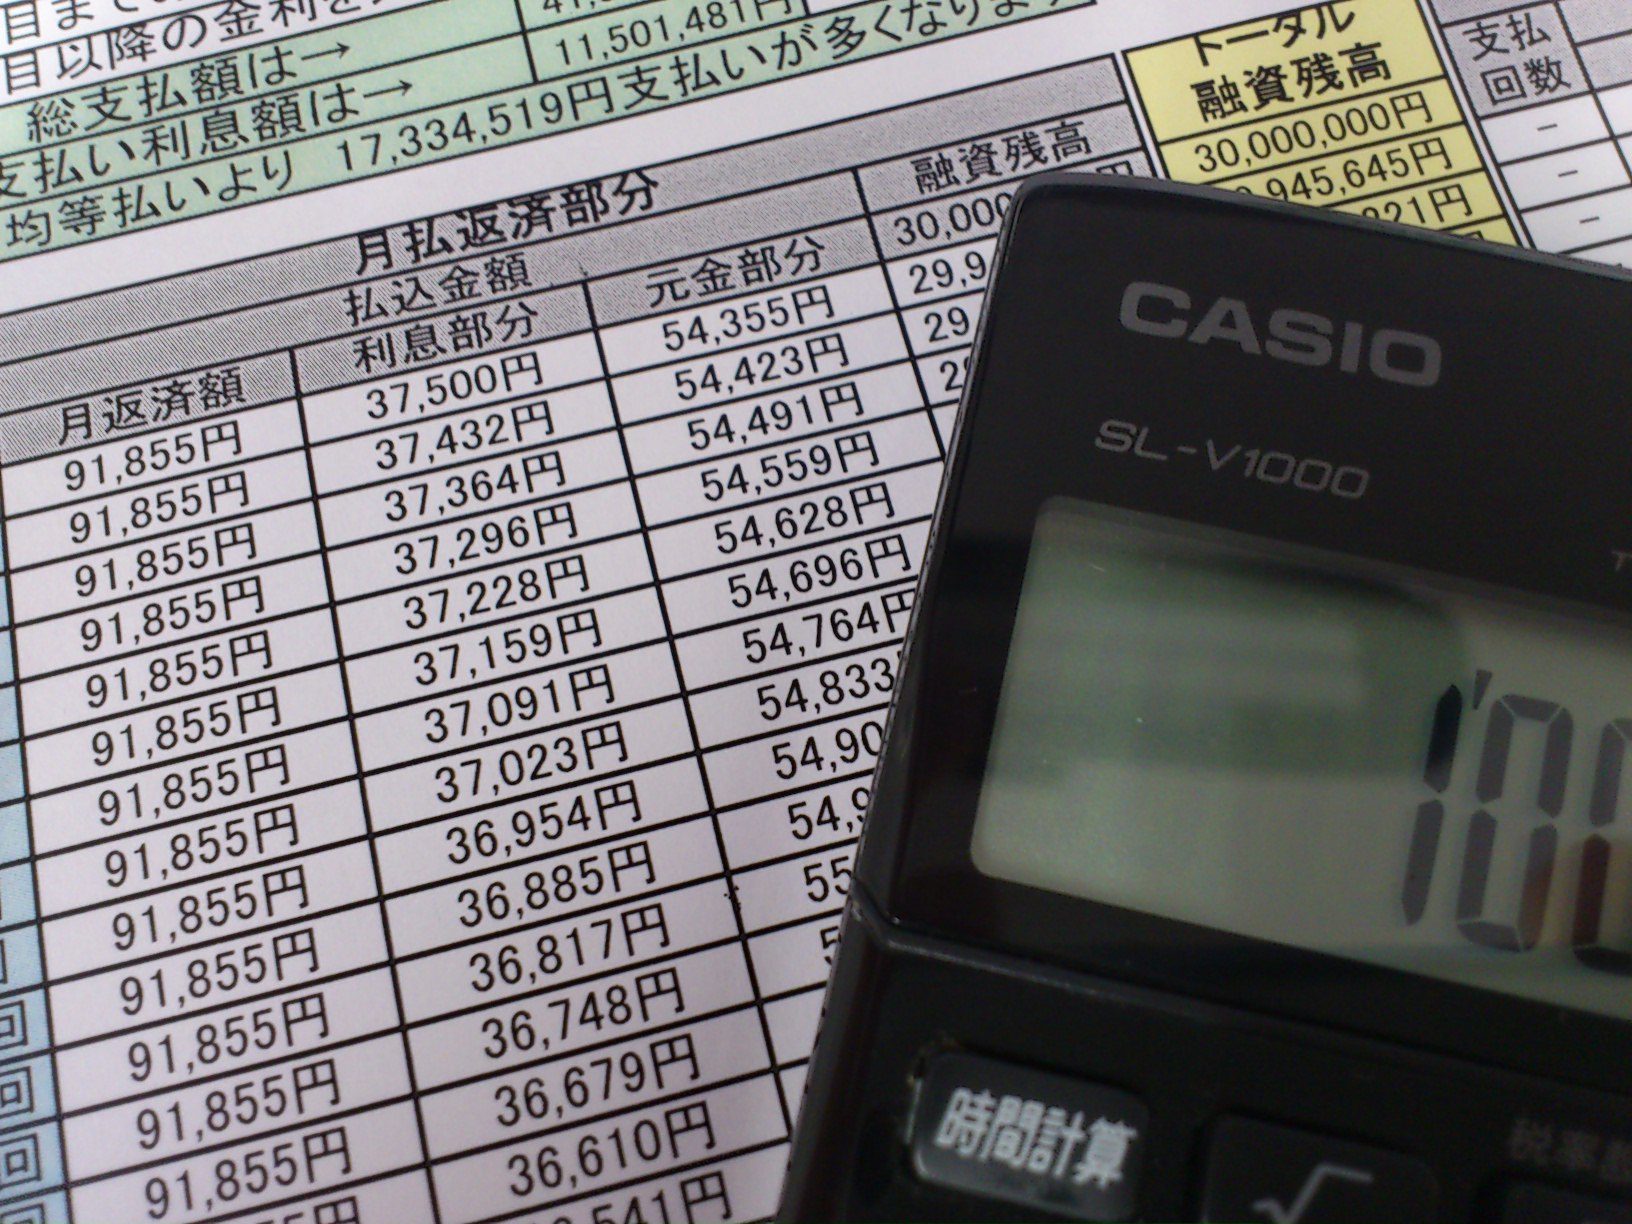
仮に3,000万円の住宅ローンを組んだとしましょう。
変動金利0.775%の35年ローンを組んだ場合、
毎月の返済は約81,500円程度、安く感じますよね。
ただこの返済は35年にわたり保障されているものではありません。
ローンを組む判断基準としては現在提供されている長期固定金利で
ローンを組んでも問題が無い必要があります。
仮に35年固定のローンを組んだ場合は1.81%程度で借入できますが
フラット35の弱点として「団体信用生命保険」は別途費用が掛かりますので
ここまで見込んでおくと安心です。
フラット35の金利+0.2位で計算をしておくといいでしょう。
それらを考えますと最低でも2.01%で試算しておき、その返済額でも
問題が無い必要があります。
2.01%で35年ローンですと毎月約99,500円となります。
変動金利に比べて毎月18,000円高くなります。
ですが、この18,000円高は「変動金利の金利上昇対応分」と考えておくべきです。
固定で払えれば「変動も検討」
これらを考えて35年固定ローンの返済でも問題なければ
初めて変動金利での返済を検討すると良いでしょう。
変動金利の返済なら払える・・・という返済計画はとても危険です。
短期的に住宅ローン金利は確かに大きくあがらないと思われます。
ただ20年、35年スパンで考えれば、金利上昇局面に遭遇するはずです。
ローン返済計画は、慎重に行いましょう。
このコラムに類似したコラム
FPが教えるDINKSの住宅購入術 ローンスケジュール 新谷 義雄 - 行政書士(2010/09/13 23:20)
40歳以降で住宅ローンを借りる場合は2本立てがよい?! 寺岡 孝 - お金と住まいの専門家(2021/12/17 21:00)
【土日も相談可・借りるなら今年中!】住宅ローンのお悩み個別相談 受付中! 寺岡 孝 - お金と住まいの専門家(2020/11/07 12:00)
【8月10日セミナー開催】住宅ローンの仕組みも伝授します! 寺岡 孝 - お金と住まいの専門家(2018/08/05 11:00)
【マイナス金利でローン借換えは絶好のチャンス!】住宅ローンの返済計画をプロが診断! 寺岡 孝 - お金と住まいの専門家(2016/03/01 17:00)

