





 Tweet





注目のQ&Aランキング
対象:投資相談
回答数: 5件
回答数: 2件
回答数: 3件
預貯金5割、投資信託5割で保有しています。
乱暴な投資と株安で投資信託が下記のようになってしましました。
近々に使う予定はないのですが3〜4年後には使いたいと思っており、なんとかリカバリーさせたいです。
<名称> <投資割合> <損益率>
朝日Nvestグローバル 33% -23%
JMP・BRICS5・ファンド 7% -29%
マネックス・フルトンチャイナF 8% -22%
JFチャイナ・アクティブ・オープン 7% -41%
1306 TOPIX投 12% -15%
さわかみファンド 17% -21%
AAAソブリン・ファンド 16% 0%
(全体 100% -21%)
投資の素人です。投資信託は約2年前に始め、専門家に相談したり書籍を読んだりして
分散投資、ドルコスト平均法など学んで積立で始めたのですが・・・
気づいたら株式投信ばかり。しかも調子の良いファンドの高値まとめ買いもありドカンと損しております。
(なぜ学んだ通りの投資行動ができないのでしょう!?)
現在はAAAソブリンのみ積立を続け、他は積立も止め半年ほど前から何も手をつけていません。
その分、月々の積立とボーナスはすべて預貯金に入れております。
25%くらい損したら諦めて手放そう などと考えていましたが、実際は動けない状態に・・・
今、どのような投資行動に出れば良いのでしょうか。
投資割合の見直し(手放し/買い換えなど)と今後の方策(積立方法や他の商品など)についてぜひアドバイスをお願いします。
チビタさん ( 東京都 / 女性 / 43歳 )
回答:8件
 専門家
今後の方策について
チビタ様、はじめまして。
ファイナンシャルプランナー(IFA)の森本直人と申します。
ポートフォリオを拝見しましたが、外国株式タイプの投資信託が、55%を占めており、しかもその4割は、新興国の株式などに投資するタイプで、かなり高いリスクを取っています。
3〜4年後に使いたい資金の運用としては、残念ながら不適切なポートフォリオだったと思います。
とはいえ、もうスタートしてしまったことですので、元本割れを避けるなら、5〜10年程度かかるかもしれませんが、リカバリーするまで持ち続けるしかないでしょう。
それから「専門家に相談したり書籍を読んだりして…」の部分がとても気になります。
専門家と相談しながら、正しい投資プロセスでプランを組まれましたか?
運用目的の設定や資産配分の決定など、運用をスタートする前にやるべきことはたくさんあり、雑談のレベルで、適切なプランは組めないと思います。
また、資産運用は、マニュアル本を読めば、すべて分かるというような単純なものではなく、個人的には、世界の経済や社会のことをもっと深く理解しないと、本当に分かった、ということにはならないのだと思っています。この点については、私自身も日々勉強しています。
幸いにして、金融資産の5割は、預貯金でキープされておられるようなので、もう一度、信頼できる専門家と相談しながら、プランを再構築されるとよいでしょう。
以上、ご参考にしていただけると、幸いです。
評価・お礼

チビタさん
アドバイスありがとうございます。おっしゃる通り浅い知識で投資の良い面だけ見て始めてしまった気がします。耳が痛いですが、このアドバイスをプリントして、今後感情に任せた行動を取らないように冷静な資産配分をしていきたいと思います。
回答専門家
- 森本 直人
- (東京都 / ファイナンシャルプランナー)
- 森本FP事務所 代表
オフィスは千代田区内。働き盛りの皆さんの資産形成をお手伝い
お金はあくまでライフプランを実現する手段。決してお金を目的化しないというポリシーを貫いております。そのポリシーのもと、お客様の将来の夢、目標に合わせた資産運用コンサルティングを行います。会社帰りや土日など、ご都合のよい日にお越しください。
質問やお悩みは解決しましたか?解決していなければ...

 専門家
私たちは思っている以上におバカなのかもしれません
チビタ さま バームスコーポレーションの杉山と申します。最近メルマガで書いた記事をそのまま転載します。
**将来と過去
資産運用を考えるとき、もっともまずいのは、「こうであるはずだ」と思い込むことかもしれない。株式は債券よりリスクが高いはずだ。リスクが高いはずだから、リターンも高いはずだ。確かに、長い目で見ればそうなのだろうが、いついかなるときも、株式のリターンが債券のリターンを上回るわけではない。
ファイナンシャルプランニングの一部として資産運用を考えるときも同じである。「これからの時代、資産運用は大切だと思う」と考えるのは悪いことではないが、それは考えた挙句の結論であってほしい。ともかくすると、思考の出発点になっていることが悩ましい。
「資産運用は大切なものだから…」と仮定してもらっては大切なことが抜け落ちる。本当に資産運用は必要ですか?という自分に対する問いかけがそれだと思う。
ファイナンシャルプランニング、ライフプランニングだって同じである。本当に必要なものかどうかを判断するのはその人自身である。最初から、大切なものと、盲目的に位置づけることは非常に危ういと思う。残念ながら盲目的に位置づけてしまうとファイナンシャルプランニングやライフプランニングの話は非常にやりやすい。昔、先生に言われたことがないだろうか?「あなたたち、1+1は2なんです。その程度のこと覚えていないと将来立派な人間になれません」1+1の計算方法を教えるのは簡単だ。でも大切なのは、1+1の意味を考えることだと思うが、いかがだろうか?
以前、日本の小学校の算数のテストとイギリスの算数のテストを比較してあるのを見たことがある。6+3=( )として( )を埋めさせる問題が日本式。
この続きはこちらでご覧ください
評価・お礼
チビタさん
記事の掲載、ありがとうございます。
「こうであるはずだ」と思い込むこと、正に自分のことだと思います。また感情に左右され学んだことが活かせないばかりか、思考が固まってしまう・・ 反省しきりです。しかしこの記事を書かれたということは、私のような失敗を多くの方がしているということ? 少しヘンですが、失敗仲間がいると思って元気を取り戻して再スタートしたいと思います。
回答専門家
- 運営 事務局
- (東京都 / 編集部)
- 専門家プロファイル
登録している専門家やQ&Aやコラムといったコンテンツをご紹介
専門家プロファイルに登録をしている皆様の記事や、Q&A、まとめ記事など編集部でピックアップしたものを定期的に配信していきます。よろしくお願いいたします。
運営 事務局が提供する商品・サービス


今からでも遅くありません。解約を検討しましょう!
チビタさん、はじめまして。
''オールアバウトフィナンシャルサービス登録IFAの田口智隆 ''です。
株や投資信託などで「損」が出ている場合、
「ここで損失を確定させたくない」「もう少し待っていれば回復するの
では・・」という気持ちからなかなか解約できないのはチビタさん限っ
たことではありません。
私がお会いさせていただいた投資で大成功をしている人達も、
過去に1度は「損」をした経験を必ず持っています。1度も損すること
なく成功している投資家は一人もいません。
そこで、チビタさんに少し厳しいかもしれませんが、ズバリ本音でアド
バイスをさせていただきます。出来るだけ早く解約を検討しましょう!
早めに損失を確定させて、低コスト長期保有型インデックス投資信託に
乗り換えた方が、結果的に無駄なコストを払い続けなくてすみます。
軌道修正は早ければ早いほど効果的です。
ただし、長期保有型インデックス型投資信託といっても玉石混交です。
しかもその多くが玉ではなく石です。
残念なことですが、まだまだ投資家の利益ではなく
販売する側の利益を優先する投資信託が多いのが現実です。
私が実際に長期での運用をしている投資信託で、両親や兄弟にも薦めて
いる具体的な投資信託についてはお手数ですが''こちら ''よりお問合せください。
私からのアドバイスがチビタさんに少しでもお役に立てると嬉しいです。
何かございましたら気軽に声をかけてください。
評価・お礼
チビタさん
ズバリ!な回答、ありがとうございます。
素人に玉石混交の投資信託を見分けるのは無理ですね。ぜひ具体的に教えてください。よろしくお願いいたします。
回答専門家
- 運営 事務局
- (東京都 / 編集部)
- 専門家プロファイル
登録している専門家やQ&Aやコラムといったコンテンツをご紹介
専門家プロファイルに登録をしている皆様の記事や、Q&A、まとめ記事など編集部でピックアップしたものを定期的に配信していきます。よろしくお願いいたします。
運営 事務局が提供する商品・サービス

佐々木 保幸
税理士
2

リスクを軽減するポートフォリオへの組み換えを。
6年ぐらいの期間での運用ということだったのでしょうか。当初からその計画でおられたのなら現在保有しているファンドの運用実績や今後の見通しなどを再検討して残すもの、処分するものを決める必要がありますね。リスクを軽減できるポートフォリオに組み替えたほうがよいように思います。株式と債券、国内株式と外国株式(米国・ヨーロッパ・アジア)など値動きの異なるものに分散しましょう。債券の比率は50%ぐらいはとって守りの運用に。
預貯金とファンドの比率なども、預貯金が収入に対してどのような比率なのか、その預貯金を準備する目的なども考えて設定してはいかがですか。これが決まれば、月々の積み立てをどのように運用していくかも決まってくるかもしれませんね。
お気軽にご相談ください。
評価・お礼
チビタさん
アドバイスありがとうございます。
冷静になってポートフォリオの組み換えにとりかかりたいと思います。

恩田 雅之
ファイナンシャルプランナー
-
期待するリターンを決めましょう
チビタ さん
はじめまして、FPの恩田と申します。
チビタさんの投資先を拝見しますと新興国への投資、アクティブ型の投資に偏っているように
思います。同じような投資先で運用しましてもインデックス型に比べ、アクティブ型の方が変動率は一般的に高くなります。
まずは、チビタさんが期待しているリターン運用利回りを決めましょう。
10%以上の利回りを期待するのであれば、ハイリスクハイリターンの商品への投資が必要ですし、
5、6%の利回りであれば債券やリートなどのミドルリスクミドルリターン商品へ投資をすればよろしかと思います。
米国の景気動向と原油の価格に注目しながら徐々にチビタさんが期待している利回りへ投資割合を変更していくことをお勧めします。
これからは、債券、欧米の株式、リートなども投資対象として検討してみてはいかがですか。
評価・お礼
チビタさん
アドバイス、ありがとうございます。
確かに偏りすぎですね。ミドルリターンの商品をポートフォリオに組み込みたいと思います。

ファイナンシャルプランナー
-
預貯金を含む全体の資金計画を!
チビタさん、はじめまして。
株式会社くらしと家計のサポートセンターです。
5〜6年で使う予定のものは投資信託での運用には向いてなかったのです。
運用を開始する前に「いつ必要となるお金」かを考える必要があったですね。
現在はどのようなよいファンドでもマイナス状態です。
ただ、株式投資信託がほとんどなのでマイナスも大きいですね。
海外債券のファンドも入れないと分散投資にはなりません。
今必要なことは配分の再構築といついくらのお金が必要となるかを考えることだと思います。
結構いいファンドも含まれていますよ。
その点ではよく勉強されたものと思われます。
預貯金とこれから積み立てるものも含めてこれからの資金計画を立てましょう。
3〜4年で必要となるものが預貯金やこれからの積み立てでまかなえるのであれば持ち続けていいものも含まれているようです。
現在保有のファンドをどうするかの前に預貯金を含む全体の資金計画を立てましょう。
株式会社くらしと家計のサポートセンター
http://www.fpwes.com/
評価・お礼
チビタさん
アドバイスありがとうございます。
株式投資信託に偏っていること、本当に反省してしまいます。楽観的過ぎました。家計全体と資金計画を改めて考えようと思います。

吉野 充巨
ファイナンシャルプランナー
-
資産配分の組直しをおすすめします
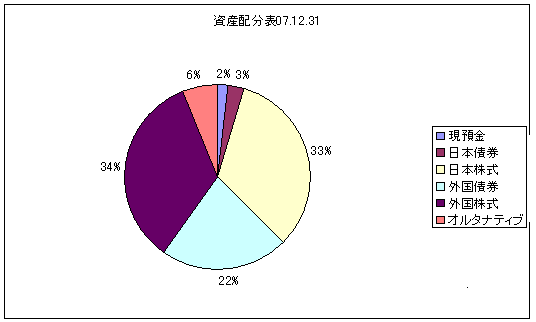
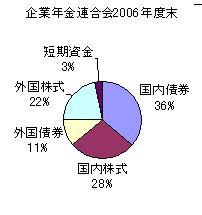
チビタ 様
初めまして。オフィス マイ エフ・ピーの吉野充巨です。
お書きになられたとおり、資産配分などに一考を要します。
様々な実証研究によれば資産運用の成果の91%は資産配分によって決まると報告されています。
チビタ様の当初の資産配分方針はどのようなものでしたでしょうか?
それがあれば、今回を機に戻されるようお勧めします。
無ければ、資産配分方針創りをお勧めします。
私は、定期預金(ネットバンクが金利が高めでお勧めです)、日本債券(国債)、日本株式、外国債券、外国株式、という5資産に資金を配分されるようお勧めしています。
例えば、5資産に均等配分した場合、期待リターンは3.5%、リスクは8.0%になります。(年間の運用成績の68%が、-4.5%〜+11.5%の範囲に収まることを示します。また、最悪ケースでも-12.5%の損失に留まることを示しています。)
この配分を基にして、リスクを下げたい場合は、定期預金と日本債券比率を高め、リスクを取りリターンを求める場合は、国内外の株式配分を上げるなどの配分をご検討ください。
私のHPに資産配分検討表とともに、年金を運用している、国民年金基金連合会(均等配分型)、企業年金連合会、年金積立金管理・運用(独行法)(日本債券型)の資産配分、各資産別の期待リターン(収益率)を掲載しています。宜しければご一読下さい。
http://www.officemyfp.com/assetclass-1.html
また、現代ポートフォリオ理論によれば、最も効率的な投資方法は、インデックス・ファンドをなるべく安く購入して、長期間保有し続けることとされています。
私のHPにインデックス・ファンド、ETFを掲載しています。参照下さい。
http://www.officemyfp.com/toushishintaku-7.html
http://www.officemyfp.com/ETF-6.htm
なお、明後日9日に「投資の基礎知識」セミナーを開催します。
http://www.officemyfp.com/seminerannai.htm
私の資産配分と成績です
http://www.officemyfp.com/myfundreport-11.html
評価・お礼
チビタさん
具体的なアドバイス、ありがとうございます。セミナーでも大変勉強になりました。投資は通り一遍の知識で楽観的に始めてはいけませんね! 反省!! また詳しくお伺いしたいと思いますので、どうぞよろしくお願いいたします。

吉野 裕一
ファイナンシャルプランナー
-
ドルコスト平均法のメリットは・・・
はじめまして、チビタさん。
''FP事務所 マネースミス''の吉野裕一です。
今後は3年から4年という運用をお考えでしたら、リスクの少ない商品と併せた運用が必要ですね。
ただ、現在の預貯金ではリターンは期待できないので、債券型投資信託の配分を増やされると良いでしょうね。
また、株式投資信託も分散されているようですが、中国の比率が大きいようですね。
保有されているファンドの運用実績や各付け評価などが良いもの追加投資をされながら、なるべく新興国の比率を下げた方が良いでしょう。
株式投資信託への投資は問題ないと思いますが、ドルコスト平均法を活用するには、債券の積み立てではなく、株式投信を積み立てされいたらドルコスト平均法の効果が出ていたのだと思います。
今後は、すぐに景気回復というわけにはいきそうにないですから、また株式投信の積み立ても始められてはどうですか。
逆に債券投信は、ブレが少ないので一括購入されても良いと思いますので、現在の預貯金を債券型投資信託を含めた投資信託へ移行する事も考えた運用をされてみてはいかがでしょう。
また何かありましたら、ご相談下さい。
評価・お礼
チビタさん
アドバイスありがとうございます。ドスコスト平均法については理解していたつもりでしたが、実際の投資に全く活かすことができず、反省しきりです。冷静に計画を立て直したいと思います。
(現在のポイント:-pt)

このQ&Aに類似したQ&A
表示中のコンテンツに関連する専門家サービスランキング


株式会社リアルビジョン
(ファイナンシャルプランナー)

株式会社リアルビジョン
(ファイナンシャルプランナー)

