





 Tweet





注目のQ&Aランキング
対象:家計・ライフプラン
回答数: 2件
回答数: 1件
回答数: 1件

吉野 充巨
ファイナンシャルプランナー
-

情報の提供とプラン作成の準備をお勧めします
ジーノ様 初めまして。CFP®の吉野充巨です。
海外での生活のことですが、具体的な対象国は決めていらっしゃいますか?
記載内容を拝見すると、欧米諸国で移住するように推察いたします。具体的には夫々の国の事情により受け入れ形態が異なります。多分具体的なイメージを持たれているご様子ですので専門家とお話になられるようお勧めします。
海外への移住は知識不足ですが、ロングステイアドバイザーとしてお答えします。
資金をためることも大切ですが下記(例示です)のようなことを決める必要があります。
・お子様を勤務地のインターナショナルな学校に通わせる場合、将来を考えると、欧米と豪州に限定されてきます。また日本に帰国される前提であれば、大学は日本で受けるなどの要素が加わります。
・言語はどうされますか。英語圏、スペイン語圏、中国語等々ジーノ様の語学で出国先が異なります、又は、決めてから習われますか。
・期間をどの位に設定なされますか。国籍の取得も考慮するのでしょうか。ジーノ様は日本国籍のままでしょうか。お子様を海外で生む場合は相手国の制度で二重国籍などを考慮する必要が有ります。
・転職先は外国籍、日本籍何れをお考えでしょうか。日本企業の海外駐在員であれば貯蓄はあまり必要ありません。
・ビザの取得が必要です。各国で次条が異なります。
例えば米国だけでも居住者扱い:永住権(グリーンカード)保持者
■ 滞在日数で居住者か非居住者かが決まる:Bビザ(短期商用、観光)、Eビザ(貿易商・投資家)、Hビザ(一時的専門職就労者)、Iビザ(報道関係者)、Kビザ(婚約者)、Lビザ(管理職)、Oビザ(特殊技能者)、Pビザ(芸能人、芸術家、スポーツ選手)、Rビザ(宗教関係者)等があります。
長文のため追記します
補足
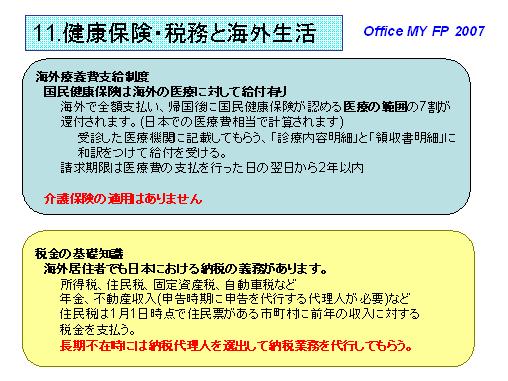
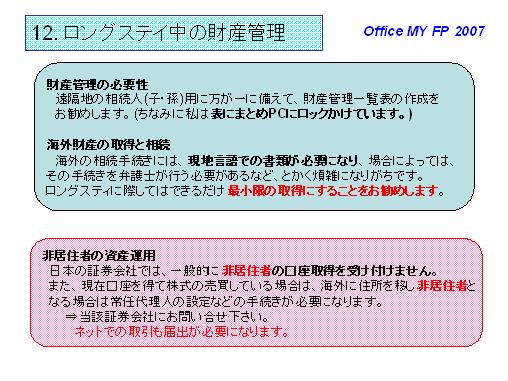
・現在、非居住者の資産運用は厳しい制限があります。長期の海外居住では現地での資産形成が有利です。日本に資産を残されると納税代理人等が必要です。
・年金は日本国籍であれば、手続きをされれば国民年金に引き続き加入が可能です。
・物価は、東京は世界でも有数の高物価地域ですから有る程度のレベルは維持できると考えます。(ただし円安の影響でロンドンなど欧州は日本人にとって物価高です)
・医療に関しては日本は国民皆保険ですが欧米は異なります。数倍の費用を覚悟ください。
2例図で示します
いずれにしても、ライフ・プランとともに実現可能性のすり合わせが必要です。
宜しければ、ロングステイ財団のHPで各国の実情をご確認ください。
http://www.longstay.or.jp/
資産運用は現金化しやすく、且つ信託銀行に預け易いものが良いと考えます。その点で、国内外の債券・株式のインデックス・ファンドを購入し再投資にチェックするか、1.2年の定期預金(ネットバンク)をお勧めします。
(現在のポイント:-pt)

この回答の相談
このQ&Aの回答
このQ&Aに類似したQ&A

