





 Tweet
- 小野寺 永吏
- 宮城県
- ファイナンシャルプランナー、ライター








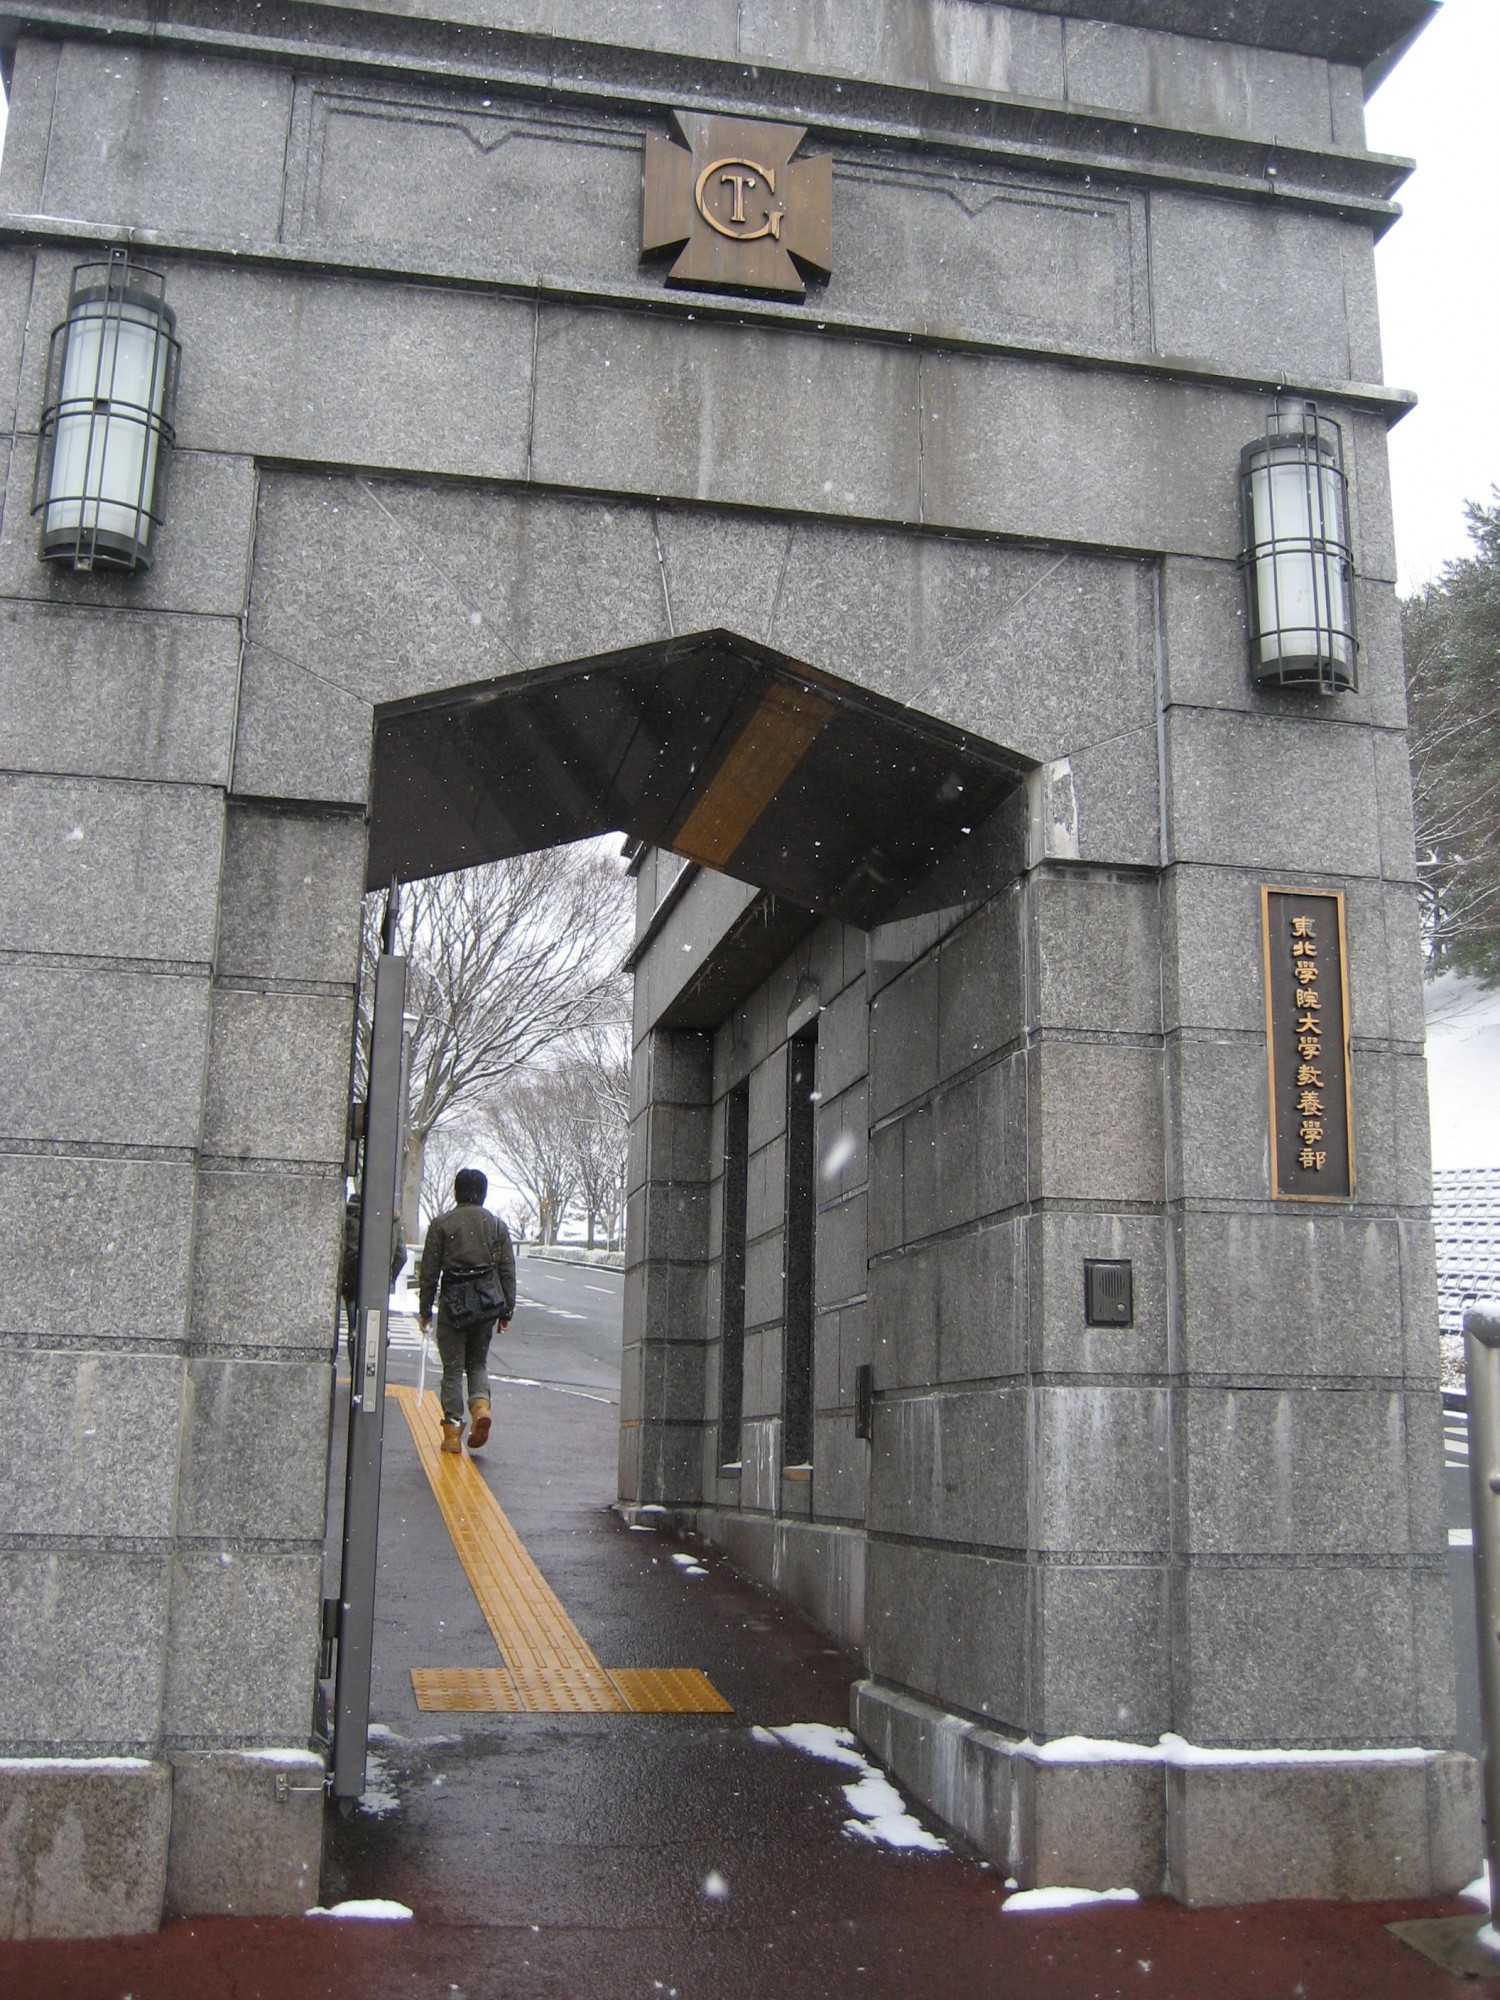
今日は、東北学院大学の今年の初授業。
うっすらと雪に覆われた大学の構内は静かで、きれいでした。
昨年9月より、東北学院大学経済学部の
「ファイナンシャル・プランナー講座」の非常勤講師をしています。
3級ファイナンシャル・プランニング技能士の資格取得を目指す講座です。
講義では、株式投資の投資指標などについて話したのですが、
偶然、今日(1月7日)の日経新聞に『「割安」日本株 海外勢買い』という見出しで、
世界の主要株価指数のPER、PBRの記事がありました。
PBR(株価純資産倍率)は、日経平均1.2倍、米ダウ2.9倍、中国・上海総合3.0倍
PER(株価収益率)は、日経平均16倍、米ダウ15倍、中国・上海総合は17倍など、
株価指標の比較の表が載っていました。
PER(株価収益率)は「株価が1株あたり純利益の何倍」か、
PBR(株価純資産倍率)は「株価が1株あたり純資産の何倍」かを見る指標です。
PBR、つまり資産からみると確かに日経平均は比較上、割安な水準。
ただし、PERつまり、利益との関係でみると、割安感はないということですね。
思い出すのは、バブル時代。
当時、日本は持ち合いがある(流通株数が少ない)ので、
海外よりPERは高くて当たり前と言われましたが、
年月を経て、グローバルな水準に収れんされてきました。
東証1部上場の投資部門別売買状況の
委託取引の約6割が海外投資家ということを考えると、
日本の相場であってもグローバルな水準というのは無視できないと感じます。
「日本のPERは高くてもよい」、
「日本の土地は下がらない」という神話は崩れ去りましたが、
「国内で約95%消化できているから大丈夫」という
日本国債の神話はどうでしょうか?
このコラムに類似したコラム
初めての株式選び 上津原 章 - ファイナンシャルプランナー(2026/08/31 13:05)
今は債券投資の好機? 上津原 章 - ファイナンシャルプランナー(2026/05/31 18:44)
「GPIFの“市場への影響力”について」 荒川 雄一 - 投資アドバイザー(2025/10/23 15:00)
「日本国債の課題と解決策」 荒川 雄一 - 投資アドバイザー(2025/08/07 18:09)
「日本国債の現状」 荒川 雄一 - 投資アドバイザー(2025/07/31 16:51)

